ABD'de anlık ödeme sistemleri (instant payment rails) konusunda bir eksiklik bulunmuyor. Asıl mesele, bu sistemlere açılan basit ve evrensel bir ön kapının olmaması.
İşte X9.150 tam da bu noktada devreye giriyor. Akredite Standartlar Komitesi X9 (ASC X9) tarafından 14 Temmuz 2026'da yayımlanan bu yeni Amerikan ulusal standardı, işletmelerin ödeme noktasında kullandığı QR kodları için ortak bir yapı tanımlıyor.
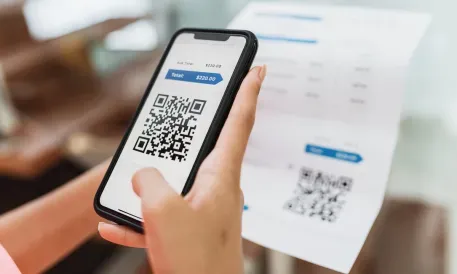
Yeni spesifikasyon, tüketicilerin kimlik doğrulaması yapılmış banka veya cüzdan uygulamaları üzerinden tarayarak push ödeme (itmeli ödeme) talimatı verebileceği dinamik kodlar için ortak bir çerçeve oluşturuyor. Hesap bilgilerini ifşa etmek veya kullanıcıları genel bir web bağlantısına yönlendirmek yerine, kod katılımcı kurumların güvenle yorumlayabileceği standart ödeme talimatları taşıyor.
Federal Reserve Financial Services Baş Ürün ve İlişkiler Sorumlusu Amy Burr, PYMNTS'e yaptığı açıklamada, "X9.150 gibi net ve tutarlı standartlar, ister ödeme kabul eden bir işletme olun ister ödeme yapan bir müşteri, herkesin ödeme deneyimine güvenmesini kolaylaştırıyor. Sektör güvenli ve birlikte çalışabilir yaklaşımlar konusunda uyum sağladığında, bu durum tüketiciler için daha iyi deneyimlerin ve sağlayıcılar için daha sorunsuz operasyonların kapısını aralıyor." ifadelerini kullandı.
Standardın öne çıkan özellikleri şöyle:
- X9.150, ABD anlık ödemelerine ortak bir ödeme arayüzü sunuyor. İşletmeler, müşterilerinin tarayarak ödemeyi onaylayabileceği tek bir birlikte çalışabilir QR kod sunabiliyor.
- Tutarlı bir ön yüz deneyimi, ödemelerin FedNow, RTP, ACH veya gelişmekte olan dijital para ağları üzerinden yönlendirilmesini sağlarken bu karmaşıklığı işletmelerden ve tüketicilerden gizliyor.
- Bankalar, işletmeler, ödeme işlemcileri ve fatura platformlarının uyumlu araçları hayata geçirmesi gerekiyor. En büyük ticari getirinin ise daha iyi doğrulama, mutabakat ve nakit görünürlüğünden gelmesi bekleniyor.
QR kodun kendisi aslında konunun can alıcı noktası değil. X9.150, ABD'nin parçalı hesap tabanlı ödeme sistemleri üzerinde bir başlatma katmanını (initiation layer) standardize ediyor. Yaygın olarak uygulanması halinde, FedNow, RTP, ACH kredi transferleri ve potansiyel olarak stablecoin ödemeleri, işlemler farklı sistemler üzerinden gitse bile, tek ve tutarlı bir ödeme deneyimi haline gelebilir.
Eksik Olan Halka Mutabakat Değil, Soyutlama
Yeni standart stratejik bir anda geliyor. ABD anlık mutabakata büyük yatırım yaparken, bu yatırımın meyvelerini toplamaya başlıyor. ABD ödeme sistemlerinde eksik olan, bu rayları tekrarlanabilir bir ödeme deneyimine dönüştüren ortak bir mekanizmaydı. X9.150 bunu sağlayarak anlık ödeme yarışını kurumları birbirine bağlamaktan çıkarıp, hesaptan hesaba ödeme kabulünü sıradanlaştırabilecek oyuncuların belirlenmesine dönüştürebilir.
Sonuçta, arka uç erişimi tek başına bir tüketici ödeme alışkanlığı yaratmaz. Bir işletmenin hala bir kabul yöntemine, bankanın transferi başlatmak için bir yola ve müşterinin kart okutmak kadar tanıdık bir etkileşime ihtiyacı var.
X9.150 işte bu 'son adım' sorununu çözüyor. Standardın tanımladığı veri alanları, mesaj yapıları, ödeme yükleri ve bildirim gereksinimleri, işletme tarafından oluşturulan bir QR kodun birden fazla uygulama ve sağlayıcı ile iletişim kurmasına olanak tanıyor. Bir kamu kuruluşu faturasına kod ekleyebilir, bir perakendeci ödeme noktasında kod oluşturabilir veya bir işletme her banka veya ağ için ayrı bir akış oluşturmadan faturaya kod gömebilir.
Ancak en önemli özellik hız değil, ödeme altyapılarının soyutlanması (rail abstraction). İşletme tutarlı bir ödeme deneyimi sunarken, finans kuruluşu veya sağlayıcı işlemin nasıl hareket edeceğine karar veriyor. Aynı kod, anlık mutabakat önemli olduğunda FedNow veya RTP üzerinden, maliyet veya zamanlama nedeniyle ACH kredisi yoluyla veya her iki taraf da desteklediğinde gelişmekte olan bir dijital para ağı üzerinden ödeme başlatabilir.
Bu mimari, hesap bazlı ödemelerde rekabeti değiştirebilir. Bankalar ve FinTech'ler artık tescilli QR kodlar yerine yönlendirme, dolandırıcılık kontrolleri, likidite, fiyatlandırma ve banka uygulaması deneyiminin kalitesi üzerinde rekabet edecek. İşletmeler, ödeme noktasını uyumsuz kodlardan oluşan bir yamaya dönüştürmeden birden fazla yönteme erişim kazanabilecek.
Ödemelerde Başlangıç Sinyali
Yeni spesifikasyon bir engeli kaldırıyor, ancak kağıt üzerindeki birlikte çalışabilirlik piyasadaki birlikte çalışabilirlik anlamına gelmiyor. Bankaların uyumlu tarama ve ödeme fonksiyonları eklemesi, işletmelerin ve fatura platformlarının kodları oluşturması, işlemcilerin yükleri ve bildirimleri desteklemesi gerekiyor. Sağlayıcıların markalama, sorumluluk, sertifikasyon ve istisna yönetimi konularını netleştirmesi şart. Tüketicilerin ise bu kodların sıradan kameralar yerine güvenilir ödeme uygulamalarına ait olduğunu öğrenmesi gerekiyor.
İşletmeler için en güçlü argüman teknolojik olmaktan çok operasyonel olabilir.
Standart bir kod, ödeme talebiyle birlikte yapılandırılmış fatura, işletme ve işlem bilgileri taşıyabilir. Bu, ödeme başlatma ile doğrulama ve mutabakatı birbirine bağlama potansiyeli yaratarak gelen fonların bir sipariş veya faturayla eşleştirilmesi iş yükünü azaltıyor. Anlık doğrulama ayrıca nakit görünürlüğünü de iyileştirebilir.
PYMNTS Intelligence'ın The Clearing House iş birliğiyle hazırladığı son raporu "Ready and Willing: B2B Payments Are Headed for Real-Time Rails. Here's How They're Getting There" (B2B Ödemeleri Gerçek Zamanlı Sistemlere Yöneliyor. İşte Nasıl Ulaşıyorlar) başlıklı çalışmasına göre, birçok finans lideri için mevcut ödeme altyapılarının istikrarı, anlık ödemeler başta olmak üzere yeni B2B ödeme sistemlerini ve stratejilerini benimseyen firmalar arasında büyüyen stratejik bir boşluğu gizliyor.