Banka ruhsatları artık bir mülkiyet stratejisi haline geliyor. Kripto şirketleri saklama, rezerv ve mutabakat işlemlerini isterken, FinTech şirketleri mevduat, kredi ve bilanço yönetimi peşinde.
Stabilcoin'ler bankacılık altyapısına dönüşüyor. Başvuru sahipleri, bu işlemleri dışarıdan almak yerine ihraç, rezerv, saklama ve dönüşüm süreçlerini kendi bünyelerinde tutmak istiyor.
Asıl dönüm noktası nihai onay. Şartlı onay süreci başlatıyor, nihai onay ise ruhsat stratejisini fiili operasyonel kapasiteye çeviriyor.
Para Saymanı Dairesi'nin (OCC) banka ruhsatı verme faaliyetleri, sadece yeni bir finansal hizmetler şirketi dalgasının başarılı bir şekilde banka veya bankaya benzer kurumlara dönüşüğünü göstermiyor. Toplu olarak değerlendirilen bu başvurular, aynı zamanda 21. yüzyıl finans sektörünün bir banka ruhsatının kendilerine ne gibi yetkiler sağlaması gerektiği konusundaki düşüncelerini de ortaya koyuyor.
24 Ağustos Pazartesi günü sona eren 90 günlük süre içinde OCC, altısı ön şartlı onay, biri nihai onay ve ikisi reddedilme olmak üzere dokuz önemli ruhsat kararı verdi. Bu altı şartlı onayın dördü dijital varlık altyapısı kuran şirketlere giderken, FinTech şirketleri Upstart ve Itaú sigortalı, tam hizmet veren ulusal bankalar için başvuru yaptı.
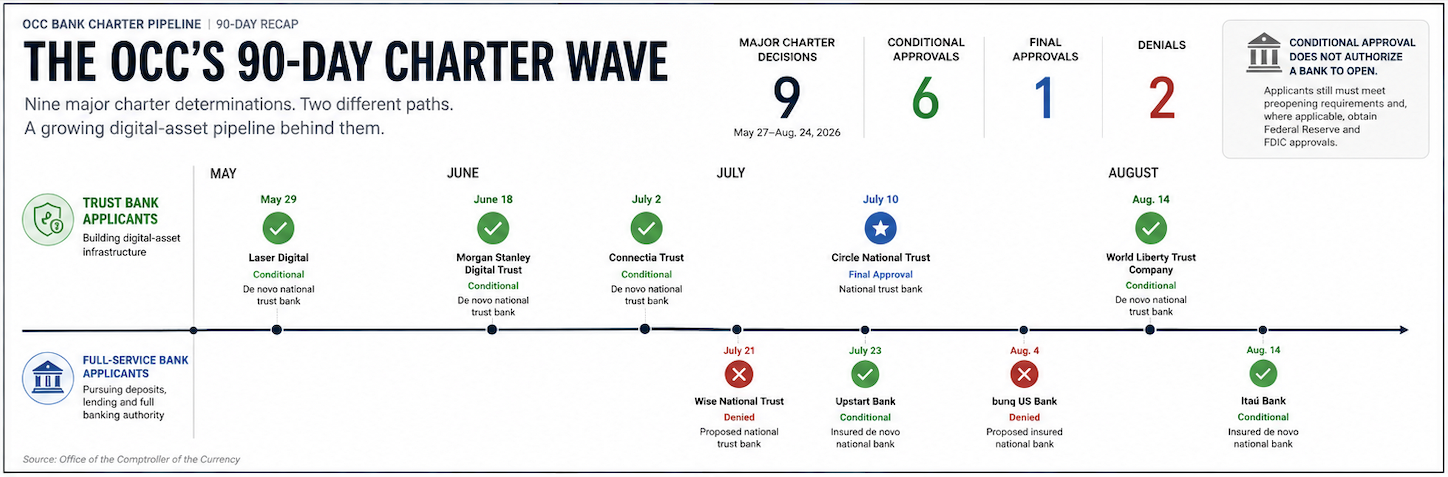
Para Saymanı Jonathan V. Gould, Ağustos ayında yaptığı bir açıklamada, "On yıldan fazla bir süredir düzenleyiciler, federal banka ruhsatı ve federal mevduat sigortası isteyenlere kapalı oldukları sinyalini veriyordu" dedi. Gould, "Dijital varlıklar ve diğer yeni teknolojileri içerenler de dahil olmak üzere, yasal olarak izin verilen faaliyetlerde bulunan kurumların ulusal bir banka olma yolu olmalıdır. Amerika ve OCC yeniden iş yapmaya açık" ifadelerini kullandı.
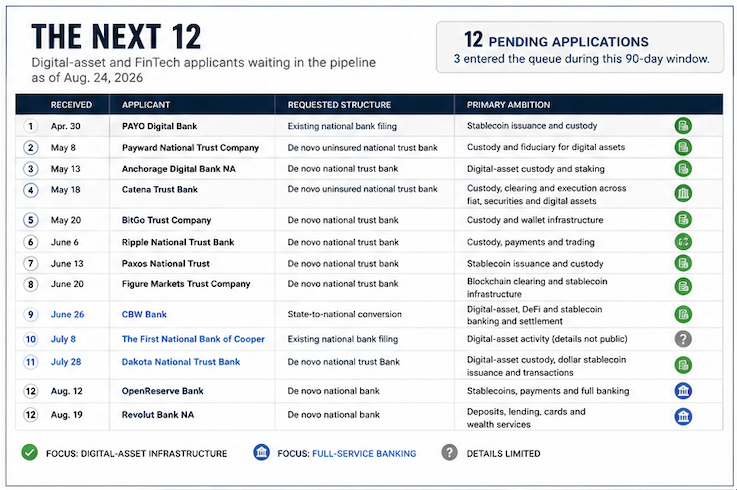
Bu arada, OCC'nin dijital varlıklar başvuru takip sisteminde Pazartesi günü itibarıyla bekleyen 12 başvuru daha bulunuyordu. Bu birikim, daha büyük bir yapısal değişime işaret ediyor.
OCC'nin Tam Hizmet Başvuru Sahipleri Kripto Şirketlerinden Farklı Bir Yol İzliyor
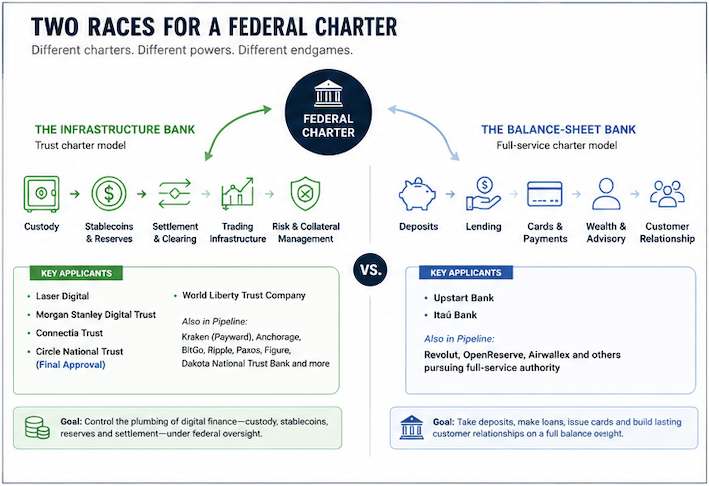
OCC başvuru hattındaki en net ayrım çizgisi, ulusal emanet bankaları hedefleyen şirketler ile sigortalı tam hizmet veren ulusal bankaları hedefleyenler arasında yer alıyor. Bu iki grup temelden farklı ekonomik stratejiler izliyor.
Dijital varlık başvuru sahipleri, saklama, stabilcoin rezerv yönetimi, mutabakat ve varlık dönüşümü gibi faaliyetleri doğrudan federal denetim altına almayı amaçlayan ulusal emanet ruhsatları etrafında toplanıyor. Tam hizmet başvuru sahipleri ise bunun aksine mevduat, kredi, kredi kartları ve bilanço üzerinde doğrudan kontrol gibi geleneksel bankacılık yetkilerini arıyor.
Pazartesi günü itibarıyla bekleyen dijital varlık başvurularının çoğu, doğrudan tüketicinin karşısına çıkan değil, finansal ürünlerin altyapısında yer alan faaliyetlere odaklanıyor. Dakota National Trust Bank, dijital varlık saklama, dolar stabilcoin'i ihraç etme ve müşteri yönlendirmeli işlemler öneriyor. Agora National Trust Bank, stabilcoin ihraç altyapısı, rezervler ve ilgili saklama hizmetlerini hedefliyor. Bastion Platforms National Trust Company, beyaz etiketli stabilcoin ihracı ve ilgili altyapı için eyalet seviyesinden ulusal seviyeye emanet dönüşümü talep ediyor. Payoneer'ın önerdiği PAYO Digital Bank ise PAYO-USD stabilcoin'ini, rezerv yönetimini ve teminat emanetçisi hizmetlerini destekleyecek.
Bu ruhsat dalgasına sadece kripto regülasyonlarının yeni bir bölümü olarak bakılırsa, buradaki stratejik anlamı gözden kaçırmak çok kolay. Sadece müşteriye sunulan stabilcoin ürününü kontrol eden bir şirket, altyapısının kritik parçaları için diğer kurumlara bağımlı kalmaya devam eder. Rezerv, saklama veya mutabakat yönetimini üstlenen regüle kurumu kontrol eden bir şirket ise aracıları ortadan kaldırma potansiyeline sahip olurken, ürününün nasıl çalıştığı üzerinde çok daha fazla kontrol kazanır.
Şartlı Onay FinTech'ler İçin Sadece Başlangıç Çizgisi
Ön şartlı onay, bir kuruma bankacılık faaliyetlerine başlama yetkisi vermez. Bu onay, kuruluş halindeki bir banka yaratır ve bu bankanın hala OCC'nin açılış öncesi gerekliliklerini yerine getirmesi ve geçerli olduğu durumlarda Federal Rezerv ile Federal Mevduat Sigorta Kurumu'ndan (FDIC) onay alması gerekir.
Bazı dijital varlık şirketleri, saklama, rezerv ve mutabakat işlemlerinin ürünleri için çok merkezi bir öneme sahip olduğunu ve bunları tamamen üçüncü taraflara bırakamayacakları sonucuna varıyor gibi görünüyor. Bazı FinTech şirketleri ve uluslararası bankalar ise mevduat, kredi ve bilanço kontrolünün, tam hizmet veren bir bankanın yükümlülüklerini üstlenmeye değeceği gibi daha büyük bir bahse giriyor.
Bu durum Circle National Trust Bank'ı özellikle önemli kılıyor. Circle, 10 Temmuz'da faaliyetleri arasında Circle ve iştirakleri için emanetçilik, potansiyel kurumsal saklama ve USDC rezerv yönetimi bulunan bir ulusal emanet bankası için nihai onay aldı. Bu nihai onay ile başvuru hattındaki diğer şartlı onaylar arasındaki fark, sadece usuli bir farktan ibaret değil.