Şirketlerin nakit yönetiminde en büyük fırsat, ödeme şartlarını kısaltmak değil, ödeme zamanının belirsizliğini ortadan kaldırmaktır.
Bugün şirketlerin nakit yönetimi playbook'u neredeyse refleks haline gelmiştir: satıştan doğan alacakları kısaltmak, ödemeleri uzatmak, stokları sıkıştırmak. Ancak bu statik yaklaşım, nakit dönüştürme döngüsünün gün sayısını optimize etmeye odaklanmaktadır. eventually, birisi bu günleri vermek zorunda kalacaktır.
Bir alıcı, ödeme şartlarını 30 günden 45 güne uzatirse, kısmen tedarikçiye 15 gün finansman yükler. Bir tedarikçi daha hızlı ödeme talep ederse, denklemi tersine çevirir.
Bu, B2B ödemeleri ile ilgilenen herkes için yeni bir haber değildir. Bir şirket, faturayı 30. günde öderse, paranın hesabından ne zaman çıkacağından emin değildir. Bir tedarikçi, 30. günde ödeme vaat ederse, kullanılabilir fonların ne zaman geleceğinden emin değildir.
Bu küçük zaman belirsizlikleri, tek bir günün B2B işlemlerine yayıldığında, şirketler yalnızca ticari yükümlülükleri nedeniyle değil, ödeme altyapısı nedeniyle likidite taşıyor.
Sözleşme, 30. günü belirtir. Bilanço, çok daha belirsiz bir experience yaşar. Bu, finansın nakit dönüştürme döngüsü hakkında düşünme şeklini değiştirir.
Oku: Çalışma Sermayesi, CFO'lar için Fiyata Bağlı Bir Portföy Haline Geliyor
Nakit'e Zamanımda Gizli Değişken: Varyans
Faturadan fonların kullanılabilir olacağı zamana kadar olan süre, PYMNTS Intelligence tarafından tanımlanan Nakit'e Zamanımda, sermayenin başka yerlerde kullanılamayacağı bir süreyi temsil eder.
İki büyük işletme, her biri cuma günü 100 milyon dolarlık alacağı bekliyor olsun. Birisi, paranın ne zaman geleceğini, hangi müşterilerin göndereceğini, hangi faturaları karşılayacağını ve fonların ne zaman kullanılabilir olacağını neredeyse kesin olarak bilir. Diğerisi, yalnızca 100 milyon doların sözleşmesel olarak ödeneceğini bilir. Bunlar eşdeğer hazine pozisyonları değildir. Bu, nakit akışındaki varyansın, çalışma sermayesi maliyeti haline gelir.
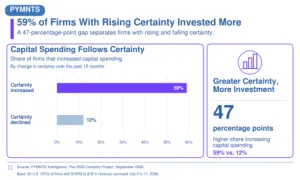
İkinci şirket, varyans için planlama yapmak zorundadır. Daha fazla işletme nakit tutabilir, revolver kapasitesini koruyabilir veya başka bir sermaye dağıtımı ertelenebilir, çünkü beklenen alıcılar kesin likidite olarak ele alınamaz. Ve bu, finans organizasyonlarının nadiren DSO veya DPO ile birlikte tartıştığı bir metriği önerir: sözleşmesel nakit zamanı ile gerçek ekonomik kullanılabilirliği arasındaki fark, veya Nakit'e Zamanımda.
Önemli CFO sorusu şaşırtıcı derecede basit hale gelir: Ödeme altyapımız bize precis olarak ne olacağını söyleyemediği için, ne kadar nakit tutuyoruz?
Sonraki büyük atılım, müşterileri 29. günde yerine 30. günde ödemeye ikna etmekten veya tedarikçileri 31. günde kabul etmeye ikna etmekten gelmeyecek. 30. gün sonunda 30. gün gibi davranmaya başladığında ve CFO'nun artık farkı sigorta etmek için milyarlarca dolar tutmak zorunda kalmadığında gelecek.