Kripto paraların günlük ticaretteki yolculuğu, cüzdandaki bir kart, kasa önündeki bir alışveriş ve arka planda gerçekleşen dijital varlık transferleriyle oldukça tanıdık bir hal almaya başladı.
PYMNTS Intelligence ve Paymentology iş birliğiyle hazırlanan Payments Innovation Tracker® Serisi'nin Temmuz sayısında yer alan “Varlıktan Günlük Paraya: Dijital Para Birimlerini Harcanabilir Hale Getirmek” raporu, bu durumun yarattığı temel fırsatı gözler önüne seriyor. Tüketiciler, alışverişlerinde kripto para ve stablecoin kullanmaya giderek daha fazla ilgi gösterse de kabul edilebilirlik, güven ve düzensiz ödeme deneyimleri hala tercihlerini kısıtlıyor.
Rapor, bu konuda pratik bir çözüm yolu sunuyor. Bağlantılı kartlar, anlık para çevrimi ve modern kart çıkış sistemleri, dijital varlıkları tüketicilerin ve mağazaların halihazırda kullandığı ödeme araçlarıyla birleştirebiliyor.
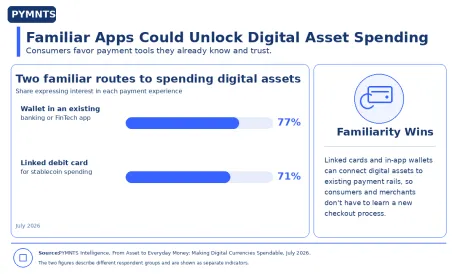
Halihazırda kullanılan uygulamalar bu sürece açılan bir kapı niteliği taşıyabilir. Rapora göre, tüketicilerin yüzde 77'si mevcut bir bankacılık veya FinTech uygulaması üzerinden kripto ya da stablecoin cüzdanı açacağını belirtiyor. Bu oran, banka ve FinTech şirketlerinin müşterilerini yabancı bir finansal dünyaya girmeleri için ikna etmelerine gerek olmadığını gösteriyor. Şirketler, halihazırda güvene dayanan müşteri ilişkilerine dijital varlık yetenekleri ekleyebilir. Sağlayıcılar için asıl fırsat, bu erişimi ayrı bir kripto işlemi gibi değil, mobil bankacılığın doğal bir uzantısı gibi hissettirmekte yatıyor.
Bağlantılı kartlar, mağazalardan ödeme sistemlerini değiştirmelerini istemeden kabul alanını genişletebiliyor. Rapor, stablecoin sahiplerinin yüzde 71'inin bu varlıkları harcamak için bağlantılı bir banka kartı kullanacağını ortaya koydu. Bu tür programlar, dijital varlıkları satış noktasında çeviriyor ve ardından işlemi yerleşik kart ağları üzerinden gönderiyor. Kart, iki finansal sistem arasında bir köprü görevi görüyor. Tüketiciler tanıdık bir ödeme yöntemi kullanırken, mağazalar da parayı halihazırda destekledikleri süreçlerle alıyor.
Altyapı çalışmaları, tüketici ilgisini kullanılabilir ürünlere dönüştürüyor. Kart çıkaran kurumlar ve FinTech şirketlerinin, kullanıcıları arka plandaki karmaşık mekanizmalara maruz bırakmadan işlemleri yetkilendirebilecek, para birimlerini anlık çevirebilecek ve gerçek zamanlı kart basabilecek sistemlere ihtiyacı var. Rapor, doğrudan Visa ağı üyeliği kazandıktan sonra yıllık harcamalarda 3 milyar doların üzerine çıkan bir dijital varlık kart platformu olan Rain'i örnek gösterdi. Bu büyüme, yerleşik ağlar ile yeni dijital varlıkların ticari ölçekte nasıl birlikte çalışabileceğini net bir şekilde ortaya koyuyor.
Raporun diğer bulguları da bu tabloyu destekler nitelikte. 2023'ün başlarından 2025'in sonlarına kadar aylık kripto kart harcamaları yaklaşık 15 kat artarak yıllık bazda 18 milyar dolarlık bir seviyeye ulaştı. Ancak talep, çeşitli kategorilerde hala kullanımın önünde. Rapora göre, stablecoin sahiplerinin yüzde 42'si dijital varlıklarla büyük alışverişler yapmak isterken, şu anda bunu yapanların oranı yalnızca yüzde 28. Sınır ötesi iş ödemeleri de yakın vadeli bir başka kullanım alanı sunuyor; çünkü stablecoin'ler maliyetleri düşürebiliyor, yerleşim sürecini hızlandırabiliyor ve dolara endeksli değere erişim sağlayabiliyor.
Sonuç olarak rapor, dijital varlıkların kullanımını kolaylaştırarak, bunları güvenilir hizmetlerin içine yerleştirerek ve tanıdık ödeme altyapılarına daha fazla iş yükü vererek benimsenmesi için olumlu bir yol haritası çiziyor.



