
Christina Comben tarafından yazıldı, personel yazarı. Andrew Fenton tarafından incelendi, personel editörü.
Christina Comben tarafından yazıldı, personel yazarı.
Andrew Fenton tarafından incelendi, personel editörü.
Dergi 4 Eylül 2026 tarihinde yayımlandı.
Kripto projeleri kendi tokenlarını almak için yüzlerce milyon dolar harcıyor. Peki geri alımlar kalıcı değer yaratıyor mu, yoksa tokenları gerçekten olduklarından daha değerli gösteriyor mu?
Sektör olgunlaşırken ve geleneksel finansın defterinden daha fazla sayfa alırken, kripto projeleri halka açık şirketlerin davranışlarını benimsemeye başlıyor.
Kriptoyu sarsan son trend token geri alımları: geliri kullanarak kendi tokenını geri almak.
2026 yılında şu ana kadar kripto projeleri bu uygulama için yaklaşık 640 milyon dolar harcadı. Bu rakam bir önceki yılın aynı dönemine göre yaklaşık yüzde 17 artış demek ve 2024 yılında harcanan 366 bin doların bir büyüklük sırası üzerinde. Mevcut harcamanın neredeyse yüzde 90’ı Hyperliquid ve Pump.fun’a ait.
Peki ani çekicilik ne?
Geri alımlar bir token için talep yaratabilirken, yakımlar arzı azaltarak her tokenı daha değerli hale getirebilir. Bu dinamik token fiyatı üzerinde yükselici baskı yaratabilir.
Ayrıca sahiplere altyapı protokolündeki ekonomik faaliyetle daha somut bir bağlantı sunar. Merkezi olmayan borsa ağı 1inch’in baş hukuk görevlisi Orest Gavryliak Dergi’ye şöyle diyor:
“Projeler gelirle finanse edilen geri alım ve yakımlar uyguladığında genellikle akıllarında iki amaçtan biri olur: ya dolaşımdaki token arzını azaltmak ya da protokol gelirlerine yatırım yapma gerekçesini göstermek.”
Gavryliak, kullanıcılara bir projenin “token aldığını ve yaktığını” söylemenin yönetim haklarının nasıl çalıştığını, ücretlerin nasıl belirlendiğini veya protokolün nasıl kullanıldığını açıklamaktan “çok daha doğrudan” olduğunu söylüyor.
Ama bunun bir ters tarafı var: bir protokolün tokenını almak için harcadığı her dolar, geliştirici istihdam etmek, işi büyütmek, bilançosunu güçlendirmek veya ürünü geliştirmek için harcayabileceği bir dolar demek.
Öyleyse geri alımlar kripto paraların en sıcak tokenomik araçlarından biri haline gelirken, bunları kullanan projeler için gerçekten iyi mi?
Neden kripto projeleri kendilerini satın alıyor
Projelerin kendi tokenını satın almasının verimsiz olabileceğini düşünebilirsiniz. Sonuçta projeler genellikle maliyetleri karşılamak için fon toplamak amacıyla token satar.
Neredeyse, ama önemli bir şartla. Oluşturulan geliri geri alım için kullanmak ve sonra bunları tutmak veya yakmak, protokolün başarısı ile tokenın değeri arasında dolaylı bir bağlantı yaratır. Bu, kripto projelerinin uzun süredir mücadele ettiği bir şey. Bitwise Europe’da kıdemli araştırma uzmanı Max Shannon açıklıyor:
“Geri alımlar ve yakımlar token sahiplerine değer biriktirmenin etkili bir yolu olmaya devam ediyor: token için açık piyasada sürekli bir alım emri yaratıyorlar ve token başarısını platformun benimsenmesine doğrudan bağlıyorlar.”
Bu, son birkaç yılını anlatıları kovalayarak veya daha aptal bir alıcı teorisiyle speküle ederek geçiren bir sektör için büyük bir değişim demek. Kullanıcıların Fartcoin veya Peanut the Squirrel’ü sağlam ekonomik modelleri için değil aldıkları biliniyor.
Bazı protokoller bu fikri başkalarından çok daha ileri götüyor. Hyperliquid örneğin gelirinin yüzde 99’unu HYPE’ı geri almak ve yakmak için kullanıyor ve Pump.fun gelirinin yüzde 50’si tokenını almak ve yakmak için harcanıyor, dolaşımdan çıkarılan 446,65 milyon dolar değerinde PUMP bulunuyor.
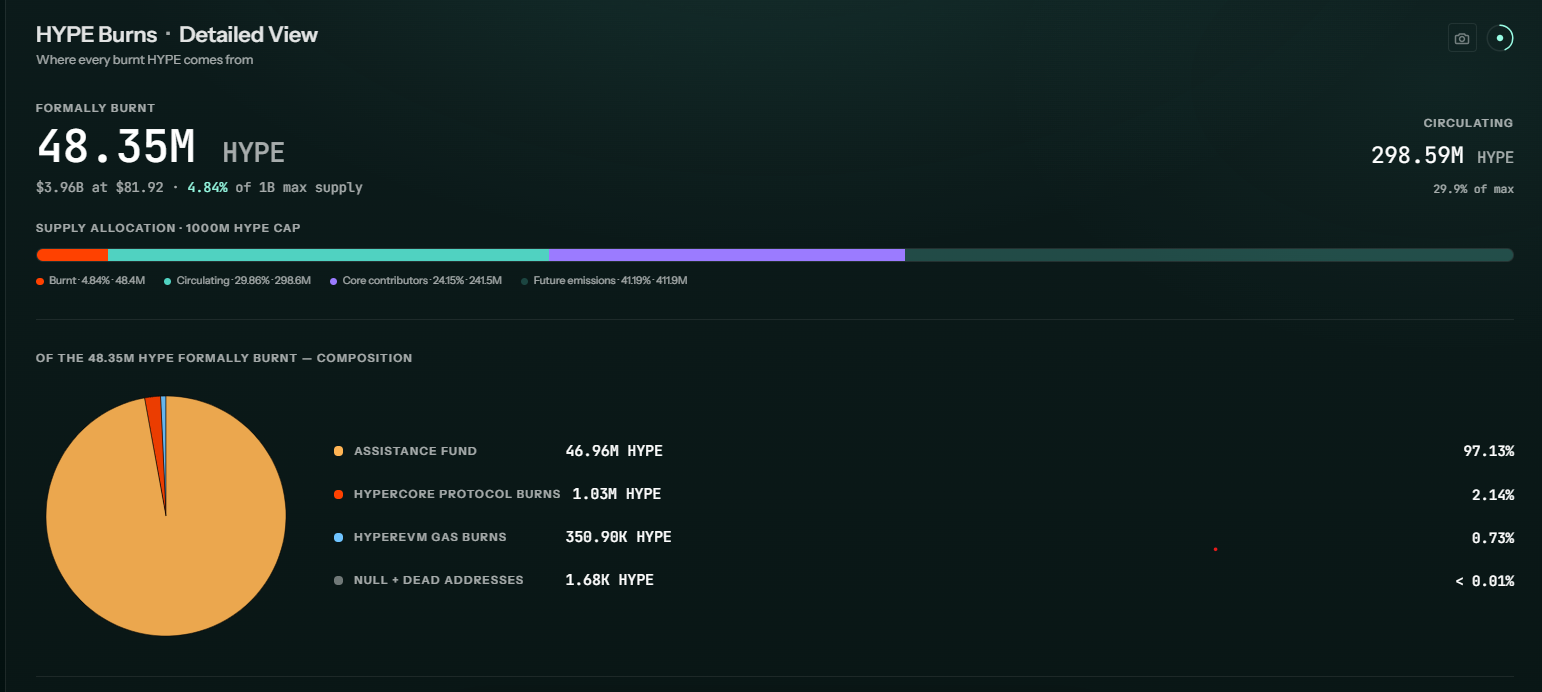
HYPE Yakımları. Kaynak: Hyperliquid
DeFi altyapı protokolü Spark biraz farklı bir model sunuyor, kurucu ortağ ve yönetici kurucu Sam MacPherson’a göre protokol fazlasıyla finanse edilen açık piyasa geri alımlarıyla 143 milyonun üzerinde SPK edindi.
Ama bu tokenlar yakılmadı ve bunun yerine ekosistemde uzun vadeli katılımcılara ödül vermek için Spark hazinesinde kaldı. MacPherson Dergi’ye amacın sadece arzı azaltmak olmadığını söylüyor:
“Token sahipleri gelir oluştuğunda bir dağıtım almak yerine protokolün uzun vadeli ekonomik başarısına katılmalı.”
Geri alımların Spark’ın bu uyumu yaratmasına izin verdiğini ve “edinilen SPK’nın nihai olarak nasıl ve ne zaman kullanılacağı konusunda esneklik korumasına” olanak sağladığını söylüyor, böylece protokol tokenını basit bir temettü mekanizması olmaktan çıkarıp ekonomik olarak ilgili hale getirebiliyor.
Token geri alımları aynı zamanda sahiplere geliri geri döndürmek için oldukça vergi etkin bir yol, çünkü kullanıcılar temettü veya ödüller üzerinden ağır bir vergi faturalarıyla karşılaşmıyor.
Tokenı satın almak parayı en iyi kullanım şekline mi?
Bütün bunlar mükemmel mantıklı görünse de, daha büyük soru bir projenin fonlarını kendi tokenını satın almak için kullanmak gerçekten en iyi kullanım mı?
Her durumda değil muhtemelen. MacPherson şöyle diyor:
“Soru şu olmalı: fazladaki bir sonraki doların en yüksek değerli kullanımı nedir?”
Bir protokol sermayeyi cazip getiri oranlarıyla yeniden yatırırsa, bunun sadece geliri geldikçe dağıtmak yerine “çok daha değerli” olabileceğini söylüyor.
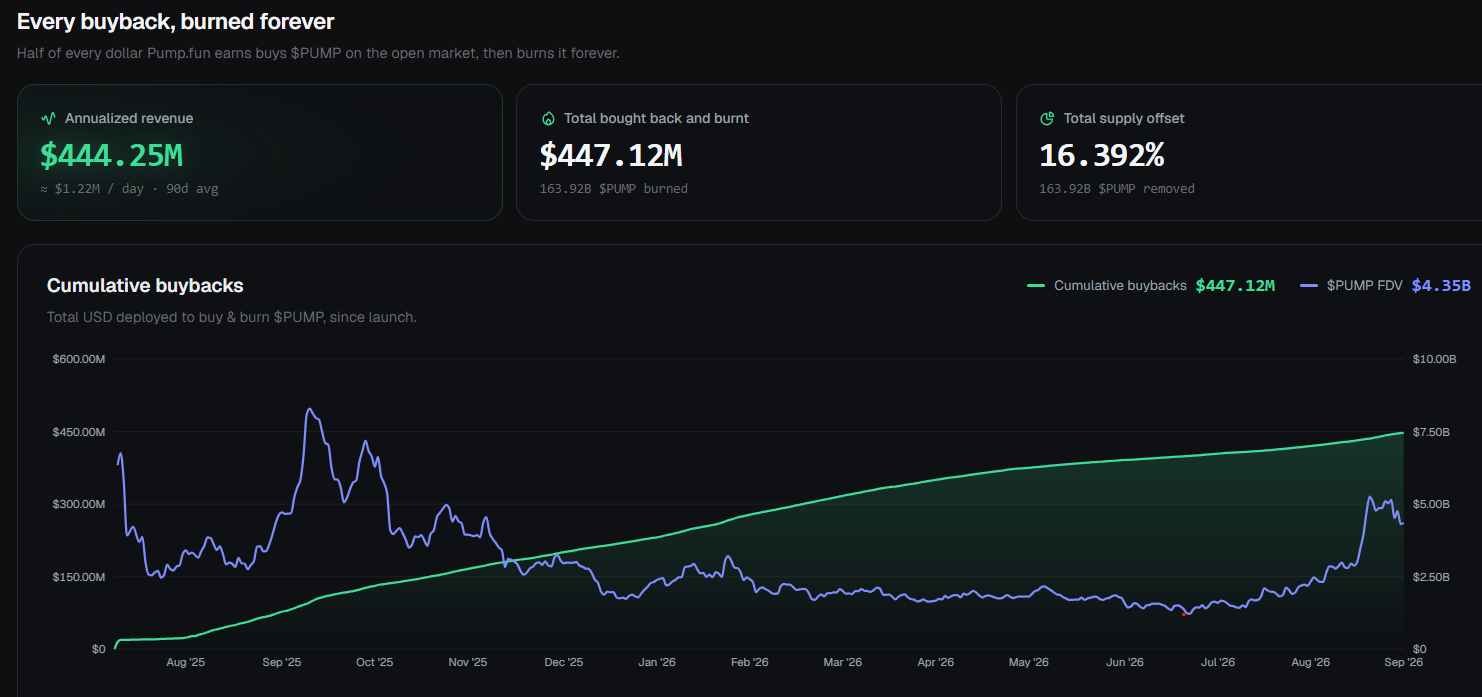
PUMP Yakımları. Kaynak: Pump.fun
Geri alımlar altyapıdaki işi gerçekten iyileştirmeden token ekonomisini destekleyebilir.
Ayrıca geri alımların daha yüksek token fiyatlarına dönüşeceğine dair demirleşmiş bir garanti de yok. Pump.fun Temmuz 2025’ten bu yana PUMP’ı agresif bir şekilde satın alıp yakıyor, ama token hala Eylül 2025’teki tüm zamanların en yüksek seviyesinin yüzde 50 altında seyrediyor. UNI de Uniswap’ın Kasım 2025’te UNIfication önerisini açıkladıktan sonra elde ettiği kazanımların yaklaşık yarısını geri verdi.
Shannon, fiyat hareketlerine “çok sayıda faktörün” katkıda bulunduğunu ve bunun geri alımların başarısız olduğunu kanıtlamadığını belirtiyor, ama:
“Bu durum yatırımcıları bu başlangıç benzeri projelerin geri alım ve yakımlara ayrılan gelir payını azaltıp daha fazla kaynağı ekibe ve projenin kendisine yatırım yapmasının daha iyi olup olmadığını tartışmaya itti.”
Yatırımcılar fiyatı yükselten bir geri alım şeması ile başarılı bir iş modeli arasında dikkatli bir ayrım yapmalı.
Sürdürülebilir bir protokol gerçek fazlalık oluşturuyorsa, bu parayın bir kısmını kendi tokenını almak için kullanmaya karar verebilir, ama aynı zamanda zorluk çeken bir proje sadece fiyatı hareket ettirmek için token geri alımı yapmaya çalışabilir. MacPherson şöyle not düşüyor:
“Bir geri alım sürdürülemez bir protokolü sürdürülebilir kılmaz.”
Bir token hisse senedine benzemeye başladığında
Token geri alımları hisse senedi geri alım programlarına yüzeysel olarak benzese de, bu tokenların hisse senetlerine daha fazla benzemeye başladığı anlamına gelmiyor.
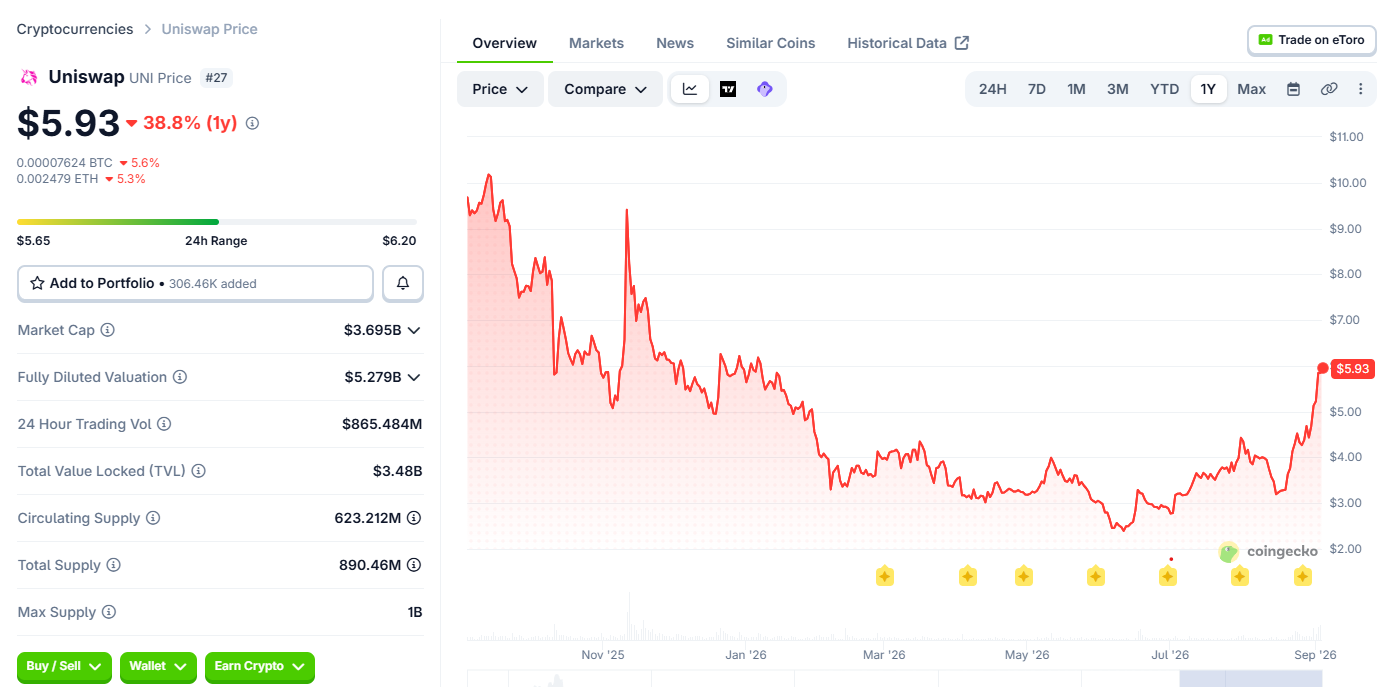
UNI, geri alım ve yakımlara başladığından bu yana yaklaşık yüzde 50 düştü. Kaynak: Coingecko
Bir hissedar bir şirketin bir parçasına sahiptir ve oy hakları, temettüler veya kalan varlıklar üzerinde talep hakkına sahip olabilir. Token sahipleri genellikle aynı yasal haklara sahip değildir ve Orest bu ayrımın kritik olduğunu söylüyor. “Bu bir piyasa mekanizması, yasal olarak uygulanabilir bir hak değil,” diyor.
MacPherson SPK’yı bir zincir üzerindeki protokol için “sahte özkaynak” olarak tanımlıyor. Geleneksel şirket anlamında yasal bir mülkiyet yapısı olmasa da ekonomik olarak Spark “çok sayıda aynı özelliği yaratmaya çalışıyor: yönetişime katılım, uzun vadeli uyum ve protokolün başarısından en çok kararanın faydalanmasını sağlayan bir mekanizma.”
Geri alımlar temettülere benzemeye başladığında
Ama kripto TradFi geri alımlarını taklit etmeye başladığında, düzenleyiciler bu mekanizmaların gerçekte neye tekabül ettiğini göz önüne aldığı için ufukta fırtına bulutları birikiyor olabilir.
Dijital Varlık Piyasası Açıklık Yasası CLARITY Act of 2025 taslak halinde kalıyor ve kesin hukuk olarak ele alınmamalı, ama Gavryliak’a göre önerilen çerçevesi bir tokenın değerinin nereden geldiği sorusunun anahtarını vurguluyor:
“Eğer değer ağın kendi işlevselliğinden kaynaklanıyorsa, varlık bir emtia gibi görünür. Ama değer projenin ekibinin ürün çıkarma, pazarlama veya token sahiplerine getiri sağlama konularındaki çabalarına dayanıyorsa, o zaman zaten bir menkul kıymettir. Sonunda tokena bir hisse senedi elbisesi giydirip onun bir emtia olmasını beklemeyin.”
Sonuçta kripto yatırımcıları bir tokenın altında ne olduğunu bilmek istiyor — gelir, kullanıcılar, sürdürülebilir ekonomi — ve tokenın bu şeylerden faydalanması için birkaç güvenilir yol.
Geri alımlar bir çözüm sunabilirken, aynı zamanda Gavryliak’ın da belirttiği gibi, alttaki sorunları düzeltmeden bir tokenı gerçekten olduğundan daha değerli gösteren bir başka finansal mühendislik parçası olabilir:
“Geri alımlar durduğunda tokenı tutmak için hala bir neden var mı? Cevap hayır ise, sorun tokenomikten daha derindir.”



