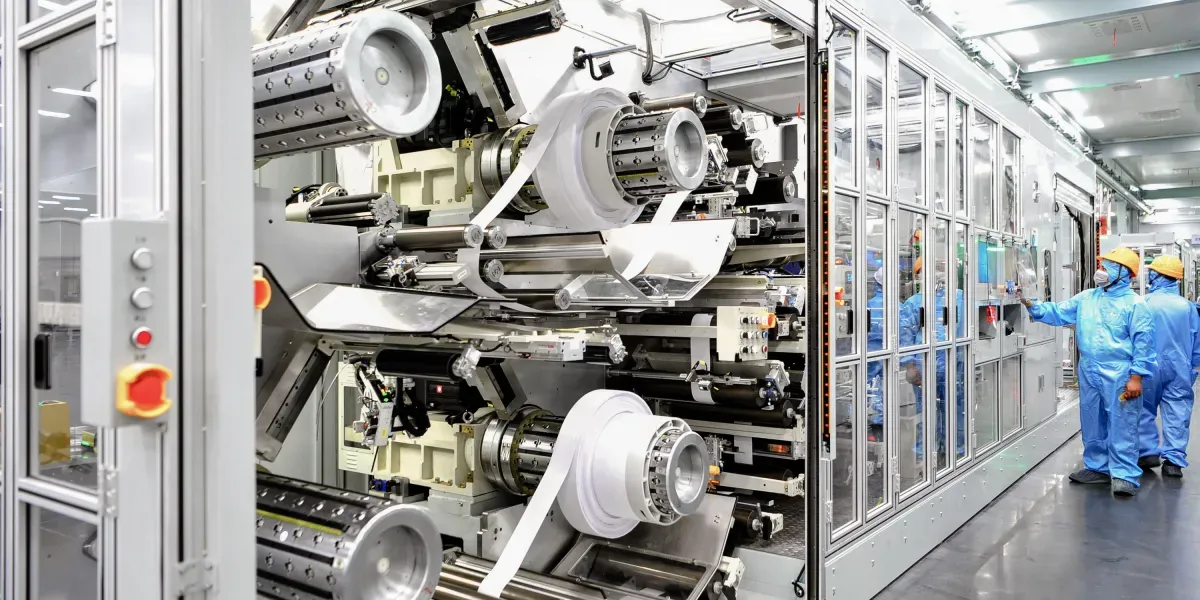

ABD enerji depolama pazarında hızlı büyüme rekorları kırılıyor. Bu durum şebekeyi güçlendirmeye, güvenilirliği artırmaya ve emisyonları azaltmaya önemli katkı sağlayacak; zira bataryalar rüzgar ve güneş gibi kesintili yenilenebilir kaynaklardan gelen enerjiyi depolamaya yardımcı oluyor.
Kritik olan nokta, tüm bunun ucuz Çin menşeli bataryaların yardımıyla gerçekleşiyor olması. ABD’nin bu bağımlılığını azaltmaya yönelik kararlı bir çaba var. En son olarak, Ağustos ayının sonunda Trump yönetimi ulusal bir olağanüstü hal ilan etti ve bu karar pratikte Çin yapımı bataryaların şebeke ölçeğindeki enerji depolama sistemlerinde kullanılmasını yasaklıyor.
Herhangi bir hayati enerji teknolojisinde tek bir kaynağa bağımlılığı azaltma konusunda bir argüman var. Ancak tüm bu gerilim daha geniş bir soruyu gündeme getiriyor: Ülkeler ucuz ve ulaşılabilir teknolojiden ne kadar yararlanmalı, yoksa daha yüksek maliyetle gelse bile kendi fabrikalarını geliştirmeye zorlamak için ana kaynakları kesmeli mi?
Bu, ABD’nin batarya tedarik zincirinde Çin etkisinden uzaklaşma yönündeki ilk hamlesi değil. Son yıllarda kullanılan başlıca politika araçlarından biri, yeni teknolojilerin kullanımını teşvik etmek için tasarlanan vergi indirimlerini kısıtlamak oldu. Uygun proje türlerini sınırlamak, yerel teknolojilerin maliyetini düşürerek aksi halde daha ucuz ithal seçeneklerle rekabet edebilir hale getirmelerine yardımcı olabilir.
2022’de ABD hükümeti Enflasyonun Azaltılması Yasası’nın parçası olan vergi indirimlerini, bir bataryanın minerallerinin nerede çıkarıldığı, işlendiği veya geri dönüştürüldüğü ile bataryanın ve bileşenlerinin nerede monte edildiği konusunda kısıtlamalar getirecek şekilde tasarladı.
Bu vergi indirimleri 2025’te elden geçirildi, ancak Trump yönetimi benzer bir yaklaşım benimsedi. Yeni mevzuat, 2026’dan itibaren yeni enerji depolama projelerinde kullanılan malzemelerin maliyetinin %55’inin Çin ve diğer kısıtlı ülkelerin dışından gelmesini şart koşuyor; aksi halde projeler vergi indirimi için uygun olmayacak.
Tarifeleri de unutmamak gerek. Bataryalar için ithalat vergileri Ocak ayında %7,5’ten %25’e yükseldi.
Ancak yeni başkanlık kararnamesi daha radikal bir adım. Kararname, ulusal güvenlik riski oluşturan “herhangi bir yabancı üretimi toplu güç sistemi elektrik ekipmanının” kurulumunu yasaklıyor. Kararname özellikle batarya enerji depolama sistemlerinin yanı sıra invertörleri ve transformatörleri de açıkça hedef alıyor.
“Tam bir yasak biraz sürpriz oldu ve ABD’deki yerel oyuncular için biraz endişe yaratıyor,” diyor Benchmark Mineral Intelligence enerji endüstrisi analisti ve enerji depolama ve enerji başkanı Shan Tomouk.
BloombergNEF enerji danışmanlığının analizine göre, bu hamle yakın vadede şebekeye bağlı enerji depolama projelerinin devreye alınmasını yavaşlatma olasılığı taşıyor. Geliştiriciler kurallarla ilgili netlik beklerken projeler gecikebilir.
Enerji Bakanlığı’ndan yıl sonuna kadar beklenilen detaylı rehberliğe bağlı olarak, bazı projelerin hücreler için alternatif kaynaklar bulması gerekebilir; bu kaynaklar yerli üretim olabilir ya da başka ülkelerden ithal edilebilir. BloombergNEF enerji depolama analisti Isshu Kikuma’ya göre bunlar muhtemelen Çin ithalatından daha pahalı olacak. “En kötü senaryoda, bu projeler iptal edilebilir,” diyor.
Teknik olarak kararname mevcut enerji depolama tesislerini de kapsıyor, ancak bataryaların menşei nedeniyle bunların çevrimdışı hale getirilmesi pek olası değil. Mevcut tesislerin çoğu şu anda Çin bataryaları kullanıyor. Kikuma’ya göre kararı harfiyen uygulamak pratikte ABD şebekesindeki kurulu batarya enerji depolamanın çoğunu kaldırmak anlamına gelir.
Uzun vadede ABD nihayetinde batarya talebini kendi karşılayabilecek. Ülkenin yaklaşık 2030’a kadar yeterli kapasiteye sahip olabileceği belirtiliyor, ancak bazı fabrikalar tam kapasiteye çıkmayabilir ya da tam kapasiteyle çalışmayabilir; bu da yerel arzın talebi ancak 2030’ların ilerleyen dönemlerinde karşılayabileceği anlamına geliyor.
LG Energy Solutions, Samsung SDI, Ford ve SK On’dan yeni fabrikaların önümüzdeki yıla kadar faaliyete geçmesi ya da kapasite artırması bekleniyor. İronik bir şekilde yavaşlayan elektrikli araç pazarı yardımcı oluyor; araç bataryaları için tasarlanmış bazı fabrikalar hücre üretimini şebeke depolama için yeniden yapılandırıyor.
Ancak bunun bir maliyeti olacak. Bugün ABD’de üretilen bataryalar Çin’de üretilenlere kıyasla hâlâ önemli ölçüde daha pahalı. Güney Kore gibi diğer ülkelerden ithalata geçmek bile muhtemelen daha pahalı olur.
Bu, ABD’nin ötesine ve hatta bataryaların ötesine geçen kritik bir konu. Çin, güneş panelleri ve bataryalar gibi teknolojilerde dünyanın büyük bir kısmından çok ileride. Yıllarca süren devlet desteği ve araştırma-üretim deneyimiyle ülke bir enerji süper gücü haline geldi.
Dünya bu durumu nasıl yöneteceğini çözmeye çalışırken korunması gereken hassas bir siyasi denge var. Teklif edilen ucuz teknoloji emisyonları ve enerji maliyetlerini ciddi şekilde azaltmaya yardımcı olabilir. Ancak hayati teknolojiler için tek bir oyuncuya fazla güvenmenin riskleri olabilir.
Bu makale, MIT Technology Review’ın haftalık iklim bülteni The Spark’tan. Her Çarşamba gelen kutunuza almak için buradan kaydolun.