

Çoğu kişiye bir kripto paranın fiyatının nasıl belirlendiğini sorduğunuzda, spot alım satımı tarif eder: Alıcılar ve satıcılar bir borsada buluşur ve son işlem fiyatı belirler. Ancak Bitcoin, Ether ve genel kripto piyasaları söz konusu olduğunda, işleyiş yıllardır böyle değil.
Sürekli vadeli işlem sözleşmeleri (perpetual futures) veya kısaca 'perps' olarak adlandırılan bu enstrümanlar, hiçbir zaman vadesi dolmayan ve kaldıraçlı işlemlere olanak tanıyan sözleşmelerdir. Günümüzde tüm kripto vadeli işlem hacminin yaklaşık %93'ünü oluşturan perps'lerin günlük işlem hacmi, altlarındaki spot piyasadan düzenli olarak daha yüksek seyrediyor.
Geleneksel bir vadeli işlem sözleşmesinin bir uzlaşma (vade) tarihi bulunur. Bu tarihte sözleşme sona erer ve fiyatı, takip ettiği dayanak varlığın spot fiyatına eşitlenmek zorundadır. Ancak sürekli vadeli işlemlerin böyle bir tarihi yoktur ve günlük olarak değişen 'fonlama oranı' (funding rate) adı verilen bir maliyet karşılığında süresiz olarak elde tutulabilir.
Piyasa mikro yapısı üzerine yapılan bir dizi çalışma, hangi platformun Bitcoin fiyatını ilk 'keşfettiğini', yani yeni bilginin piyasaya ilk olarak nerede girdiğini sorguladı. Yanıt sürekli olarak türev piyasalarını işaret etti.
Journal of Financial Markets'ta yayınlanan bir araştırmada Carol Alexander ve meslektaşları, düzenlemeye tabi olmayan platformlardaki perps'lerin Bitcoin fiyat keşfi için en güçlü araçlar olduğunu ortaya koydu. Araştırmaya göre, düzenlemeye tabi vadeli işlemler ve ABD spot borsaları bu hareketlere öncülük etmek yerine onlara tepki veriyor.
Diğer çalışmalar ise parçalı kripto para piyasasında fiyat oluşumunun birincil kaynağı olarak Binance'in perps piyasasını işaret ediyor.
Kanıtlar kesin olmamakla birlikte, bazı çalışmalar belirli dönemlerde veya stresli piyasa koşullarında spot piyasanın hala lider konumda olduğunu gösteriyor. Ancak son birkaç yıldaki literatürün genel yönü, fiyatın oluştuğu yer olarak türev piyasasını işaret ediyor.
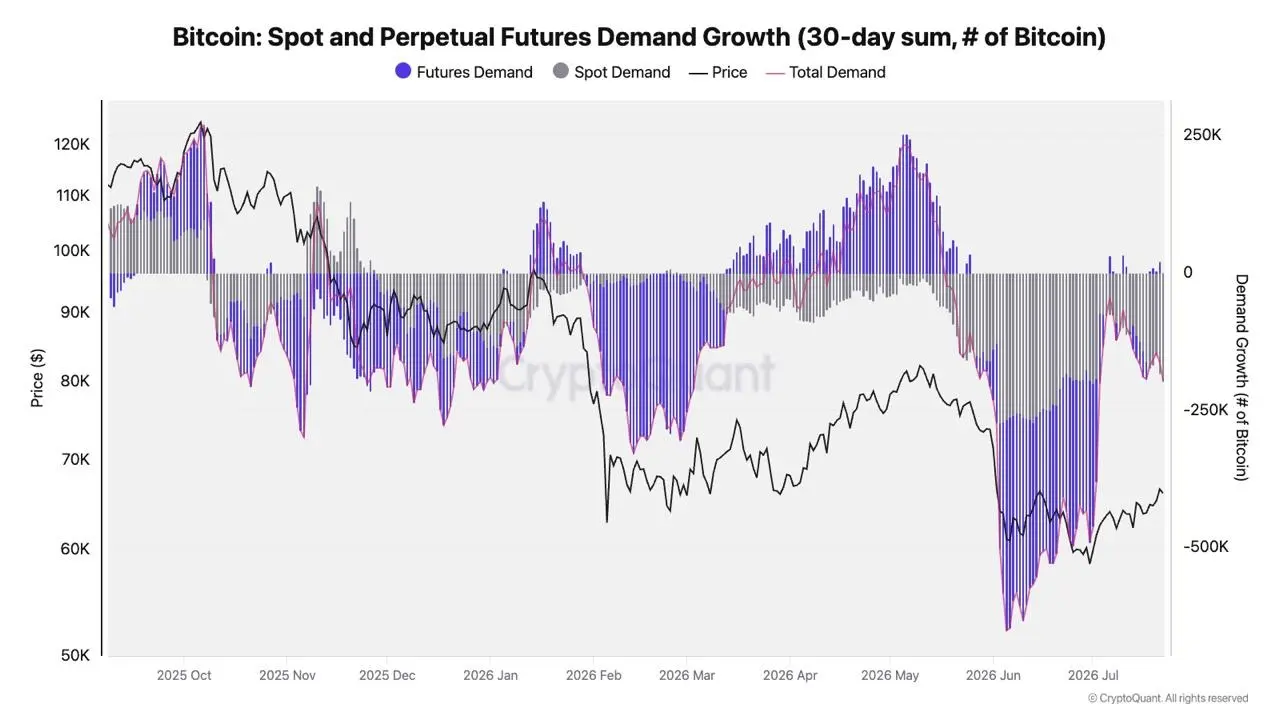
CryptoQuant Araştırma Başkanı Julio Moreno, CoinDesk'e yaptığı açıklamada konuya ilişkin şunları söyledi: 'Tarihsel olarak, perps'lerin çoğunlukla ayı piyasası toparlanmaları sırasında liderlik ettiğini gördük. Örneğin, Bitcoin perps talebindeki artış (grafikteki mavi çubuklar) Ocak 2026 ve Nisan-Mayıs 2026'daki fiyat rallilerine öncülük etti.'
Moreno sözlerine şöyle devam etti: 'Bu dönemlerde spot talep daralırken perps talebi genişledi. Yani spot piyasada talep daralmasına rağmen sürekli vadeli işlem piyasası fiyatlara yön veriyordu.'
Bu da bizi fonlama oranına (funding rate) geri getiriyor. Sürekli bir sözleşmenin vadesi dolmadığı için, fiyatını spot fiyata yaklaştıracak bir mekanizma geleneksel vadeli işlemlerdeki gibi işlemez. Bunun yerine, birkaç saatte bir, piyasada hangi taraf daha kalabalıksa o taraf diğer tarafa ödeme yapar.
Perps spot piyasanın üzerinde işlem gördüğünde, uzun (yüksek fiyat bekleyen) pozisyondaki yatırımcılar, kısa (düşük fiyat bekleyen) pozisyondakilere ödeme yapar. Bu mekanizma, sözleşmenin fiyatını dayanak varlığın fiyatına doğru yönlendirir.
Fonlama oranı, sözleşmeyi spot fiyata bağlayan bir çapa olduğu kadar, piyasadaki duyarlılığın (sentiment) canlı bir göstergesidir. Bu nedenle bazı yatırımcılar onu fiyat kadar yakından takip eder.
Zincir içi (onchain) işlem platformu Grvt'in kurucu ortağı Hong Yea, CoinDesk'e yaptığı açıklamada şunları söyledi: 'Aslında 100'den fazla yatırımcımızla anket yaptık. Gerçekten güçlü pozisyonlar alan yatırımcılarımız orada öngörülebilirlik istiyor, yorumlanması gereken başka bir veri noktası değil.'
Yea sözlerine şöyle devam etti: 'Haftalarca yönlü bir pozisyon taşıyorsanız, fonlama size piyasa hakkında yeni bir şey söylemez. Sadece haklı çıkmayı beklerken karınızdan götürür. Kullanıcılarımızın bize tarif etme şekli bu, "piyasa bana ne anlatıyor?" değil.'
SpaceX Örneği
Tüm bunlar için bir spot piyasanın var olması gerekmez. Mayıs ve Haziran aylarında yaklaşık üç hafta boyunca, dünyanın en çok izlenen piyasalarından biri, halka açık tek bir hisse senedi satmamış bir şirket için kripto altyapısı üzerinde işliyordu.
Elon Musk'ın sahibi olduğu SpaceX, rekor kıran 75 milyar dolarlık halka arzını (IPO) hisse başına 135 dolardan fiyatlandırdı ve 12 Haziran'da Nasdaq'ta işlem görmeye başladı. Bunun çok öncesinde, Binance, Coinbase, Hyperliquid ve diğer platformlardaki yatırımcılar, şirkete halka arz öncesi sürekli vadeli işlemler (pre-IPO perpetual futures) aracılığıyla maruz kalma satın alıp satıyorlardı.
İlk hamle, 18 Mayıs'ta sentetik bir SpaceX perps'ini piyasaya süren zincir içi türev borsası Hyperliquid'den geldi. Binance 21 Mayıs'ta, Coinbase 4 Haziran'da kendi SpaceX piyasasını açtı. BitMEX, Bitget ve OKX de daha sonra kendi sözleşmelerini ekledi.
Asıl çarpıcı olan, doğruluklarının test edilebildiği o anda ne kadar isabetli olduklarıydı. SpaceX'in listelenmesinden önceki gece, Hyperliquid ve Binance'deki perps'ler hisse başına yaklaşık 170 dolar seviyesindeydi. Bu, yatırım bankalarının belirlediği 135 dolarlık fiyatın oldukça üzerindeydi.
Ertesi gün SPCX açıldı, gün içinde 176 doların üzerine çıktı ve ilk seansını %19 artışla 161 dolardan kapattı. Hisse senedi neredeyse perps'lerin öngördüğü yerde işlem görmeye başladı. Kaldıraç arayan bireysel yatırımcıların domine ettiği bir piyasa, ilk gün talebini, teklif fiyatını oluşturmak için aylar harcayan bankalardan daha doğru okumuştu.
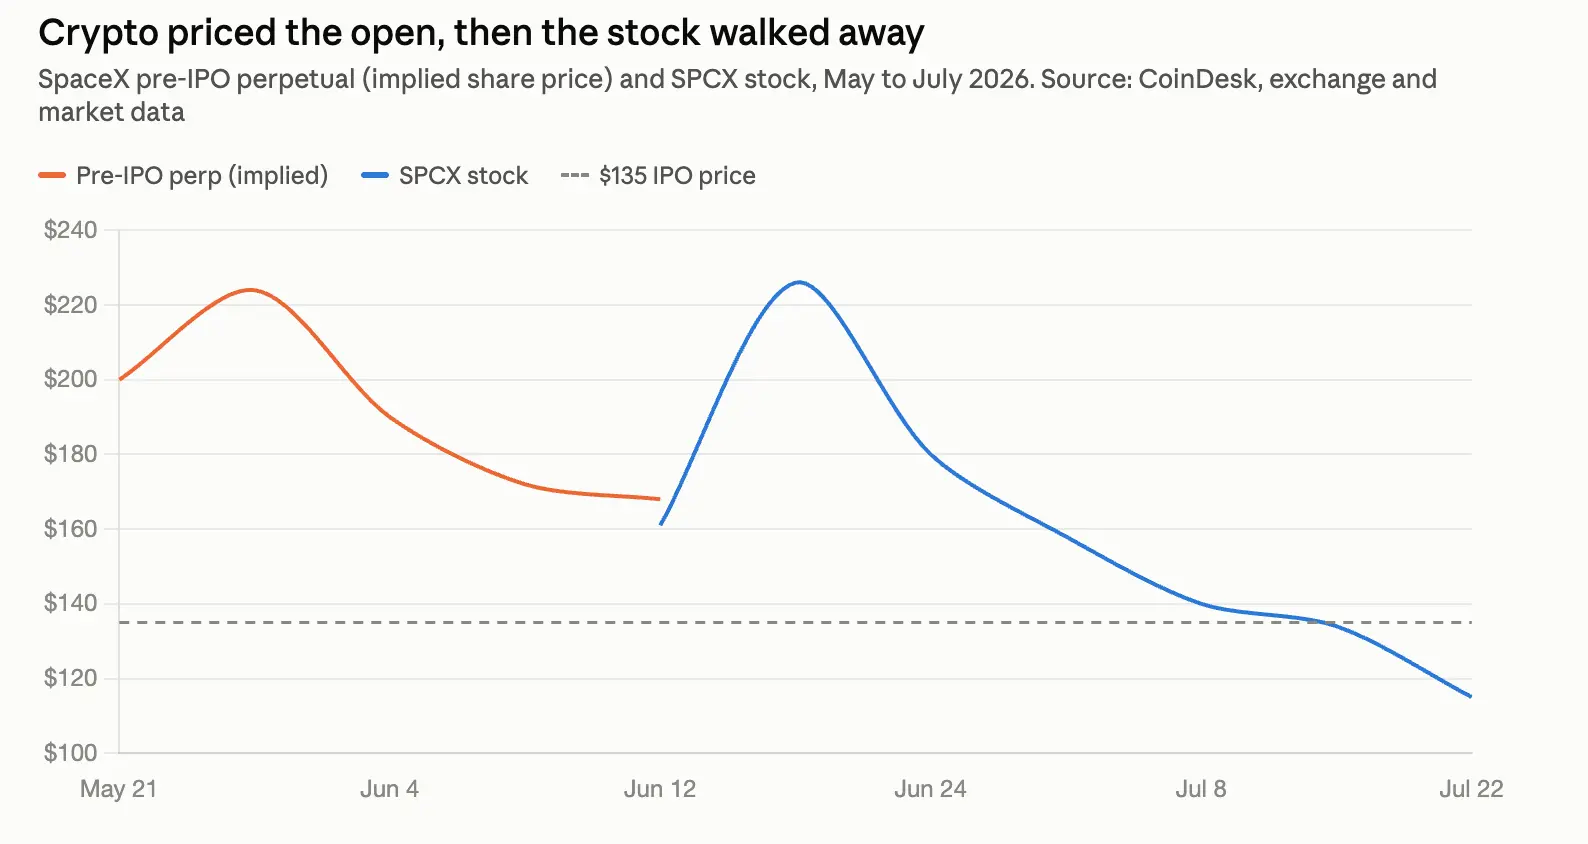
Bu fark (gap), paranın kazanıldığı yerdi. Perps piyasası SpaceX'i 135 dolarlık halka arz fiyatının oldukça üzerinde fiyatlıyordu. Yatırımcılar, listeleme öncesinde sözleşmeyi satın alıp ikisinin buluşacağına dair bahse girebiliyordu. Tüm bu sözleşmeler, hisse senedi işlem görmeye başladığı anda otomatik olarak SpaceX'in gerçek hisse fiyatına geçecek şekilde tasarlanmıştı. Halka arz zaten 4 kat fazla talep görmüştü, bu nedenle yön neredeyse hiç şüpheli değildi. Listeleme öncesi pencere bu ticaretin yapılabileceği tek yerdi.
Ancak daha sonra gerçekler, onu tahmin eden piyasayı yakaladı. SPCX, Haziran ayındaki zirvesinden %40'tan fazla değer kaybetti ve halka arz fiyatı olan 135 dolardan, bu haberin yazıldığı sırada yaklaşık 115 dolara geriledi.
Bunun nedeni, perps'lerin hiçbir zaman fiyatlayamayacağı bir şeydi: arz. SpaceX'in hisselerinin yalnızca küçük bir kısmı halka arzda satılmıştı ve yaklaşık 6 Ağustos'tan itibaren, yaklaşık 900 milyon kilitli içeriden öğrenen hissesi satışa uygun hale geldi.
SpaceX'in uç bir örnekte gösterdiği şey, araştırmaların sıradan kripto ticaretinde zaten doğru olduğunu söylediği şeydir: Türev piyasası, fiyatın giderek daha fazla keşfedildiği yer haline geliyor. Spot piyasa onu takip ediyor.
Perps'ler talebi fiyatlamada mükemmeldir, ancak arza karşı kördür. Her Bitcoin rallisi veya düşüşü, spot piyasaya ulaşmadan önce fonlama oranında başladığında bunu hatırlamakta fayda var.



