

Dergi 8 Eylül 2026'da yayınlandı.
Bitcoin taraftarları onu neredeyse kesin bir uzun vadeli yatırım olarak görüyor, ancak emeklilik farklı bir yaklaşım gerektiriyor. Emeklilik hesabınız için kripto maruziyeti ne kadar fazla olursa fazla olur?
Sats biriktiriyorsunuz. Getiri çiftliyorsunuz ve BTC'den vazgeçmektense arabanızı satmayı tercih ediyorsunuz. Peki bu, altın yıllarınızı Bitcoin'e emanet etmeniz gerektiği anlamına mı geliyor?
MIT finans profesörü Jonathan Parker gibi birçok emeklilik sektörü uzmanı, çeşitlendirilmiş bir emeklilik portföyünde kripto maruziyeti için ideal bir seviye olduğunu söylüyor.
Portföy seçimi, kişisel finans, emeklilik finansı ve Bitcoin üzerine araştırmaları bulunan Parker, kripto para biriminin nerede durması gerektiği konusunda alışılmadık derecede net. Bu görüş, ortalama vatandaşın görüşüyle de örtüşüyor.
Ulusal Emeklilik Güvenliği Enstitüsü'nün yakın tarihli bir araştırması, Amerikalıların %77'sinin işyeri emeklilik planlarında kripto para birimini riskli gördüğünü ortaya koydu.
Yöneticiler ve yatırım firmaları son yıllarda emeklilik birikimlerinde daha fazla kripto maruziyetine kapıyı giderek aralıyor.
BlackRock örneğin, risk tolere edilebildiği bir çeşitlendirilmiş portföy için %1-2 Bitcoin tahsisinin makul olabileceğini söylerken, Fidelity %2-5 arasında tahsislerin emeklilik sonuçlarını iyileştirebileceğini belirtiyor. Daha küçük bir pozisyon, yatırımcıların Bitcoin'in volatilitesinden faydalanmasını sağlarken düşüşü sınırlıyor.
Ama soyut olarak kripto paranın riskli olup olmadığından daha ilginç bir soru var.
Bitcoin'in nihai sağlam para olduğu ya da Ether'in finansın geleceği olacağı inancına tutkuyla bağlı olabilirsiniz ve yine de emeklilik birikimlerinizin bunun dışında kalmasının daha iyi olduğuna karar verebilir misiniz?
Bitcoin emeklilik portföylerine sessizce giriyor
Ryan Firth, dijital varlıklara uzmanlaşmış bir finans planlayıcısı olan Mercer Street Personal Financial Services'in kurucusu. Bitcoin'i tek başına bir emeklilik bahsi yerine geleneksel bir portföyün içinde tutabilecek bir varlık olarak görüyor. BTC'nin sadece üzerine eklenmek yerine bir kısmı hisse senedi maruziyetinin yerini alabileceğini söylüyor. Dergi'ye şunları anlatıyor:
“Bitcoin, hisse senetlerinden daha yüksek getiri potansiyeli sunar ama daha fazla volatiliteye sahiptir.”
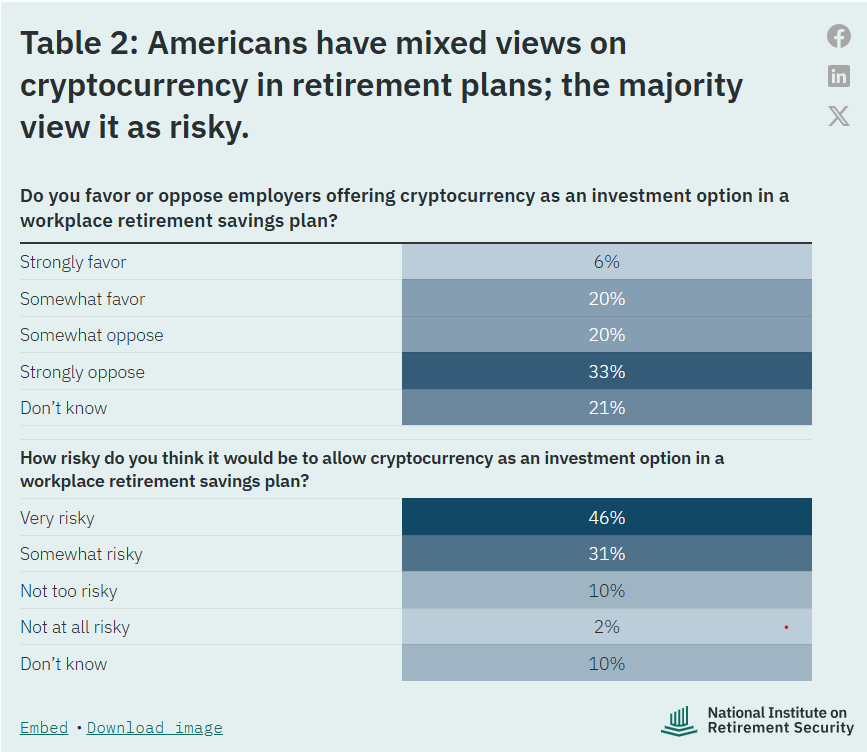
Amerikalıların emeklilik planlarında kripto para birimine yönelik görüşleri karışık. Kaynak: Ulusal Emeklilik Güvenliği Enstitüsü
Kripto varlıkların yatırım yapılabilir varlıkların %5'inden fazlasını oluşturmaması gerektiği yönünde genel bir kuralı olduğunu söylüyor ve ekliyor:
“Muhafazakar yaklaşım, kaybetmeyi göze alabileceğiniz kadar yatırım yapmaktır.”
Emeklilik fonları kendileri pozisyon alıyor
Ortalama kişi kripto endüstrisini çok riskli görebilir, ancak kurumsal yatırımcılar bunu bir fırsat olarak görüyor.
Kamu kayıtları, emeklilik fonları ve diğer büyük yatırımcıların düzenlenmiş spot Bitcoin borsa yatırım fonlarını tuttuğunu, diğerlerinin ise sektörle yakından ilişkili halka açık şirketler üzerinden maruziyet kazandığını gösteriyor.
ABD'deki en büyük kamu emeklilik fonu olan CalPERS, endeks odaklı kamu hisse senedi portföyünün bir parçası olarak en büyük kurumsal Bitcoin hazinesi sahibi Strategy'de yatırım yaptığını açıkladı.
En büyük eğitimci odaklı emeklilik fonu CalSTRS, Dergi'ye kripto para biriminde doğrudan yatırım yapmadığını ancak “bazıları kripto şirketi olarak görebileceği” Coinbase gibi firmalara yatırım yaptığını söylüyor. Coinbase, kripto para borsası platformu işleten halka açık bir şirket.
Buradaki fark, kurumsal yatırımcıların Bitcoin'i temel bir emeklilik varlığı yapmak yerine kripto endüstrisinin büyümesine maruz kalmaya çalışması.
Emeklilik portföyünüzün Bitcoin'in yapmadığı tek bir görevi var
Bitcoin'in sık düşüşleri ve yıllar süren ayı piyasaları, emekliliğe yaklaşan ya da emeklilikte olanlar için zor bir varlık haline getiriyor.
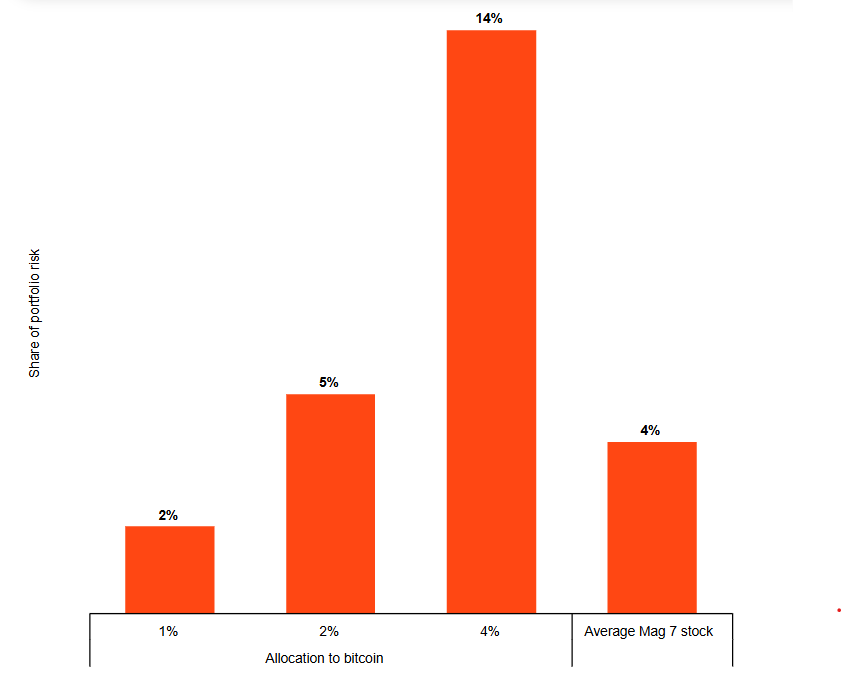
BlackRock, yatırımcılar riski tolere edebiliyorsa en fazla %2 Bitcoin tahsisi öneriyor. Kaynak: BlackRock
Gençken bir düşüş, daha geniş bir yükseliş trendi arasında sadece bir aksaklıktır. Emekli olduğunuzda, önemli ölçüde değer kaybetmiş emeklilik tasarruflarını harcamak zararı ciddi şekilde büyütür.
Geniş şekilde kullanılan %4 emeklilik çekim kuralının ortaya çıkmasına yol açan çalışmaları bulunan finans planlayıcısı ve araştırmacı Bill Bengen, sermaye korunmasının emeklilik portföyleri için “birincil öncelik” olması gerektiğini söylüyor.
Dergi'ye, Bitcoin gibi volatil varlıkların “faydalı olabileceğini” söylese de bir felaketi önlemeye yardımcı olmak için emeklilik portföyünün %5'inden fazla ile sınırlandırılmasını öneriyor.
Firth, sorunun Bitcoin'in toparlanıp toparlanmayacağı değil, yatırımcıların o kadar uzun süre bekleyip bekleyemeyeceği olduğunu söylüyor:
“Fiyatlar kaçınılmaz olarak düştüğünde yatırımda kalacaklar ve refleks bir tepki vermekten kaçınacaklar mı? [...] Peki ya kripto sıfıra giderse? Bu planlarını nasıl bozar ve yedek planları ne olur?”
Peki yatırım tezini yanlışsa ne olur?
Bu soru, en kararlı Bitcoin HODLer'ının bile aklını kurcalıyor: geleceğinizin ne kadarını tek bir yatırım tezinin doğru olmasına bağlamalısınız?
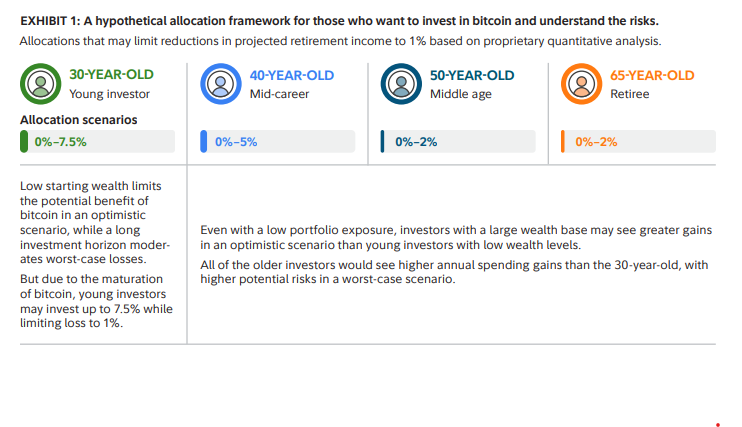
Bitcoin'e yatırım yapmak isteyenler için varsayımsal bir tahsis çerçevesi. Kaynak: Fidelity
Ya hayatınızın emeğini değil, emeklilik fonunuzu da boşa harcamış olursanız, Bitcoin kuantum saldırganlarının kurbanı olursa ya da Bitcoin'den daha iyi bir şey icat edilirse ne olur?
Bengen, birçok kişinin yapay zekanın bir balon olduğuna inandığını söylüyor.
“Balonlar sonunda patlar. Bitcoin için de aynı şey söylenebilir.”
Bu sorun, yüksek ikna ile bir emeklilik portföyü oluşturan herkes için geçerlidir, çünkü ikna olma olasılığını ortadan kaldırmaz.
Parker, yatırımcıların emeklilik hesaplarında nakit tutmaması ve eşler arası dijital nakit tutmaması gerektiğini söylüyor.
“Para birimleri işlem yapmak içindir, yatırım yapmak için değil. Bitcoin farklı değil. İnsanlar faiz, kupon ödemesi ya da temettü ödeyen gerçek varlıklara yatırım yapmalı.”
Kripto endüstrisinin başarısına ya da başarısızlığına maruz kalmak isteyen yatırımcıların Bitcoin'i doğrudan tutmak yerine bunun gelirini üreten şirketlerin hisse senedi ya da borcunu elinde bulundurması gerektiğini söylüyor.
Kripto'ya inanabilirsiniz, emekliliğinizi bahse sokmadan
Emeklilik birikimleriniz Bitcoin'de değilse, bu uzun vadeli büyümesine olan bağlılığınızı azaltmaz.
Firth'in tavsiye ettiği gibi, kripto paranın gelecek olduğuna inanmak ile onu ciddi bir portföyde yeri olmayan spekülatif bir kumar olarak görmek arasında seçim yapmak zorunda değilsiniz:
“Bu hep ya hep ya hiç bir teklif olmak zorunda değil.”
Kripto paranın dünyayı değiştireceğine hala inanabilirsiniz — emekliliğinizi doğru olmanıza bağlı kılmadan.


