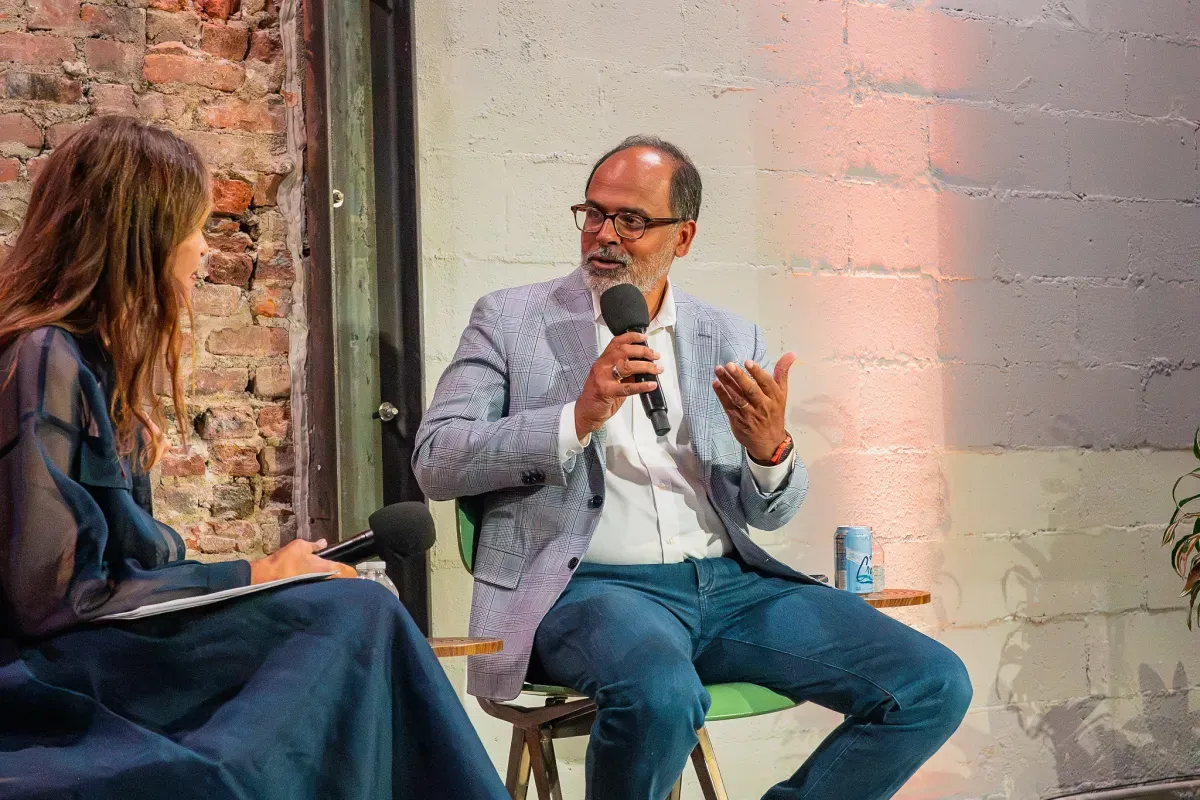
Devin Parekh 26 yıldır Insight Partners'ı birlikte yönetiyor. X'te sesli olan ve podcastlerde yaşamayı seven birçok VC'nin aksine Parekh ve Insight Partners genelde sessiz kalmayı tercih ediyor.
TechCrunch'ın New York'ta Perşembe gecesi düzenlediği StrictlyVC etkinliğinde yapılan bu oturumda Parekh, firmanın kazançlarından (örneğin Databricks'te çok sayıda tura liderlik etti ve eş liderlik etti, OpenAI ve Anthropic'te payları var); Legora gibi popüler yapay zeka hukuk teknolojisi şirketi de dahil kazanmadığı anlaşmalardan; girişim yatırımlarındaki çıkar çatışmalarından ve VC'lerin öncü yapay zeka laboratuvarlarına yığılırken Insight'ın neden çeşitlendirilmiş stratejiye bağlı kaldığından son derece açık sözlü konuştu.
Bu röportaj uzunluk ve netlik için düzenlenmiştir.
Haftanın büyük konusu haline gelen bir araştırmacı var — yapay zeka riski endişelerinin histeri olduğunu düşünüyor musunuz, yoksa gerçek endişeleriniz var mı?
Evet, risksiz bir aktörün açık kaynaklı bir modele erişip biyolojik bir silah yaratma riski var. Ama yeni ilaçların geliştirilmesi ve hastalıkların tedavisi için gereken sürenin büyük ölçüde azalması olasılığı daha yüksek. Ben bu bahsi kabul ederim.
NYU Langone'un yönetim kurulundayım — yapay zekanın hasta verileriyle şimdiden neler yaptığına bakmak inanılmaz. 50 milyon hasta kaydına bakıp tamamen alakasız bir nedenle gelen birine kalp krizi geçirme riskinin yüzde 25 olduğunu söyleyebiliyoruz. Neticede bunun son derece olumlu olduğunu düşünüyorum.
Riskler elbette var, yeni nesil insansız hava aracı savaşındaki riskler gibi. Her neslin yeni riskleri olur ve bir şekilde zamanla dünya yaşam standartlarını yükseltmeye devam eder. Sağlık hizmetlerini ölçeklendirmek için yapay zekaya ihtiyacımız olacak — nüfus yaşlanıyor ve etrafta dolaşacak yeterli sağlık profesyoneli yok.
Insight'ın yönetiminde 90 milyar dolar var ama benzer büyüklükteki firmalara kıyasla nispeten sessiz görünüyor. Bu kasıtlı mı?
Her girişim sermayedarı artık her şeyin uzmanı olduğunu düşünüyor — COVID sırasında epidemiyoloji, İran savaşı sırasında jeopolitik. Hepimizin her şeyin uzmanı olduğundan emin değilim. Tutumumuz şu oldu: Portföy konuşsun. Kurucu ve şirketlere yatırım yapıyoruz. İnsanların kim olduğumuzu bilmesi için yeterince iletişim kurmamız gerekiyor ama performansımız kendimizi yüksek sesle duyurmakla değil, portföyle konuşmalı — ve bu portföy tarafından yönlendiriliyor.
Erken aşama, büyüme, satın alma ve muhtemelen ikincil işlemler yapıyorsunuz. Dağılım nasıl?
Zamana bağlı, sabit değil — küresel olarak yatırım yapıyoruz, bu yüzden coğrafi veya stratejik bir tahsis yok. Son yedi fonumuza bakarsanız her birinde erken aşama, büyüme ve satın almanın farklı yüzdelerini görürsünüz. Satın almalar şu anda iyi değil — faiz oranları yüksek, borç piyasaları yazılıma karşı isteksiz, çıkış katları düştü. 2024'ten bu yana büyük bir satın alma yapmadık.
Girişim tarafında değerlemeler 2021'de gördüğümüz hızda yükseliyor — ve bu iyi bitmemişti. Normalde bir takip turu daha fazla veri demektir, bu yüzden daha düşük risk için daha yüksek fiyat ödersiniz. Şu anda turlar o kadar hızlı ilerliyor ki neredeyse hiç artımlı veri yok, böylece riski azaltmadan daha fazla ödeme yapıyorsunuz. Mantıklı tepki daha erken gitmek. Ölçek fonuyla daha küçük bahisler yapabilirsiniz — 500 milyon dolar yerine 20-25 milyon dolarlık bir çek yazabilir ve kazananlara ağırlık verebilirsiniz. Getirilerimizin büyük ölçüde buradan geldiği yer burası. Wiz ile bir Seri A'ya yatırım yaptık ve çek yazmaya devam ettik, böylece kazancımız ilk çekte durmuş olsaydı olduğundan çok daha büyük oldu. Ve Wiz işe yaramasaydı, bu büyüklükteki bir fonu neredeyse hiç sarsmazdı.
Küresel bir yatırımcı olarak anlaşmalarınızın yüzde kaçı bölgesel ve yüzde kaçı Körfez Bölgesi gibi bir yerde yoğunlaşmış?
Yetenek küresel olarak düzleşti. Legora için yarıştık — ortağım Jeff Horing, kurucunun bulunduğu yer olduğu için [Stockholm]'e uçup şirketi sundu. Bunu General Catalyst'e kaybettik.
Bununla birlikte, yapay zeka altyapısı yeteneği gerçekten San Francisco'da yoğunlaşmış durumda — aynı zamanda bir VC olan 23 yaşındaki oğlum oraya taşınıyor çünkü yapay zekaya yatırım yapmanın orada olmadan mümkün olmadığını söylüyor. Ancak yetenek yoğunluğu dikeye göre değişiyor: Ramp finansal hizmetler ve bu yetenek New York'ta yoğunlaşmış durumda. Dolayısıyla dikey yapay zeka yatırımı, saf yapay zeka altyapısından daha coğrafi olarak çeşitli olabilir.
Legora'yı General Catalyst'e neden kaybettiniz?
Spesifik nedeni bilmiyorum ama o seferde değer önerimizi onlardan daha iyi sattıklarını düşünüyorum. Bunun tersine gittiği pek çok örnek var. Dünya büyük; her anlaşmayı kazanmamız gerekmiyor.
Rakip şirketlere yatırım yapıyorsunuz — OpenAI ve Anthropic. Bu bir zamanlar VC'de tabu idi. Bu firma içinde bir sıkıntı yarattı mı? Kurucu ortakların bundan ne çıkaracağı konusunda endişelendiniz mi?
İç tartışma daha çok daha erken turlarda yer alıp almamamız gerektiği üzerineydi. Bu çok aşamaya bağlı. Khosla OpenAI'nin Seri A'sını yaptı ve o zaman Anthropic'e yatırım yapmaları mümkün değildi, ve biz Anthropic'in Seri A'sını yapsaydık muhtemelen OpenAI'yi de yapamazdık. Daha geç bir aşamadayken, yönetim kurulunda değilken, yönetişimi yönlendirmiyorken, sadece harika bir hisse satın alıyorsunuz.
OpenAI'yi baskın tüketici oyuncusu, Anthropic'i ise net bir kurumsal stratejiye sahip olarak gördük; bu gerçek zamanlı olarak değişiyor. Bu şirketler 30-100 milyar dolar arasında para toplama ihtiyacı duyduklarında artık münhasırlığı dikte edemiyorlar. Bununla birlikte, Seri A/B aşamasında bilgi paylaşımı kısıtlamalarımız var ve doğrudan rekabet eden şirketlere yatırım yapmıyoruz, bazı kurucular yüzde 2 gelir örtüşmesinde bile hassas olabiliyor.
Fiziksel yapay zekada daha agresif misiniz?
Fiziksel zeka şirketleri büyük ölçüde bilim projeleri. Gerçek işler haline gelmeyecekleri anlamına gelmiyor ama robotik benimsemenin ne zaman olacağına dair bir bahis yapıyorsunuz, bunun olup olmayacağına dair bir bahisin üzerine. İzliyoruz ama henüz orada değiliz. Oğlum bunun etrafındaki en sıcak alan olduğunu ve benim bunu görmezden gelmenin çılgın olduğunu düşünüyor ki bu 23 yaşından birinden bekleyeceğim şey tam olarak bu.
OpenAI ve Anthropic bu yılın ilk yarısında tüm VC dolarlarının yaklaşık yarısını topladı. LP'lerin konsantrasyon riski konusunda endişelendiğini düşünüyor musunuz?
Biz aşırı yoğunlaşmış değiliz, bu yüzden bizim için bir sorun değil. Ama diğer fonlarda LP'yim ve şu anda tüm fonlarını bir ayda toplayan iki fon biliyorum — teklifi kelimenin tam anlamıyla "bu fonun yüzde 35-40'ı bu iki şirketten birine gidiyor". OpenAI ve Anthropic'in iyi performans göstermeyeceğini söylemiyorum. Ama bu iş her zaman uzun vadede çeşitlendirmeyi ödüllendirdi. 13. fondayız, bu yüzden tek bir fon değil, on fon olarak düşünmemiz gerekiyor.
Bu özel anda fonumuzun yüzde 25'i Anthropic'te olsaydı getirilerimiz daha iyi görünürdü. Ama zaman içindeki veriler aşırı konsantrasyonu desteklemiyor ve çoğu LP bu maruz kalmayı istemiyor — Founders Fund ve Thrive gibi firmalar yoğun stratejilerle çok iyi iş çıkardı. Her zaman çok iyi uygulayan istisnalar olacak.
2021-2023'te toplanan çok miktarda sermaye göz önüne alındığında ikincil işlemler şu anda cazip. Bunlara nasıl bakıyorsunuz?
Daha büyük sorun çok sayıda fon çok para topladı ve LP'lere bunun hiçbirini geri ödemedi. Birçok ilk ve ikinci kez fon, likiditeyi önceliklendirmedikleri için bir sonraki fonu toplayamayacak. Tavsiye verdiğim fon yöneticilerine şunu söylüyorum: Anthropic buradan üç katına çıkacaksa sorun değil — yine de bazınızı çıkarın. LP'ler pozisyonları nakde çevirebildiğinizi bilmek istiyor; iş bu.
Biz de bunun erken döneminde suçluyduk. Kendi fonlarımızın çoğunda en büyük LP'lerden biri olarak, "çifte çıkabilirse neden satayım?" diye düşünürdük. Ama LP'ler böyle ödenmiyor. Son iki yılda stratejik satışlar ve halka arzlar yoluyla LP'lere 20 milyar dolardan fazla geri ödedik, birkaç milyar dolar daha geliyor. DPI, 13. fonda bile önemli. İkincil işlemler aslında bir likidite mekanizmasıdır, genellikle çalışanlardan ziyade erken girişim yatırımcıları içindir. 10x'in 10x olarak kalmasından kimse şikayet etmez ama 5x'e düşerse neden satmadığınızı sorarlar.
VC Elad Gill, bir şirketin değerlemesinin asla daha yüksek olmayacağı dar bir pencerenin — belki 6 ila 12 ay — olabileceğini ve kurucuların bu fırsatı değerlendirmesi gerektiğini savundu. Kurucularınızla bu konuşmayı yapıyor musunuz?
Her zaman bu konuşmayı yapıyoruz, kurucular beni çocuklarım kadar dinliyor. Duruma göre değişir ama bir kurucu köpüklü bir değerlemede teklif aldığında, piyasada düzeltme olacağı için ne olacağını soruyorum, ne zaman olacağını söyleyemesem bile. Zamanlayabilseydim, portföyümü yönetmek için bir adaya çıkardım, sizinle konuşmazdım. Her şeyi satmak zorunda değilsiniz; riski yüzde 10 veya 20 azaltın.
Şu anda değerlemeler o kadar hızlı yükseliyor ki insanlar trendin devam edeceğini varsayıyor ama 40 milyar doları iki yıl boyunca her iki ayda yüzde 50 bileşiklemek, dünyayı dünya ekonomisi haline getirmeden mümkün değil. Bu matematik işlemiyor.
Anthropic yakında halka arz için başvuracak, OpenAI muhtemelen arkasından gelecek. Bu halka arz sektör için ne anlama geliyor?
Anthropic zaten Salesforce'tan daha büyük ve dört yaşında — halka açılabilmesi herkes için pek bir şey ifade etmiyor. SpaceX, Anthropic, OpenAI — her biri piyasa değeri bir trilyon doların üzerinde — altı ila sekiz ay içinde halka açılacak üç şirket olacak ve piyasa SpaceX'i gayet iyi sindirdi. Asıl soru bir sonraki şirketler grubunun ne zaman halka açılacağı ve bunun ne bar belirleyeceği. Dört yılda sıfırdan 65 milyar dolara çıkan bir şeyi izleyen bir halka açık piyasa yatırımcısı için "ikiye katla, ikiye katla, üçe katla, üçe katla" artık o kadar heyecan verici görünmüyor. Ama bu 10x büyüme oranı sonsuza kadar devam edemez. Sonunda bu şirketler bile normal büyüme şirketleri haline gelecek ve bunun için halka açık piyasalara ihtiyaç var. Önümüzdeki 18 ay içinde daha fazla halka arz göreceğimizi düşünüyorum.
Bu kadar çok sermaye kilitli kaldığında, tüm bu LP parası sonunda geri akışı çılgınlığı sürdürecek mi?
Hepimiz kişisel hayatımızda bunu yapıyoruz — pahalı bir piyasadan dayanamayana kadar uzak duruyoruz ve geri çekilmemiz gerektiği anda tam o sırada yığılıyoruz. LP'ler makro düzeyde aynı şeyi yapıyor; herkes 2021'den önce içeri girmek istedi, sonra geri çekildi ve şimdi aynı LP'ler tekrar yığılıyor. Bu boom-bust döngüsünden kaçınmak zor. 6 ila 10 milyar dolarlık girişim-büyüme fonları eskiden nadirdi; şimdi yaygın.
Kötü bir sermaye yapısına sahip bir şirkete, ağırlık vermeye devam edip etmeyeceğinize veya vazgeçmeye karar vermeden önce ne kadar süre veriyorsunuz?
Çok değişiyor. Wonderful [bir kurumsal yapay zeka ajan platformu] iki yıldan daha kısa bir süre önce kuruldu; iki tur yaptık ve şimdi 5 milyar dolar değerlemede — çok hızlı bir ağırlık verme. Öte yandan bazı 2021 yatırımları ürün-pazar uyumunu bulmadan önce üç veya dört yıl boyunca ilerlemedi. Bunun bir kısmı portföy incelemeleri yaptığımız için — yakın zamanda 300 portföy şirketini üç gün boyunca inceledik, sadece büyük pozisyonları değil, ağırlık vermeye değer bir dönüm noktası gösteren, ikincil satın alma yapmaya değer veya bazı durumlarda geri çekilmeye değer olanları aradık.
En iyi örneğimiz Armis, bir güvenlik şirketi. İlk anlaşmayı Sequoia'ya kaybettik ama ortağım 11 milyar dolarlık fondan 5 milyon dolarlık bir çekle ilişkiyi canlı tuttu. On sekiz ay sonra Sequoia dahil tüm sermaye tablosunu dokuz haneli bir çekle satın aldık ve bu yıl ServiceNow'a 7 milyar dolara sattık. Bazen küçük çeklerle para kazanırsınız, bazen büyüklerle. Hedef en iyi kurucuları en iyi pazarlarda bulmak.