Tüketiciler stablecoin ve diğer kripto para birimleri için farklı etiketler duysa da, çoğu hâlâ her iki ürünü de aynı zihinsel kategoride değerlendiriyor.
Bu bulgu, PYMNTS Intelligence ve Velera'nın Haziran 2026'da yayımladığı "Cüzdan Etkisi: Kredi Birlikleri Dijital Para Erişim Açığını Nasıl Kapatabilir?" başlıklı Kredi Birliği Takip Raporu'nun merkezinde yer alıyor. Rapora göre genç tüketiciler arasında dijital para birimlerine ilgi artarken, çeşitli dijital varlıkların nasıl çalıştığına dair anlayış sınırlı kalıyor. Kredi birlikleri için bu boşluk, karmaşık ürünlere hızlıca geçmek yerine güvenilir kanallar aracılığıyla üyeleri eğitme ve hizmet sunma fırsatı yaratıyor.
Kripto para fiyatları keskin bir şekilde dalgalanabiliyor ve tüketiciler bu varlıkları genellikle yatırım aracı olarak görüyor. Stablecoin'ler ise genellikle ABD doları gibi geleneksel para birimlerine sabitleniyor ve ödemeleri desteklemek üzere tasarlanıyor. Ancak rapor, bu farklılıkların yaş grupları arasında neredeyse hiç algılanmadığını ortaya koyuyor. Tüketiciler iki kategoriyi de aynı odaya açılan farklı kapılar gibi görüyor.
Ana Bulgular:
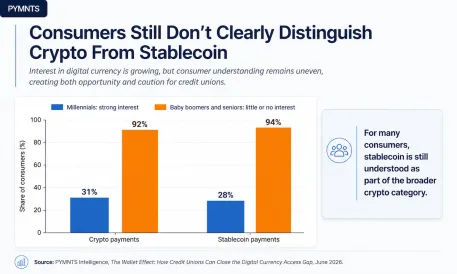
- Y kuşağının (millennial) %31'i kripto para ile ödeme yapmaya güçlü ilgi gösteriyor.
- Y kuşağının %28'i stablecoin ile ödemeye güçlü ilgi duyuyor; bu oran kripto paraya olan ilginin yalnızca 3 puan altında.
- Baby boomer ve yaşlıların %94'ü stablecoin ödemelerine çok az ilgi gösteriyor veya hiç ilgilenmiyor; bu oran kripto para için %92.
Sonuçlar, stablecoin'lerin çoğu tüketici nezdinde ayrı bir kimlik oluşturamadığını gösteriyor. Kripto para, yıllar süren medya kapsamı ve uygulama tabanlı yatırım sayesinde geniş bir tanınırlık kazandı. Stablecoin'ler ise daha az biliniyor, bu nedenle tüketiciler genellikle kripto paraya dair varsayımları (volatilite endişesi dahil) stablecoin'lere de taşıyor.
Bu belirsizlik, kredi birliklerinin önünü tıkamıyor. Tüketicilerin dijital varlık alışkanlıkları hâlâ gelişme aşamasında; bu da finansal kurumlara ürünlerin nasıl farklılaştığını, nerelerde kullanılabileceğini ve hangi riskleri taşıdığını anlatma alanı tanıyor.
Rapor, spekülatif ürünlere hızlı bir geçiş yerine, tanıdık deneyimler etrafında inşa edilmiş ölçülü bir katılımı savunuyor.
Dijital cüzdanlar bu köprüyü kurabilir. Tüketiciler, dijital varlıklara para gönderme, transfer ve yönetim için hâlihazırda kullandıkları araçlar üzerinden erişebildiğinde ilgi artıyor. Y kuşağında kripto paraya güçlü ilgi, doğrudan ödemelerde %31 iken dijital cüzdan aracılığıyla %35'e çıkıyor. Kredi birliği üyelerinde stablecoin ödemelerine güçlü ilgi, cüzdan erişimi olduğunda %5'ten %12'ye yükseliyor. Bu da kredi birliklerinin eğitim, güvenilir arayüzler ve dikkatle seçilmiş ortaklıkları birleştirerek etkilerini artırabileceğini gösteriyor.