Stablecoin’ler parayı işletmelerin kullanabilmesinden daha hızlı hareket ettirebiliyor. Şirketler maaş, tedarikçi ödemeleri ve likidite için hâlâ bankalara bağımlı; bu durum anlık sınır ötesi mutabakatın ekonomik faydalarını sınırlıyor.
Stablecoin’lerin en büyük gücü sistemik bir zayıflığa dönüşebilir. FSB, 7/24 dijital dolar transferlerinin likidite ve itfa için geleneksel finansal piyasalara bağımlı olduğunu, bu piyasalara ayak uydurulamadığında yeni riskler yarattığını uyarıyor.
Bir sonraki stablecoin kazananı ödemeden sonra ne olacağını kontrol edecek olan olacak. Bankalar, FinTech’ler ve ihraççılar dijital dolarların dönüştürülmesi, yönetilmesi ve kullanılması sorununu çözmek için yarışıyor; stablecoin’leri cazip kılan tasarrufları ortadan kaldırmadan.
Bir işletme pazartesi günü 10 milyon doları stablecoin olarak alıyor, cuma gününe kadar bunun büyük kısmı banka hesabında olabilir. Ödeme işledi. Sorun ise bundan sonra yapılması gerekenler.
Stablecoin ödemeleri mutabakat sürtünmesini saatler azalttı ama diğer tarafta bekleyen finansal altyapıyı ortadan kaldırmadı. PYMNTS Intelligence raporu “Waiting for Certainty: Why Most CFOs Are Holding Back on Crypto and Stablecoins” martta buldu ki stablecoin alan firmaların %88’i derhal ABD dolarına çeviriyor.
Mali işler müdürleri maaşları bankalar üzerinden yürütüyor, orta ölçekli tedarikçiler geleneksel para bekliyor ve en ileri görüşlü kurumsal hazineciler bile yatırım yapabilecekleri, borç alabilecekleri ve bugünkü yükümlülüklerini karşılamak için kullanabilecekleri mevduata ihtiyaç duyuyor.
Mali İstikrar Kurulu raporu “Global Stablecoin Arrangements: Cross-Border Vulnerabilities and Financial Stability Monitoring”, pazartesi 12 Ekim’de G20 maliye bakanları toplantısı öncesinde yayımlandı. Rapor, stablecoin’leri daha iyi B2B ödeme mekanizması olarak gören finans ekipleri için blockchain yeniliğinin neyi kaldırdığını, neyi aktardığını ve neyi yarattığını hesaba katmanın kritik hale geldiğini vurguluyor.
Stablecoin ödemesi tek başına işlem değil
Stablecoin’lerin transfer anındaki ekonomisi ikna edici. Çok uluslu bir şirket geleneksel muhabir bankacılık süreçlerini beklemeden yurtdışı müşteriden dolar bazlı değer alabiliyor. Para günün her saati, farklı yargı bölgelerinde, daha hızlı mutabakatla hareket edebiliyor. Bu olasılıklar ödeme ekosisteminin en üst kademesinde heyecan yaratıyor. Mastercard CEO’su Michael Miebach cuma 9 Ekim’de örneğin sınır ötesi ödemelerin stablecoin’ler için en güçlü kullanım alanı olduğunu söyledi.
PYMNTS Intelligence raporu “From Asset to Everyday Money: Making Digital Currencies Spendable” temmuzda buldu ki sınır ötesi B2B transferleri stablecoin’ler için en büyük kullanım alanlarından biri ve küresel stablecoin ödeme hacminin çoğunluğunu oluşturuyor.
Para almak, harcanabilir çalışma sermayesine sahip olmakla aynı şey değil.
Stablecoin’ler daha hızlı küresel ödemeler ağı yaratıyor olabilir ama kendi kendine yeten bir finansal sistem yaratmıyor. Ağ ne kadar çok para işlerse, geleneksel bankacılığa bağımlılığı o kadar sonuç getirici olabilir.
O 10 milyon doların gelmesinden sonra ne olacağını düşünün. Alıcı çalışanlara yerel para birimiyle ödeme yapmalı, tedarikçi faturalarını kapatmalı, işletme hesaplarını finanse etmeli ve döviz kuru riskini yönetmeli. Bu karşı taraflar doğrudan stablecoin kabul etmedikçe para başka bir dönüşüm sürecinden geçmek zorunda.
B2B partneri blockchain tabanlı değilse, stablecoin’ler iletim sırasında bankacılık sisteminin bazı kısımlarını atlayacak ama ekonomik kullanım noktasında aynı sisteme yeniden rastlayacak ve hatta yeni itfa ve likidite bağımlılıkları yaratabilir. Saniyeler içinde mutabık kalan bir transfer, alıcı ek maliyet ya da gecikme olmadan parayı kullanamazsa pek çalışma sermayesi faydası sunmayabilir.
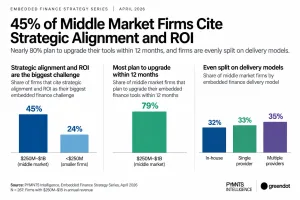
Stablecoin’ler parayı geleneksel ödeme saatleri dışında hareket ettirmede ne kadar başarılı olursa, geleneksel likiditeye güvenilir erişim o kadar önemli hale gelir. Bu çıkarımlar mart ayındaki PYMNTS Intelligence araştırmasıyla uyumlu; araştırmaya göre orta ölçekli şirketlerin %42’si stablecoin’lere ilgi duyuyor ancak sadece %13’ü kullanmış.
Son kilometreye hakim olan kazanacak
Bankalar, FinTech’ler ve stablecoin ihraççıları için ticari fırsat transferin kendisinden çok etrafındaki her şeye kayıyor. Blockchain üzerinde 10 milyon doları hareket ettirmek bugün teknik bir yetenek ama bu 10 milyon doları çok uluslu bir şirket için derhal kullanılabilir hale getirmek daha karmaşık bir finansal hizmet.
PYMNTS CEO’su Karen Webster, “From the Block” podcastinde Citi Treasury and Trade Solutions dijital varlıklar küresel başkanı Ryan Rugg ile defalarca bu konuyu vurguladı; ERP’lerin ölçekte benimsenme için “geçit faktörü” olduğunu söyledi.
Stablecoin’ler son bir buçuk yılda ana akıma girmek için gereken hemen her şeyi topladı, PYMNTS salı 6 Ekim’de bildirdi. Daha net düzenleme? Tamam. Daha fazla kurumsal destek? Tamam. Bankalar, FinTech’ler ve ödeme sağlayıcılarından daha iyi altyapı ve artan destek? Tamam, tamam ve tamam.
Yeni bir finansal sistemin nihai testi parayı eski sistemden daha hızlı hareket ettirebilmesi değil. İşletmelerin parayı eski sisteme ihtiyaç duymadan kullanabilmesi.