Suudi Arabistan merkezli şimdi al, sonra öde FinTech şirketi Tabby yeni bir finansman turunda 230 milyon dolar topladı.
Pazartesi (14 Eylül) duyurulan finansman, Tabby'nin değerlemesini 6,5 milyar dolar seviyesine taşıdı ve şirketin Körfez bölgesindeki şimdi al, sonra öde (BNPL) hizmetini genişletmek için kullanılacak.
Kurucu ortak ve CEO Hosam Arab LinkedIn paylaşımında, "Artık Suudi Arabistan'da tüketici ve KOBİ finans lisanslarına ve BAE'de saklanan değer tesisleri lisansına sahibiz" dedi.
"Bu lisanslar Tabby'nin başladığı yerin çok ötesinde inşa etmemize olanak tanıyor ve bu sermaye bunu yapmamız için bize daha fazla alan sağlıyor."
Reuters'a verdiği röportajda Arab, finansman turunun gelirlerinin "öncelikle iki temel pazarımızda daha derinleşmemiz için sermaye sağlamayla ilgili olduğunu" söyledi. Bu pazarlar Suudi Arabistan ve Birleşik Arap Emirlikleri (BAE).
Reuters raporuna göre Tabby şu anda 25 milyon kayıtlı kullanıcı için yıllık 18 milyar doların üzerinde işlem hacmi işliyor ve Amazon ile Shein'in de aralarında bulunduğu 70 bin işletmeyle çalışıyor.
Diğer BNPL haberleri kapsamında PYMNTS, Salı (15 Eylül) günü seyahatin finansmanında taksitli ödemelerin kullanımına ilişkin bir araştırmayı yazdı.
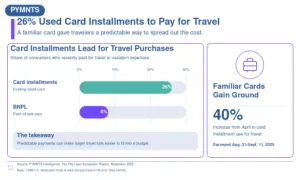
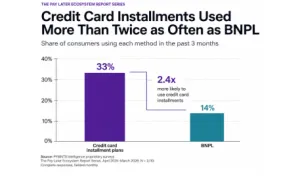
Araştırma raporunun başlığının da ima ettiği gibi — "Kredi Kartı Taksitleri Yaz Seyahat Artışında BNPL'yi Geçti" — kart taksitleri seyahat faturalarının daha büyük kısmını karşıladı. Seyahat veya tatil harcaması yapan tüketicilerden %26'sı kredi kartı taksitlerini kullanırken, %8'i BNPL kullandı.
PYMNTS yazdı: "Bir kart taksit planı, satın almayı yolcunun zaten bildiği bir hesapta tutarken büyük bir ücreti sabit bir programa dönüştürebilir." "Paketleme küpleri gibi, plan tek başına yönetilmesi zor bir şeyi daha küçük, daha yönetilebilir parçalara ayırır."
Araştırma ayrıca daha genç ve daha yüksek gelirli tüketicilerin esnek ödemelere yönelik en güçlü iştahı gösterdiğini ortaya koydu. Tüm satın almalarda, Z kuşağından tüketicilerin %45'i ve milenyum kuşağından tüketicilerin %42'si kart taksitlerine yöneldi; yılda 100.000 dolardan fazla kazanan tüketiciler, 50.000 dolardan az kazananlara kıyasla kart taksitlerini kullanma olasılığının %57 daha fazla olduğu görüldü. Bu durum taksit kullanımının finansal ihtiyaçla birlikte nakit akışı ve ödül stratejisini de yansıtabileceğini gösteriyor.
PYMNTS ekledi: "İtici güç ödeme yöntemiyle değişti." "BNPL kullanıcıları aylık bütçelerine uyan bir ödeme sıklığı seçmeye en çok değer verirken, kart taksit kullanıcıları sadakat puanı veya nakit iadesi kazanmaya daha fazla odaklandı. Bir yolcu farklı zamanlarda ulaşım, konaklama ve aktiviteler ayırtıyorsa, bu ayrım aynı seyahat boyunca birden fazla ödeme aracının kullanılmasını teşvik edebilir."