Birçok tüketici için seyahat planlaması artık nereye gidileceğine karar vermek kadar faturayı nasıl bölüştüreceğini düşünmeyi de içeriyor.
PYMNTS Intelligence’ın “Credit Card Installments Outrun BNPL in Summer Travel Surge” başlıklı ve The Pay Later Ecosystem Report’un Kasım sayısı olan raporu, tüketicilerin seyahat, zorunlu harcamalar ve keyfi alışverişlerde kredi kartı, kart taksiti ve şimdi al sonra öde (BNPL) yöntemlerini nasıl kullandığını inceledi. Veriler, ödeme tercihlerinin son dakika ödeme kararından ziyade seyahat planlamasının bir parçası haline gelebileceğini gözler önüne serdi.
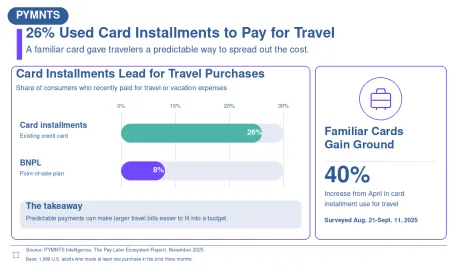
Seyahat faturalarının yükünü kart taksitleri çekti. Seyahat veya tatil harcaması yapan tüketiciler arasında %26’sı kredi kartı taksiti kullandı, BNPL kullananların oranı ise %8’de kaldı. Kart taksit planı, satın almayı yolcunun zaten tanıdığı bir hesaba taşırken büyük bir borcu sabit bir takvime dönüştürüyor. Paketleme küpleri gibi, plan tek ve yönetilmesi zor bir kalemi küçük, daha idare edilebilir parçalara ayırıyor.
Genç ve yüksek gelirli tüketiciler esnek ödemelere en güçlü ilgiyi gösterdi. Tüm alışverişlerde, ankete katılanların üç ayı öncesinde Z kuşağının %45’i ve milenyum kuşağının %42’si kart taksiti kullandı. Yıllık geliri 100.000 doların üzerinde olan tüketiciler, 50.000 doların altında kazananlara kıyasla kart taksiti kullanma olasılığının %57 daha fazla olduğu görüldü. Bu durum, taksit kullanımının finansal ihtiyaç kadar nakit akışı planlamasını ve ödül stratejisini de yansıtıyor olabileceğini gösteriyor.
Çekicilik ödeme yöntemine göre değişti. BNPL kullanıcıları, ödeme sıklığını aylık bütçelerine uygun seçmeye en çok değer veriyor. Kart taksiti kullanıcıları ise sadakat puanı veya nakit iadesi kazanmaya daha fazla odaklandı. Ulaşım, konaklama ve aktiviteleri farklı zamanlarda rezerve eden bir yolcu için bu ayrım, aynı seyahatte birden fazla ödeme aracının kullanılmasını teşvik edebilir.
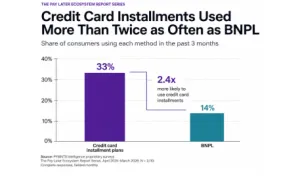
Rapor ayrıca tüketicilerin üçte birinin önceki üç ay içinde bir tür satın alma için kart taksiti kullandığını, %14’ünün ise BNPL kullandığını ortaya koydu. Tüketiciler her iki yöntemi de rutin faturalar ve ara sıra yapılan alışverişler için kullandı; bu da taksitli ödemelerin tek bir harcama kategorisinin ötesine geçtiğini gösteriyor.
Zorunlu ve keyfi harcamalar için BNPL kullananlar, üç aylık dönemde ortalama 1.070 dolar harcadı. Karşılaştırılabilir kart taksiti kullanıcıları 1.003 dolar harcadı. Bulgular, şimdi öde sonra öde planlarının pratik bir rolü olduğunu gösteriyor. Bu planlar tüketicilerin harcamalarını bütçelerine göre düzenlemesine yardımcı olurken kart verenler, BNPL sağlayıcıları ve seyahat satıcılarına da onlara hizmet etmenin daha fazla yolunu sunuyor.