Bu hafta itibarıyla tüketici yapay zekâsının yeniden yükselişe geçtiğini söylemek mümkün.
Meta'nın kişisel yapay zekâ asistanı Muse ve peluşa benzeyen maskotu Jolly sürpriz bir başarı yakaladı. Dün yayınlanan OpenAI'ın Dots'u aynı çizgi film tarzı kişisel asistan fikrini takip ediyor gibi görünüyor. Yükselen Instinct asistanı ise seyahat rezervasyonu yapma, restoran randevusu alma veya abonelik iptali gibi görevleri üstlenen ajan yeteneğiyle 10 milyar dolar değerlemeye ulaştı.
Büyüme hikâyesi kolay kuruluyor. Ajan tabanlı yapay zekâ artık günlük işleri üstlenecek kadar güvenilir hale geldi. Şirketler bu hizmeti sıradan insanlara sunuyor ve kullanıcılar gerçekten değer görüyor. Yatırımcı gözüyle bakıldığında bu, 2022'deki ChatGPT lansmanını andırıyor; yapay zekânın ham gücü daha önce mümkün olmayan bir ürün kategorisini açtı. Kim bu pastadan pay istemez ki?
Ama öncü laboratuvarların tüketici yapay zekâsından çekinmesinin bir nedeni var ve bu teknoloji yeterince iyi olmadığı için değil. Hatta son derece popüler ürünler bile tüketicilerin ödemeye razı olduğu ücretin bir tavana oturduğunu gösteriyor ve daha iyi modellerin daha kârlı bir tüketici işi anlamına geldiği net değil. Sonuç, Anthropic modeline doğru sektör çapında bir kayma oldu; odak kurumsal sözleşmeler ve dikey dikey genişleme.
Muse ve Instinct gibi ürünler bu eğilime karşı çıkıyorsa bunun nedeni gelirleştirme konusunda daha az endişeli olmaları. Ancak tüketici yapay zekâsının temel ekonomisi iyileşmiyor ve bu alana giren herkesin sonunda bununla yüzleşmesi gerekecek.
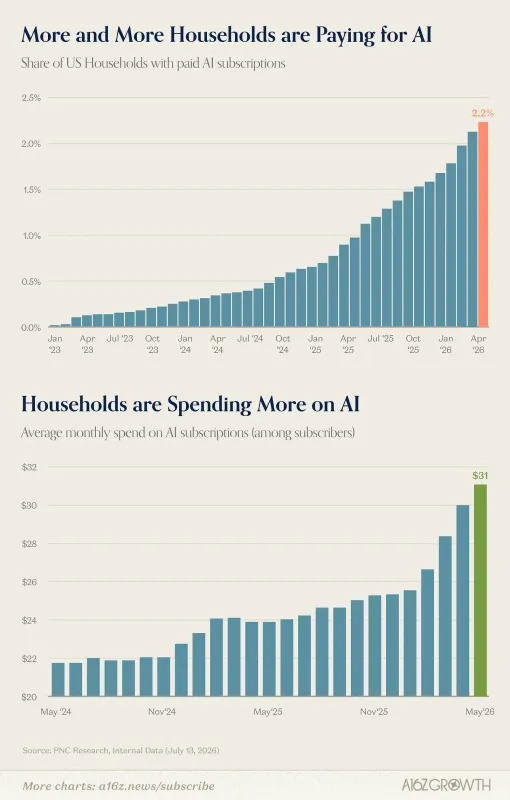
Bu ekonominin hatırlatmasını Andreessen Horowitz'in altı aylık State of Markets raporu verdi. Rapor, bu yaz PNC'nin araştırmasından alınan verileri kullandı. İki grafikte yapay zekâ hizmeti için ödeme yapan tüketicilerin yavaşça büyüyen oranı ve ödedikleri tutar izleniyor. Mayıs itibarıyla tüketicilerin yüzde 2,2'si yapay zekâ için ödeme yapıyordu ve ortalama harcama aylık 31 dolardı.
Andreessen buna olumlu bakıyor ve "olgun yapay zekâ benimsemesi ve kullanımı söz konusu olduğunda hâlâ çok erken" diyor. Büyümek için çok yer var! Ancak her iki grafikte de büyüme hızı oldukça doğrusal görünüyor. Modeller büyük iyileşmeler yapsa bile yapay zekâ için ödeme yapmaya istekli müşteri sayısı ya da ödemeye istekli oldukları tutarda pek hareket yok. Örneğin GPT-5.2'den Astra'ya olan büyük performans sıçraması grafikte neredeyse görünmüyor.
Kişi başı rakamlar daha az çarpıcı ama yine de standart kârlılık eşiğinin çok altında. Piyasası doymuş çevrim içi hizmetler için standart olarak Netflix'i alırsak (325 milyon abone), müşteri başı 34 dolar yıllık 11 milyar dolar gelir getirir; bu da OpenAI'ın işletme maliyetlerinin üçte birinden az.
PNC'nin benimsemeyi düşük gösterdiğini düşünüyorsan Bank of America'dan benzer rakamlar alabilirsin. Martta firma ABD tüketicilerinin yaklaşık yüzde 3'ünün yapay zekâ için ödeme yaptığını, bunun bir önceki yıla göre yüzde 40 artış olduğunu buldu. Eylüldeki Menlo araştırması biraz daha iyimser bir tablo çiziyor; yetişkinlerin dörtte biri yapay zekâyı günlük kullanıyor ve bu kullanıcıların yarısı ödeme yapıyor.
Tüketici yaklaşımındaki sorun gelirden çok maliyetle ilgili. Yapay zekâ, sosyal ağ veya bulut bilişim gibi hafif öncüllerle kıyaslandığında işletmesi son derece pahalı bir teknoloji. Yüzlerce milyon ödeme yapan müşteri bile kâra geçeceğinin garantisi değil.
Bu gerçeklere OpenAI'ın iyi uyum sağladığını söylemek mümkün. Şirketin yaygın olarak bildirilen kurumsala yönelişi büyük ölçüde başarılı oldu; kurumsal rezervasyonların temmuzdan bu yana ikiye katlandığı bildiriliyor. Hatta Dots lansmanı da güçlü bir kurumsal açı içeriyordu; yeni kişisel ajanın yazılım mühendisleri ve ajans yaratıcıları için nasıl kullanışlı olabileceği gösterildi. Popüler ama ucuz tüketici hizmetlerinden para kazanmanın uzun süredir var olan bir yolu, bunları işletmelere kar marjıyla satmak ve OpenAI bu defterin peşinden gidiyor gibi görünüyor.
Muse ve Instinct için bunun ne anlama geldiğini söylemek daha zor. Muse'un arkasında Meta'nın kişiselleştirilmiş reklam hedeflemesi devinin desteği var; bu da gelirleştirme için daha fazla seçenek ve acil bir soru haline gelmeden önce daha fazla zaman sağlıyor. Özellikle Meta'nın kurumsal açıyı keşfetmeye başladığı belirtiliyor.
Instinct'in ayrı bir planı var; ajan üzerinden yapılan alışverişlerden komisyon alıyor, bu da tavanı yükseltebilir. Muhtemelen öncü bir model eğitme maliyetinden de kaçınabilecek; bu da çok yardımcı olacak.
Ama tüketici yapay zekâsının çirkin ekonomisi, şirketin kurumsal gelir olmadan makul şekilde ne kadar büyüyebileceğine sert bir sınır koyuyor. Bu, büyük laboratuvarların zaten öğrendiği bir ders ve sektör hakkında değişmiyor gibi görünen birkaç şeyden biri.