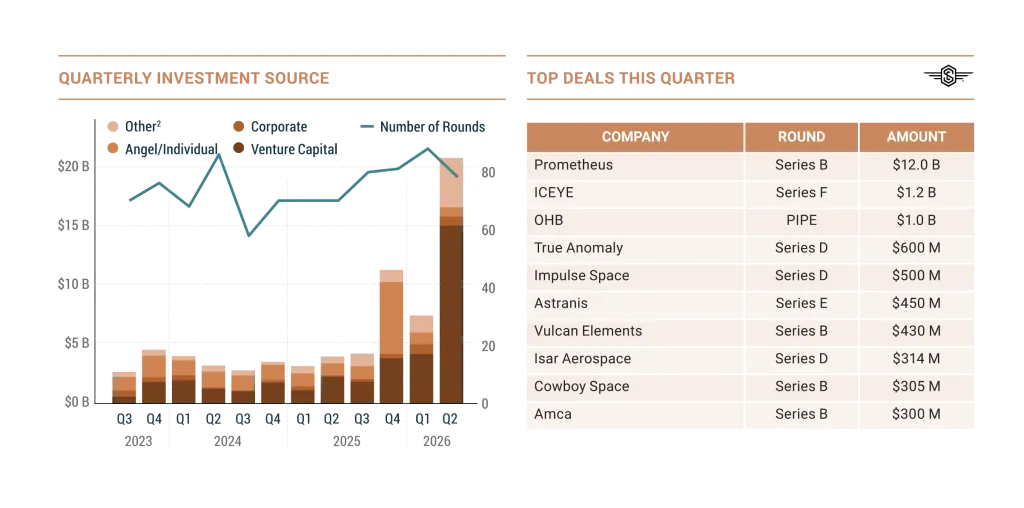
Uydu şirketlerine yapılan yatırım 2026'nın ilk yarısında 8,1 milyar dolara ulaştı. Space Capital'in 15 Temmuz raporuna göre, bu rakam daha önce kaydedilen tüm yıllık toplamları geride bıraktı.
Space Capital'in ikinci çeyrek raporunda vurgulanan altı uydu anlaşmasına Finlandiyalı operatör Iceye liderlik etti. Iceye, NATO'nun birikmiş talebi nedeniyle radar görüntüleme uydu üretimini genişletmek için 1,2 milyar dolarlık Seri F turu toplamıştı.
Raporun altyapı olarak sınıflandırdığı şirketler, uzay tabanlı varlıkların tasarımı, üretimi, fırlatılması ve işletilmesini kapsayan bir tanım altında toplam 20,7 milyar dolar topladı. Bu, üç aylık dönemler için bir rekor.
Jeff Bezos'un endüstriyel yapay zeka girişimi Prometheus'un Haziran ayındaki 12 milyar dolarlık Seri B turu da bu kapsama dahil edildi. Bu tur, altyapı kategorisinin toplamının yaklaşık beşte üçünü oluşturdu.
Space Capital, fiziksel mühendisliği otomatikleştirmek için yapay zeka modelleri geliştiren Prometheus'u, yeni bir 'launch+' kategorisine yerleştirdi. Bu kategori, fırlatma hizmetlerini en az bir diğer uzay endüstrisiyle birleştiren şirketler için tanımlandı.
Bezos ayrıca, roketlerin ötesinde pazarlar keşfeden bir 'launch+' şirketi olan Blue Origin'in de sahibi. Şirket, yörünge veri merkezleri gibi girişimlerle karasal yapay zeka bilişim altyapısının kısıtlamalarını ele almayı hedefliyor.
Space Capital CEO'su Chad Anderson, Bezos'un Blue Origin'i Prometheus için örnek müşteri olarak gösterdiğini belirtti. Blue Origin CEO'su David Limp de girişimin yönetim kurulunda yer alıyor.
"Şirketleri ürünün donanım veya yazılım olmasına göre değil, inşa ettikleri altyapı ve hizmet ettikleri pazarlara göre sınıflandırıyoruz," dedi Anderson e-posta yoluyla yaptığı açıklamada.
"Bu standarda göre, Prometheus fırlatma araçlarını ve uzay varlıklarını tasarlayan ve inşa eden endüstriyel motor üzerine bir bahis. Bu Altyapı kategorisine ve özellikle de 'Launch+'ın 'artı' tarafına giriyor."
Space Capital'e göre, bir uzay şirketi olarak nitelendirilenlerin tanımı da hızla değişiyor. Sektör dışından daha fazla şirket büyüme için yörüngeye yöneliyor.
"Uzun süredir uzay ekonomisini roketler ve uydularla sınırlamanın, bu sistemleri mümkün kılan yazılım, veri ve endüstriyel teknolojileri göz ardı ettiğini savunuyoruz," dedi Anderson.
"Bu yakınsama özellikle yapay zeka, iletişim, ay altyapısı ve ileri üretim alanlarında hızlanıyor. Zamanla, fırlatmanın kendisi nihai ürün olmaktan çıkıp daha yüksek değerli işlerin etkinleştiricisi haline gelecek."
Space Capital'e göre, bağımsız fırlatma şirketleri zamanla zayıflayacak. Bunun nedeni, daha fazla şirketin Rocket Lab'in Iridium'u satın alma planı gibi stratejik hamleleri izlemesi.
Rapor, altyapının yanı sıra iki ana kategoriye daha odaklanıyor: Dağıtım (uzay tabanlı verileri bağlamak, işlemek ve yönetmek için kullanılan teknolojiler) ve Uygulamalar (yörüngeden gelen verilere güvenen Uber gibi şirketler).
Altyapı, dağıtım ve uygulamalar genelinde toplam yatırım 2026'nın ilk yarısında 67,7 milyar dolara fırladı. Bu, 2025'in tamamını geride bırakarak bu yılı şimdiye kadarki en güçlü yıl yaptı.
Çıkış Zamanı
Her üç katmanda da faaliyet gösteren SpaceX, Haziran ayındaki ilk halka arzıyla girişim sermayesi tarihinin en büyük likidite olayını gerçekleştirdi.
Nasdaq çıkışı, yaklaşık 1,8 trilyon dolar değerleme üzerinden 85,7 milyar dolar hasılat sağladı. Bu, ikinci çeyrekte kaydedilen toplam 90,4 milyar dolarlık uzayla ilgili çıkışın çoğuna katkıda bulundu. İkinci çeyrekte ayrıca Mayıs ayında HawkEye 360'ın halka arzı da yer aldı.
"Bu, bizim inşa etmekte olduğumuz köprü: uzay ekonomisi ile kalıcı değerin ortaya çıktığı kamu piyasaları arasındaki bağlantı dokusu," dedi Space Capital. Şirket, erken dönem SpaceX yatırımcıları arasında yer alıyor.
"Ve para akışı her iki yönde de işliyor. Bu yıldan önce SpaceX tarihinde dört satın alma yapmıştı ve hiçbiri 525 milyon doların üzerinde değildi; yalnızca ikinci çeyrekte iki satın alma daha ekledi. Bunlara, kendi rekor hisse senedi fiyatıyla fiyatlandırılan 60 milyar dolarlık [AI kodlama girişimi Cursor] anlaşması da dahil."
Ancak rekor yatırım seviyelerine rağmen Space Capital, 2009'dan bu yana tohum fonlaması toplamış 722 altyapı şirketinden yalnızca 19'unun Seri E turuna ulaştığını tespit etti.
Yine de rapor, ana fonlama darboğazının son zamanlarda Seri C sonrasından Seri D ile E arasına kaydığını belirtti. Bunun nedeni, daha fazla altyapı şirketinin daha sonraki aşamalara geçmesi.