Amerika'nın uzay ekonomisi, sanayi altyapısının destekleyebileceğinden çok daha hızlı büyüyor.
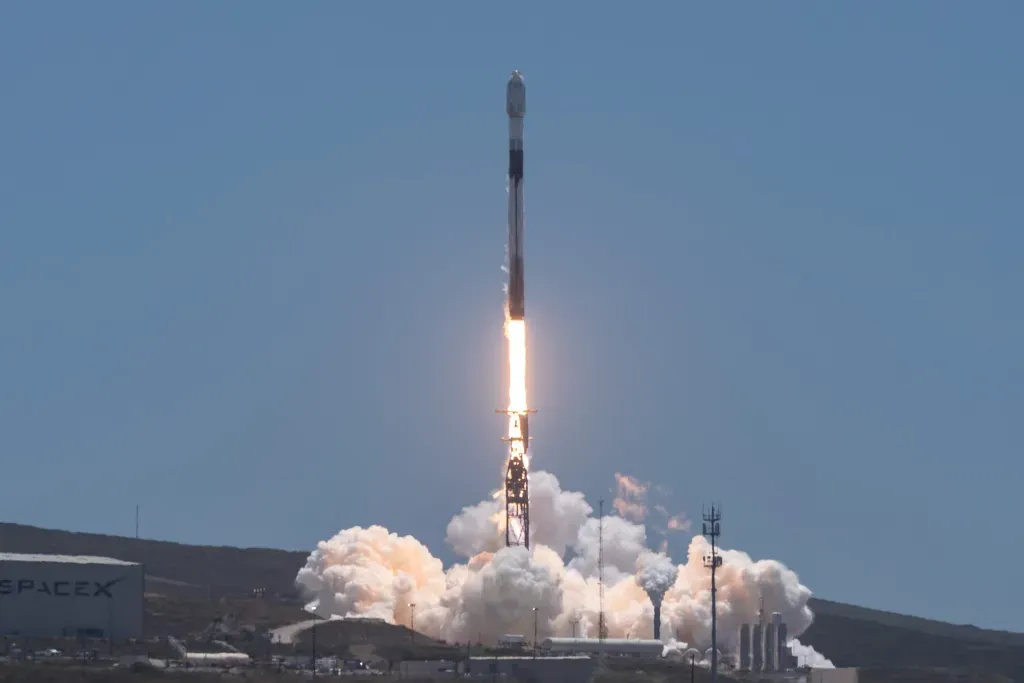
Ticari uydu takımyıldızları hızla yaygınlaşıyor, ulusal güvenlik mimarileri daha dağınık ve dayanıklı hale geliyor, sivil görevler ise giderek daha iddialı projelere dönüşüyor. Sadece 2025 yılında bile Amerika Birleşik Devletleri'nden 3.700'den fazla cisim uzaya fırlatıldı; bu rakam 2019'daki seviyenin neredeyse on katına denk geliyor. Ancak bu büyümeyi destekleyen tedarik zinciri, çok daha düşük üretim hacimlerinin ve daha öngörülebilir bir talebin hüküm sürdüğü farklı bir pazar için kurulmuştu.
Endüstri on yıllar boyunca nispeten sınırlı miktarlarda üretilen, son derece özelleşmiş ve siparişe özel sistemler etrafında şekillendi. Günümüzdeyse sektör endüstriyel ölçekte üretime geçiş yapıyor. Artık asıl mesele şirketlerin ileri teknolojiler tasarlayıp tasarlayamayacağı değil. Mesele, bu teknolojileri pazarın bugün talep ettiği hızda ve ölçekte güvenilir bir şekilde üretebilmeleri ve teslim edebilmeleri.
PwC ve Havacılık Endüstrileri Derneği'nin yakın zamanda yayımladığı "Amerika'nın Uzay Tedarik Zincirini Güçlendirmek: Düne Göre Kuruldu, Yarın İçin İvme Kazandırıyor" başlıklı raporu, mevcut ekosistemin pek çok bölümünün tam da talebin hızlandığı bir anda yapısal olarak kısıtlamalarla boğuştuğunu ortaya koydu. Sektörün, bugünkü darboğazların yarının rekabet kısıtlamalarına dönüşmemesi için tedarik zincirini şimdi güçlendirme fırsatı ve sorumluluğu bulunuyor.
Sanayi altyapısında darboğazlar ortaya çıkıyor
Üreticiler şimdiden optik yıldızlararası bağlantı sistemleri, itici yakıt tankları ve radyasyona dayanıklı konektörler gibi özelleşmiş bileşenlerde darboğazlarla karşı karşıya. Bazı alanlarda sektör, yalnızca üç büyük yerli tedarikçiye bağımlı durumda.
Sanayi altyapısındaki baskı artık ölçülebilir boyutlarda. Son beş yıl içinde havacılık imalat üretimi yüzde 30 artarken, genel endüstriyel kapasite kullanımı yaklaşık yüzde 74'e yükseldi. Tedarikçiler kapasiteyi genişletmek yerine mevcut altyapıya daha fazla yükleniyor; bu durum teslimat sürelerini uzatıyor ve dinamik bir piyasaya yanıt verme yeteneğini zayıflatıyor.
Üreticiler donanımları zamanında üretebilseler bile, uçuşa hazır sistemleri sertifikalandırabilecek nitelikli tesislere erişim genellikle fırlatma ve görev takvimlerini geciktiren bir darboğaza dönüşüyor. Bu kısıtlamalar hem devlet hem de ticari görevlerde program sürelerini uzatıyor ve maliyetleri artırıyor.
Uzay sektörü yarı iletkenler, gelişmiş elektronik ve üretim kapasitesi için yapay zeka altyapısı genişlemesi, savunma modernizasyonu ve enerji yatırımlarıyla rekabet ettikçe bu baskılar daha da şiddetleniyor. Tedarikçilerin daha yüksek hacimli ticari müşterilere öncelik verdiği piyasalarda, uzay şirketleri kendilerini daha uzun kuyruklarda ve daha küçük paylarla bulabiliyor.
Aynı zamanda tedarikçiler, satın alma sürelerinin ve finansman profillerinin öngörülmesinin zorluğu nedeniyle uzun vadeli yatırımlar yapma konusunda temkinli davranıyor. Geçici bütçe uygulamaları son 49 federal mali yılın 46'sını etkiledi. 2020 mali yılından 2021 mali yılına yüzde 56'lık bir sıçrama yaşanmasına ve 2024 mali yılına kadar yüzde 49'luk bir düşüş görülmesine rağmen, federal uzay ürünü yükümlülükleri 2016'dan bu yana yılda sadece yüzde 1 oranında arttı.
Bu belirsizlik özellikle daha küçük tedarikçiler için büyük bir zorluk yaratıyor. Çoğu zaten sınırlı sermaye erişimiyle çalışırken, devlet ve ulusal güvenlik programlarıyla bağlantılı siber güvenlik, sertifikasyon ve uyumluluk gerekliliklerinin maliyetlerini de üstlenmek zorunda. Ortaya çıkan sonuç ise, yüzeyde üretken görünen ancak alttan alta yapısal olarak kırılgan kalan bir tedarik zinciri.
Uzaydaki rekabetin bir sonraki aşaması yalnızca en gelişmiş teknolojileri kimin geliştirdiğine bağlı olmayacak. Aynı zamanda hangi ulusların ve şirketlerin bu teknolojilerin üretimini en etkili şekilde ölçeklendirebildiğine de bağlı olacak.
Büyümenin bir sonraki aşaması için dayanıklılık inşa etmek
Tedarikçi ağlarını güçlendirebilen, niteliklendirme sürelerini hızlandırabilen ve operasyonel dayanıklılığını artırabilen kuruluşlar, gelecekteki görev taleplerini karşılamak için çok daha iyi bir konumda olacak.
Bu durum, sanayi altyapısı genelinde daha iyi bir koordinasyon gerektirecek. Bir fırsat olarak, uzun vadeli program talebini endüstriyel kapasitenin gerçekçi bir görünümüyle daha iyi bağlayan paylaşımlı bir mekanizma kurularak sektör, tedarikçiler ve ABD Uzay Kuvvetleri ile NASA gibi devlet kurumları arasındaki mevcut iş birliği geliştirilebilir. Talep sinyalleri devlet müşterilerinden ve ana yüklenicilerden tedarikçilere akarken; iş gücü kısıtlamaları, üretim kapasitesi ve uzun vadeli bağımlılıklara ilişkin bilgiler, planlama ve yatırım kararlarına yön vermek için tedarik zincirinde yukarıya doğru aktarılabilir. Ticaret Bakanlığı da hem ticari hem de ulusal güvenlik piyasalarındaki görünürlüğü sayesinde, endüstriyel kapasite ve ortaya çıkan kısıtlamaların daha iyi anlaşılmasında değerli bir rol oynayabilir.
Daha fazla görünürlük, özellikle belirsiz program zamanlaması ve düşük üretim hacimlerinin tesis, takım teçhizat ve iş gücü yatırımlarını zorlaştırabildiği özelleşmiş, uzun vadeli veya sermaye yoğun bileşenler üreten küçük ve orta ölçekli tedarikçiler için çok değerli olacak. Daha tutarlı uzun vadeli talep sinyalleri, daha net satın alma beklentileri ve tedarik zinciri genelinde daha erken iletişim, tedarikçilerin daha büyük bir güvenle yatırım yapmasına yardımcı olabilir.
Sektör aynı zamanda tedarikçi ağlarını çeşitlendirmeye ve test tesisleri ile iş gücü hatları dahil olmak üzere etkinleştirici altyapıya yatırım yapmaya devam etmeli. Aynı derecede önemli olarak, sektör ve devlet liderleri, daha ölçeklenebilir bir yürütmeyi desteklemek ve görev garantisi ile güvenlik gereksinimlerini yeniden gözden geçirmek için niteliklendirme ve düzenleyici süreçleri modernize etmeye devam etmeli.
En dayanıklı şirketler şimdiden tedarik zinciri dayanıklılığını artırmak için nitelikli yedekler geliştirerek en riskli uzun vadeli bileşenlerini çift kaynaklı tedarik ediyor. Beş veya daha fazla teklif alan bileşenler, iki veya daha az teklif alanlara kıyasla yaklaşık yüzde 50 daha düşük fiyatlarla alınıyor.
Şirketlerin riskleri ve teşvikleri nasıl yönettiği de en az bu kadar önemli. Uyumluluk yükümlülüklerini ITAR ve diğer kuralların en kötü durum yorumlarından ayırmak, tedarik kararlarının refleks olarak eski parçalara yönelmesini engelleyebilir. Ar-Ge vergi kredisi gibi teşviklerin kullanımı, prototip oluşturma, niteliklendirme ve hatta test tesisi inşaatı maliyetlerini karşılayarak modernizasyonun maliyetini dengeleyebilir.
ABD hala derin bir teknik uzmanlığa, güçlü bir inovasyon ekosistemine, önde gelen ticari operatörlere ve büyüyen bir girişimci şirket tabanına sahip. Ancak bu avantajların aktif olarak sürdürülmesi gerekecek.
Önümüzdeki 12 ay içinde üç öncelik odaklı ilgiyi hak ediyor: Tedarikçilerin güvenle yatırım yapabilmesi için daha tutarlı talep sinyalleri oluşturmak; test ve niteliklendirme kapasitesini programa özel bir sonradan düşünme yerine paylaşımlı bir ulusal varlık olarak genişletmek; ve tedarikçilerin uzay sanayi altyapısını büyütebilmesi için uyumluluk süreçlerini ve düzenlemelerini modernize etmek.
Tarih defalarca gösterdi ki sanayi gücü, stratejik sonuçları en az teknolojik inovasyon kadar şekillendirir. Uzay rekabetinin bir sonraki aşaması yalnızca ne icat edebildiğimize değil, aynı zamanda neyi ölçekli olarak üretebildiğimize de bağlı olacak.
Doug Anderson, PwC Operasyonlar ve Tedarik Zinciri Hizmetleri ortağıdır.
Steve Jordan Tomaszewski, Havacılık Endüstrileri Derneği'nde Uzay Sistemleri başkan yardımcısıdır.