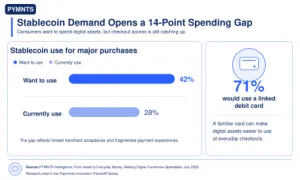
Küresel ödemelerde stablecoin'lerin payı hala şaşırtıcı derecede düşük. Bu teknolojinin geleneksel muhabir bankacılığa gerçek bir alternatif olabilmesi için kripto para kullanımında bir "boğa senaryosunun" gerçekleşmesi şart.
Rakam tam 7.5 trilyon dolar. Visa Onchain Analytics ve Token Terminal gibi canlı panellerden takip edilen verilere göre, stablecoin'ler her ay blokzincir üzerinde bu devasa hacmi hareket ettiriyor.
Ancak işin içinden kripto ticaretini, borsa cüzdanları arasındaki para transferlerini ve gerçek bir ödeme niteliği taşımayan diğer tüm işlemleri çıkardığımızda bu rakam sert bir şekilde düşüyor. Morgan Stanley Research, 2026 yılı için gerçek ödeme hacminin ayda yaklaşık 63 milyar dolar civarında gerçekleşeceğini öngörüyor.
Wall Street bankasının dijital varlıklar üzerine bu hafta yayımladığı son araştırma, stablecoin ödemelerinin geleneksel muhabir bankacılığa gerçek bir ana akım çözüm haline gelebilmesi için aşması gereken devasa mesafeye dikkat çekiyor.
Morgan Stanley raporunda, stablecoin'lerin "şu anda kripto piyasaları ve blokzincir likiditesi için halihazırda önemli bir finansal altyapı teşkil ettiğini... ancak daha geniş ödeme alanındaki rollerinin çok daha az gelişmiş durumda olduğunu" vurguluyor.
Stablecoin hacim verileri neden bu kadar şişiriliyor?
McKinsey ve Artemis, "Ödemelerde Stablecoin'ler" başlıklı ortak analizlerinde tam olarak bu açığı gözler önüne serdi. Ortaya çıkan tabloya göre, stablecoin "hacminin" çok büyük bir kısmı hiçbir zaman gerçek bir satıcıya, maaş ödemesine veya sınır ötesi bir faturaya ulaşmıyor. Ortadaki rakamlar sadece kripto piyasalarının kendi içinde dönen işlemlerden ibaret.
Stablecoin ihraççısı Circle'ın yönetimi, Morgan Stanley'nin raporlamasına göre USDC'nin gerçekte ne amaçla kullanıldığını şu şekilde detaylandırdı:
- Yüzde 50 ila 55'i kripto ile ilgili faaliyetler: ticaret ve borsa platformlarında bekleyen nakit.
- Yaklaşık yüzde 15'i merkeziyetsiz finans (DeFi) protokollerinde duruyor.
- Yaklaşık yüzde 25'i "dolarizasyon" yani ABD dışındaki insanların USDC'yi dolar yerine kullanması.
- Yüzde 5 ila 10'u ise diğer tüm kategorilere giriyor.
Sayılanların hiçbiri, bir bankanın, ödeme hizmetleri sağlayıcısının veya bir kurumsal hazine ekibinin "ödeme" olarak tanımladığı işlemler değil.
Gerçek rakam bile hala oldukça küçük
Aylık 63 milyar dolarlık bu hacmi, devrim yaratması beklenen asıl pazarla karşılaştıralım: 2025 yılında küresel kart harcamaları 25 trilyon doları çoktan aştı.
Gerçek satıcılara açılan en net köprü olan kripto kartları, 2026 yılı ortasında yaklaşık 500 bin aktif kullanıcıyla ayda kabaca 1 milyar dolarlık işlem hacmine ulaştı. Bu sistem faydalı ve büyümeye devam ediyor ancak mevcut ödeme altyapısının yerini alacak bir düzeyde değil.
Visa'nın blokzincir finansmanı üzerine yaptığı kendi araştırması da bu mesafeyi aynı şekilde ortaya koyuyor. Stablecoin'lerin henüz bir havale altyapısı haline gelmediğini belirten rapora göre, daha geniş bir kullanım için satıcıların, bankaların ve ödeme sağlayıcıların belirli bir blokzincir ağını ve yerel para birimine sorunsuz bir geri dönüş yolunu içeren belirli bir stablecoin'i desteklemeyi kabul etmesi şart.
Morgan Stanley'nin boğa senaryosu stablecoin'leri ödemelere taşıyor, ancak bu temel beklenti değil.
Yatırım bankasının 2030 yılına kadar olan projeksiyonu, dijital varlıkların geleceğine dair dört farklı senaryo ortaya koyuyor. Bu senaryolardan yalnızca biri, stablecoin'lerin gerçekten büyük ölçekte ödeme sistemlerine entegre olmasını öngörüyor ve bu, Morgan Stanley'nin temel beklentisi değil.
Bankanın "temel senaryo" olarak adlandırdığı "Yakınsama" modelinde, stablecoin'lerin halka açık ağ aktivitelerine öncülük etmeye devam etmesi bekleniyor. Bu senaryoda kurumsal benimseme seçici kalırken, geleneksel finans kuruluşları müşteri ilişkilerinin büyük çoğunluğunu elinde tutuyor. Daha geniş bir ödeme penetrasyonu bu tablonun bir parçası değil.
Stablecoin'lerin "hazine yönetimi, ödemeler ve mutabakat" alanlarına genişlediği "boğa senaryosu" ise "Hızlı Benimseme" olarak adlandırılıyor. Bu model, açıkça kripto odaklı şirketler ve protokoller için iyimser bir tablo çiziyor. Ancak bu senaryonun gerçekleşmesi, kurumsal DeFi'nin düzenlemeye tabi erişim kanallarıyla gelişmesine ve daha derinlikli bir profesyonel yatırımcı kitlesinin sisteme dahil olmasına bağlı.
Muhabir bankacılık hala gerçek işi yürütüyor
Hangi senaryo gerçekleşirse gerçekleşsin, gerçek 63 milyar dolarlık hacmin bile her iki uçta bir bankaya ihtiyacı var. Sistemin fonlama için fiat para alması, ayrılmış ve geri alınabilir rezervleri tutması ve itfa sırasında yerel para birime dönüştürmesi gerekiyor. İşlemin arka adımı SWIFT yerine blokzincir üzerinde gerçekleşti diye bu zorunluluklar ortadan kalkmıyor.
Stablecoin altyapısı kuranlar için bu ne anlama geliyor?
Altyapı planlamalarını 7.5 trilyon dolarlık manşet rakamına göre yapmayın ve 63 milyar dolarlık hacmin de sabit kalacağını varsaymayın. Eğer "Hızlı Benimseme" senaryosu gerçeğe dönüşürse, hazine yönetimi, ödemeler ve mutabakat sistemlerinin tam olarak mevcut 63 milyar doların ihtiyaç duyduğu altyapıya ihtiyacı olacak: Rezervlerin ayrıştırılması ve itfası için tasarlanmış bir saklama sistemi ve bu fiat parayı aktarmak için bir muhabir banka ilişkisi.
Bu altyapının var olması şart, hem de boğa senaryosu gerçekleşmeden önce, yani sistem kendini kanıtladıktan sonra değil. Stablecoin'lerin ödeme sistemindeki rolünü kanıtlamasını bekleyip fiat tarafındaki altyapıyı sonradan inşa etmek, işlerin gelişim sırasını tamamen tersine çevirmek anlamına gelir.