
Dijital varlıklar, tüketicilerin ödeme şeklini daha az değiştirmesi istenerek kasaya daha hızlı ulaşabilir.
Temmuz 2026 Payments Innovation Tracker, “From Asset to Everyday Money: Making Digital Currencies Spendable”, kripto para birimlerinin ve stablecoin’lerin yatırımın ötesine geçtiğini söylüyor. Tüketiciler bunları alışveriş ve transferlerde kullanmak istiyor ancak tüccar kabulü, güven ve parçalı deneyimler benimsenmeyi yavaşlatmaya devam ediyor.
Raporun üçüncü temel bulgusu umut verici bir yol sunuyor: Bağlı kartlar, gerçek zamanlı dönüşüm ve modern ihraççı-işleme platformları dijital varlıkları mevcut ödeme alışkanlıklarına bağlayabilir. Rapor ayrıca daha net düzenlemelerin ve sınır ötesi iş ödemelerinin bu varlıkları daha geniş kullanıma nasıl taşıdığını inceliyor.
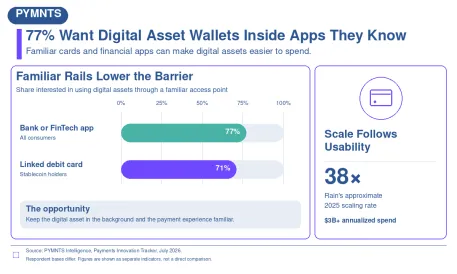
Tanıdık uygulamalar kapıyı açabilir. Tüketicilerin yüzde 77’si mevcut bankacılık veya FinTech uygulamasında böyle bir seçenek sunulursa kripto veya stablecoin cüzdanını bu uygulama üzerinden açacağını söylüyor. Bu bulgu bankalara ve FinTech şirketlerine avantaj sağlıyor. Onlar zaten yeni bir para biçiminin daha az yabancı hissettirilmesini sağlayabilecek giriş, müşteri ilişkisi ve tanıdık arayüzü sunuyor.
Bağlı kartlar kabulü genişletebilir. Stablecoin sahiplerinin yüzde 71’i bu varlıkları harcamak için bağlı bir banka kartı kullanacağını söylüyor. Kart kasa başında bir çevirmen gibi çalışıyor: Satış noktasında dijital varlığı dönüştürüyor, işlemi mevcut ödeme altyapıları üzerinden gönderiyor ve satıcının zaten kullandığı sistemler aracılığıyla ödeme almasını sağlıyor. Tüketicilerin ayrı bir kasa rutini kullanmasına gerek kalmıyor.
Modern işleme ilgiyi ölçeğe çevirebilir. İhraççılar dijital varlıklar ve geleneksel ağlar arasında çalışan gerçek zamanlı yetkilendirme, para birimi dönüşümü ve kart ihracına ihtiyaç duyuyor. Rapor, doğrudan Visa ağ üyeliği sağladıktan sonra 2025’te yaklaşık 38 kat büyüyen ve yıllık harcamada 3 milyar doların üzerine çıkan Rain’e işaret ediyor. Örnek, altyapının daha geniş erişimi ve daha hızlı program geliştirmeyi nasıl destekleyebileceğini gösteriyor.
Fırsat tüketici kartlarının ötesine uzanıyor. Rapor, işletmeden işletmeye sınır ötesi transferlerin küresel stablecoin ödeme hacminin çoğunu oluşturduğunu, bunun daha hızlı mutabakat, daha düşük maliyet ve oynak piyasalarda dolar bağlantılı değere erişimle desteklendiğini söylüyor. Tüketici talebi de arzın önünde kalmaya devam ediyor. Stablecoin sahiplerinin yüzde 42’si dijital varlıkları büyük alışverişlerde kullanmak istiyor, yüzde 28’i ise şu anda kullanıyor. Neredeyse yarısı sınırlı tüccar kabulünü engel olarak gösteriyor.
Düzenleme mesafeyi kapatmaya yardımcı olabilir. Avrupa’nın MiCA kuralları ve ABD’nin GENIUS Yasası ihraççılar ve hizmet sağlayıcıları için daha net standartlar oluşturdu. Bir sonraki adım pratik: İnsanlara yeni bir ödeme sistemi öğrenmelerini zorlamadan dijital varlıkları harcayabilecekleri güvenilir bir yol sunmak.