SoFi, 25 milyar dolarlık kart programını tüketiciden herhangi bir değişiklik istemeden stablecoin yerleşimine taşıyor ve dijital dolarları yeni bir ödeme biçimi olmaktan çıkarıp sıyırma işleminin altında kalan altyapıya dönüştürüyor.
Aynı tokenlar kart, hazine ve sınır ötesi işlemleri tekrar tekrar yerine getirirse, dolaşımda ne kadar dijital dolar bulunduğu, işlem hızı ve yerleşim hacminden daha az önem kazanabilir.
Sürekli yerleşim sıkışmış likiditeyi serbest bırakabilir ancak tahminleme, dolandırıcılık kontrolleri ve hazine operasyonlarının da 7/24 çalışması gerekebilir.
Tüketici ve satıcıların ölçeklenebilir dijital varlık benimsemesini sağlayacak sihirli çözüm olması bekleniyordu. Kripto para sektörü bunun çoktan gerçekleşmesi için yeterince olgundu ve olmadı.
Ancak Salı günü 22 Eylül’de duyurulan Mastercard ve SoFi Technologies haberleri, fintech ve ödemeler sektörünün dijital varlıklar ve stablecoinlerden vazgeçmediğini gösterdi. İki şirket, SoFi Bank N.A.’nın debit ve kredi kartı programı genelinde stablecoin yerleşimini kullanmaya başladı; SoFi Bank tüm 25 milyar dolarlık kart programını işlemlerin stablecoin yerleşimine taşıdı. Program, SoFi Bank tarafından çıkarılan ABD doları destekli stablecoin SoFiUSD ile Mastercard’ın küresel ödemeler ağı üzerinden çalışıyor.
SoFi’nin lansmanı bu hafta tek değildi. Thredd, 23 Eylül Çarşamba günü, ihraççı işlem platformunu stablecoin destekli para hareketi yetenekleriyle genişlettiğini açıkladı. İlk uygulama, stablecoin destekli kart programları, sınır ötesi ödemeler, küresel hazine akışları ve zincir üstü yerleşim gibi B2B ve B2B2B uygulamalarına odaklanıyor.
Bunlar birlikte değerlendirildiğinde, piyasa haberleri finansal hizmetler alanının artık tüketici benimsemesine güvenmek yerine, ödeme deneyimini olduğu gibi bırakıp yetkilendirme sonrası ve nihai yerleşim öncesi son kilometre altyapısını değiştirme fırsatını test ettiğini ortaya koyuyor.
Bunu bir adım daha ileri götürürsek stablecoinler kartların rakibi olmaktan çok, kartların altındaki muhabir bankacılık, ön finansman, hazine ve yerleşim mekanizmalarının rakibi gibi görünmeye başlıyor.
Stablecoinlerin kredi kartlarının yerini almasına gerek yok, ödemeleri bozmak için
Ödeme teknolojileri genellikle teknoloji sorunundan önce benimseme sorunu yaşar.
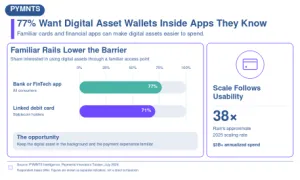
PYMNTS Intelligence’ın Velera iş birliğiyle hazırlanan Kredi Birliği Takip Serisi’nin Haziran sayısı “Cüzdan Etkisi: Kredi Birliklerinin Dijital Para Erişim Açığını Nasıl Kapatabileceği” başlıklı rapor, stablecoin farkındalığının kredi birliği üyelerinin yüzde 70’inde yetersiz kaldığını ortaya koydu.
Yeni bir ödeme yöntemi, onu kullanmak isteyen tüketiciler, kabul etmek isteyen satıcılar ve desteklemek isteyen finansal kurumlar ister. Bu bağımlılıklar ödemelerin bozulmaya karşı olağanüstü dirençli olmasını sağlamıştır.
Ama piyasaya sürülen birçok stablecoin modeli bu zorluğu aşabilir. SoFi örneğin, stablecoin çıkarabilecek ulusal düzeyde şubeleşmiş bir bankaya, diğer finansal kurumlara hizmet veren bir teknoloji platformuna ve yerleşik küresel ödeme altyapısına bağlantı sağlayan Mastercard’a sahip; bu alışılmadık dikey bir yığın.
Mastercard Mali İşler Direktörü Ling Hai, 10 Eylül’de stablecoin ve dijital varlık altyapısının büyüme fırsatı olduğunu söyledi ve Mastercard’ın stablecoin orkestrasyonunu ve beyaz etiketli cüzdan yeteneklerini ödeme yığınına gömme yolunda ilerlediğini belirtti.
Tüketiciler hâlâ kart kullanıyor. Satıcıların SoFiUSD tutmasına ya da blockchain altyapısı kurmasına gerek yok. Mastercard katılımcıları birbirine bağlayan ağ olmaya devam ediyor. Potansiyel olarak bozucu olan parça, tüketici zaten ödemiş olduktan sonra yükümlülüklerin yerine getirilmesinde kullanılan varlık; bu, yığının daha derininde gerçekleşiyor. Önemli metrikler artık cüzdanlar ve dolaşımdaki token sayısı üzerinden değil, yerleşim hacmi, likidite ihtiyacı, mutabakat maliyetleri ve kurumların geleneksel yerleşim pencereleri çevresinde tutması gereken sermaye üzerinden değerlendiriliyor.
CFO’lar için sorun dijital dolarların bankacıların mesai saatlerine uymaması
Kripto piyasaları geleneksel olarak arzı vurgular. Kaç token var? Piyasa değeri nedir? İçinde ne kadar para duruyor?
Ödeme altyapısı sonuçta hızla ilgilidir. Banka çıkışı bir stablecoin, nispeten mütevazı bir arzla devasa işlem hacimlerini tekrar tekrar yerine getirebilir. Aynı dijital dolarlar kart yerleşimi, hazine transferleri ve sınır ötesi ödemeler yoluyla dolaşırsa, ekonomik açıdan önemli olan sayı tokenın her an temsil ettiği para miktarı değil, taşıdığı para miktarı olabilir.
Stablecoinler kurumların Pazar gecesi saat 02.00’de ekonomik olarak para hareket ettirmesine izin verirse, şirketler nakde daha hızlı ulaşabilir ve ön finansman ya da sıkışmış likiditeyi azaltabilir.
Ama finans operasyonlarının da aynı saat diliminde çalışması gerekebilir. Stablecoinler böylece bir çalışma sermayesi kısıtını ortadan kaldırırken, asla mesaiye kapanmayan parayı yönetme operasyonel gerekliliğini de yaratabilir.
İşte bu yüzden SoFi’nin 25 milyar dolarlık geçişi manşetinin ima ettiğinden daha ilginç. Deney, blockchain’in kart yerleşimini işleyip işlemediğini test etmekten ibaret değil. Sektör blockchain ağlarının dijital varlıkları hareket ettirebildiğini zaten biliyor.
Cevapsız kalan soru, tokenize paranın tüketicilerin, satıcıların ve finansal kurumların her şeyi yeniden inşa etmesini gerektirmeden mevcut yerleşim altyapısını geride bırakıp bırakamayacağı.