
Şimdi Al Sonra Öde (BNPL) sisteminin kredi kartlarının işini elinden alması bekleniyordu. Ancak görünen o ki, kredi kartı şirketleri BNPL'nin oyun kitabından bir sayfa aldı.
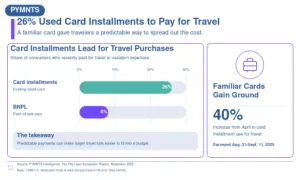
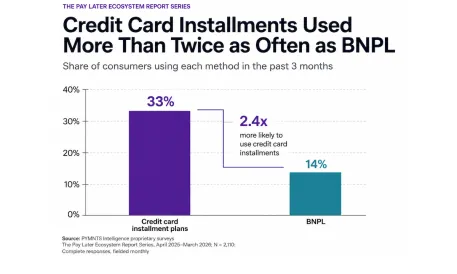
PYMNTS Intelligence tarafından hazırlanan 'Pay Later Ekosistem Raporu'na göre, tüketiciler giderek artan oranda kredi kartlarına bağlı taksit planlarını tercih ediyor. Bu durum, kart çıkaran bankalara, BNPL sağlayıcılarının yarattığı pazarda önemli bir avantaj sağlıyor. Sekiz farklı ankete dayanan araştırma, tüketicilerin kredi kartı taksit planlarını BNPL'ye oranla iki katından fazla kullandığını ortaya koydu.
Bu eğilim, tüketicilerin 'Şimdi Al Sonra Öde'yi tamamen terk etmesinden çok, bu hizmeti nereden almak istedikleriyle ilgili. Kredi kartı şirketleri, taksit seçeneklerini tüketicilerin halihazırda kullandığı hesapların ve ödeme ilişkilerinin içine yerleştiriyor. Böylece müşterilerin yeni bir sağlayıcıya kaydolmasına gerek kalmadan BNPL'nin esnekliğini sunabiliyorlar.
Veriler, bu avantajın giderek arttığını gösteriyor:
- Mart 2026 itibarıyla tüketicilerin %33'ü kredi kartı taksit planı kullandı. Bu oran Nisan 2025'te %23 seviyesindeyken BNPL kullanımı %15'ten %14'e geriledi.
- Mart ayında Z Kuşağı tüketicilerinin %47'si kredi kartı taksitini tercih ederken, BNPL kullananların oranı %23'te kaldı.
- Yıllık geliri en az 150 bin dolar olan tüketicilerin %20'si Mart ayında BNPL kullanırken, bu oran 50 bin dolar altı gelire sahip tüketicilerde %10 oldu.
Kuşaklar arası farklar özellikle dikkat çekici. 'Şimdi Al Sonra Öde' genellikle genç tüketicilerle ilişkilendirilse de, bu alışverişçiler mutlaka bağımsız BNPL sağlayıcılarını tercih etmiyor. Z Kuşağı'nın kredi kartı taksit kullanımı Nisan 2025'te %31 iken Mart 2026'da %47'ye fırlarken, BNPL kullanımı sadece %21'den %23'e yükseldi. Y kuşağı ve köprü kuşak da aynı genel eğilimi izledi.
Gelir durumu da ilginç bir tablo ortaya koyuyor. BNPL kullanımı, yıllık geliri en az 150 bin dolar olan tüketiciler arasında, 50 bin doların altında gelire sahip olanlara kıyasla sürekli olarak daha yüksek çıktı. Örneğin Kasım ayında bu oranlar sırasıyla %22 ve %7 iken, Mart ayında %20 ve %10 olarak kaydedildi.
Bu durum, 'Şimdi Al Sonra Öde'yi bir finansal güvenlik ağından çok, tüketicilerin alışverişlerini ve nakit akışını yönetmek için kullandığı alternatif bir yöntem haline getiriyor.
Bankalar, kart ağları ve FinTech şirketleri için bu rakamlar, 'Şimdi Al Sonra Öde'nin bağımsız bir ödeme kategorisi olmaktan çıkıp daha geniş finansal ilişkilerin bir özelliği haline geldiğini gösteriyor. BNPL, alışverişleri öngörülebilir taksitlere bölme talebini yarattı. Kart çıkaran şirketler ise bu talebi, tüketicilerin halihazırda sahip olduğu hesapların içinden giderek daha fazla yakalıyor.
Bulgular, PYMNTS Intelligence tarafından yaklaşık 2 bin 500 ABD'li yetişkinle yapılan anketlere dayanıyor.