
Kötü bir yıl geçirmiş biri hayal edin. Birkaç fatura ödenemedi ve kredi puanı etkilendi. Sonra işler düzeldi. O günden beri her ödeme zamanında yapıldı. Puan hâlâ toparlanmadı.
Şimdi işleri yeni yeni kötüye giden biri hayal edin. Burada bir ödeme gecikti, orada bir ödeme gecikti, birkaç hesap arasında dağıldı.
Kağıt üzerinde bu iki kişi aynı görünebilir. Kaçırılan ödeme sayısı aynı. Kasiyerde aldıkları cevap da aynı ve genelde hayır.
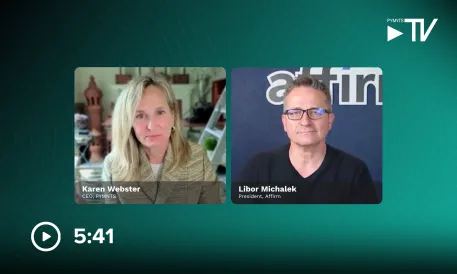
Geçen hafta Affirm, bu iki kişiyi ayırt etmek için tasarlanmış yeni bir kredi değerlendirme modelinin ABD kasiyerlerinde kullanıma açıldığını duyurdu. Affirm Başkanı Libor Michalek, PYMNTS CEO'su Karen Webster ile yaptığı görüşmede duyurunun ötesine geçti; eski modellerin neleri kaçırdığını, kimin en çok kazanacağını ve bunun Affirm için neyi hazırladığını anlattı.
Eksik olan şeyin zaman olduğunu söyledi.
“Müşterinin hayatındaki birden fazla alışveriş, birden fazla kredi olayının zaman boyutu yeterince yüksek sadakatle temsil edilmiyordu” dedi Michalek Webster'a.
Sade anlatımla, eski modeller neyin olduğunu saymakta iyiydi. Ne zaman olduğunu ve sonrasında ne geldiğini anlamakta daha zorlanıyordu. Yeni model, Affirm'in 14 yıllık kredi geçmişine dayanıyor ve büyük dil modellerinin arkasındakiyle aynı olan transformer teknolojisini kullanıyor; hikâyeyi sırayla takip ediyor.
On Kişiden Beşi Evet Hak Etti
Michalek, bunu Webster'a kolay bir şekilde düşündürttü. Eski bir modelin reddedeceği 10 başvuruyu alın. Hepsini reddeder çünkü hangilerinin borç batağına gireceğini ayırt edemez. Daha iyi bir model, geri ödeyebilecek beş kişiyi yakalayabilir. Diğer beş kişi yine hayır alır.
Bar yükselmedi. Affirm artık barı geçenleri görebiliyor.
Bu beş kişi için bu, reddedilmiş olacağı kredi demek; bu durum subprime ve near-prime tüketiciler için tanıdık bir hikâye. Affirm için ise gönderip yolladığı beş müşteri demek.
İnce Dosyalar En Çok Kazanan Oluyor
Webster doğal takip sorusunu sordu. Okunacak neredeyse hiç hikâye yoksa ne olur?
Michalek, kısa bir geçmişin bile bir sırası olduğunu söyledi. Kredi bürosu kayıtları, Affirm'in kendi verileri ve kullanıcıların paylaşmayı seçtiği nakit akışı bilgileri tabloyu zenginleştiriyor.
“Daha önce veri kıt olduğu için çok farklı iki kullanıcı aynı görünebiliyordu, şimdi onları gerçekten birbirinden ayırabiliyoruz” dedi.
Affirm bu konuda en büyük sıçramayı gördü. Kredi raporunda bir şey olan ama FICO puanı için yeterli olmayan tüketiciler arasında, yeni model ilk ödemeyi kaçırma olasılığını kimin taşıyacağını sıralama yeteneğini eski modelin bir sonraki versiyonuna göre yaklaşık 2,1 kat iyileştirdi. Bu rakama dair bir uyarı var. Bu sayı modelin riski sıralama becerisini ölçüyor, iki kat daha fazla onay anlamına gelmemeli.
Michalek ayrıca Affirm'in geri ödeme davranışını kredi bürolarına bildirmeye devam edeceğini söyledi. Affirm bazı kararları FICO puanı olmadan verebiliyor ama müşterinin finansal hayatının geri kalanı hâlâ bir puana dayanıyor. Bu izlenmesi gereken bir soruyu gündeme getiriyor. Daha fazla kredi veren davranışın puanın arkasını okumayı öğrendiğinde, puanın kendisi ne kadar önemli olacak?
İyi Bir Tahmin Hâlâ Bir Yıl Bekledi
Michalek, Affirm'in transformer modellerini bir yıldan fazla süredir test ettiğini Webster'a anlattı. Tahminler iyiydi. Müşterilerin önüne koymak için yeterli değildi.
Reddedilen bir kişinin nedenini bilmesi gerekiyor. Aynı başvuru her zaman aynı cevabı almalı. Ve tüm bunun alışveriş yapan kasiyerde beklerken bir saniyeden kısa sürede gerçekleşmesi gerekiyor. Affirm, modelin bu üçünü de yapabilene kadar çalıştı.
Yayına giren şey bir ikili. Transformer ödeme geçmişini okuyor ve bu okuma, geleneksel makine öğrenmesi modeline, yerleşik kredi, satıcı ve kullanıcı bilgileriyle birlikte besleniyor. Affirm, ikilinin tek başına transformer'dan daha iyi performans gösterdiğini söyledi. İlk görevi eski sistemin reddettiği başvurulara ikinci bakış oldu. Sonra yeni kullanıcılar için tam kredi değerlendirmesine, onaylara ve retlere geçecek.
Harcama Limiti Konuşmayı Değiştiriyor
Bunun hepsi insanların Affirm'i artık nasıl kullandığı yüzünden daha da önemli. Şirketin son kazançları daha küçük tutarlarda daha fazla alışveriş gösterdi; bu, ödeme şeklinin günlük hâle gelmesi demek.
Pay later, hane için çalışma sermayesine dönüştü. Tüketiciler onu ne zaman ödeyeceklerini, ne zaman alacaklarıyla eşleştirmek için market, giyim ve araç tamiri gibi kalemlerde kullanıyor.
Günlük kullanım kendi zorluğunu getiriyor. Tek küçük alışverişi yönetmek kolay. Birkaç tanesi, ödemeleri aynı zamana denk geldiğinde farklı bir hikâye. Model, yeni bir ödemenin müşterinin zaten borcunu olanla nasıl uyduğunu görmeli.
Affirm Kart bunun müşteriye nasıl ulaştığını gösteriyor. Kredi kartı olan herkes kredi limitini bilir ve tek bir soruyu yanıtlar: Bende ne kadar alan var? Affirm Kart bir harcama limiti sunar, ödeme planlarını ortaya koyar ve kullanıcıların en hızlı kapanış ya da en düşük faiz gibi seçenekleri tartmasına izin verir. Sorular değişir. Ne alıyorum? Zaman içinde ödemesi neye mal olacak? Hangi seçenek benim için uygun?
Müşteri, koruyucu sınırlamalar içinde seçer. Kredi değerlendirmesi koruyucu sınırlamaların nerede duracağına karar verir.
Ve her alışveriş ve geri ödeme Affirm'e o müşteri hakkında biraz daha şey öğretir. Davranış destekliyorsa harcama gücü büyüyebilir, desteklemiyorsa sabit kalabilir. Bu şekilde pay-later seçeneği cüzdanın en üstüne yerleşir.
Bir yıl sonra bunun işe yarayıp yaramayacağını nasıl bileceğini sorduklarında Michalek, onaylar, gecikmeler, müşteri büyümesi ve kullanımına işaret etti. Kanıtın, dediği üzere, üç aylık sonuçlarda ortaya çıkacağını söyledi.
İlk test bundan daha erken gelebilir. Tatil sezonu haftalar uzakta; bu daha kısa bir pencerede daha fazla alışveriş ve yeni yılda birlikte vadesi gelen daha fazla ödeme demek. Borçlunun nereye gittiğini bilen bir model, müşterinin bir sonraki alışverişini ve ondan sonrakini kazanabileceğini gösterme şansı bulacak.
PYMNTS CEO'su Karen Webster, ödemeler inovasyonu ve dijital ekonomi alanındaki dünyanın önde gelen uzmanlarından biri; çok uluslu şirketlere danışmanlık yapıyor ve gelişen yapay zeka, healthtech ve gerçek zamanlı ödemeler firmalarının yönetim kurullarında yer alıyor. 2009'da ödemeler, ticaret ve dijital ekonomi inovasyonunu kapsayan önde gelen medya platformu PYMNTS.com'u kurdu. Webster aynı zamanda NEXT bülteninin yazarı ve sektörler genelinde inovasyonun yönlendirilmesi ve paraya çevrilmesi konusunda uzmanlaşmış Market Platform Dynamics'in de kurucu ortağı.
Libor Michalek, tüketicilere esnek ödeme planları sunan finansal teknoloji şirketi ve satış noktası borç veren Affirm'in başkanı.