Affirm’in ABD kasa noktalarında kullanıma açılan yeni transformer tabanlı kredi değerlendirme modeli, kredi puanının özetlediği ölçütlere dayanmak yerine tüketicinin kredi geçmişindeki olayların sırası ve zamanlamasından öğreniyor.
14 yıllık işlem düzeyinde kredi verme verisi üzerine kurulan model, Affirm’in mevcut sisteminin reddedeceği uygun başvuruları onayladı. İnce dosyası olan ve FICO puanı bulunmayan tüketiciler de bu grupta yer aldı. Bu onaylar, kontrol grubuna kıyasla yüzde 3,4 daha fazla tamamlanan satın alma sağladı, risk seviyesi benzer kaldı ve krediler Affirm’in önceki modelleri altında yapılan benzer bir genişlemeye göre daha iyi performans gösterdi.
Model, Affirm müşterilerinin sistemi daha sık ve daha küçük alışverişler için kullanmaya başladığı bir dönemde geliyor: mali dördüncü çeyrekte işlem sayısı yüzde 41 artarak 53 milyona ulaştı, ortalama sipariş değeri ise yüzde 4 düştü.
Affirm, ABD kasa noktalarında önceki modellerinin reddedeceği tüketicileri onaylayan yeni bir gerçek zamanlı kredi değerlendirme modelini kullanmaya başladı. Kredi geçmişi sınırlı olan ve hiç FICO puanı olmayan alışverişçiler de bu kapsamda.
Transformer tabanlı model, PYMNTS ile Perşembe günü 17 Eylül’de özel olarak paylaşılan duyuruya göre kullanıma açıldı. Model, Affirm’in 14 yıldır her satın almayı gerçek zamanlı olarak bireysel değerlendirmesi geleneğine dayanıyor ve şirket içi geliştirilen makine öğrenmesi modelleriyle çalışıyor. Bu yaklaşım, Affirm’in müşterilerine verdiği sözün temeli. Her satın alma için ayrı karar veriliyor, karar o gün kişinin sorumlu şekilde ödeyebileceği tutara göre alınıyor ve gecikme ya da gizli ücret bulunmuyor.
Erken sonuçlar kredi vermedeki geleneksel ödün verme ilişkisine aykırı. İlk uygulamada Affirm, modeli mevcut sistemi reddedecek ek uygun başvuruları onaylamak için kullandı. Kontrol grubuyla ölçüldüğünde bu uygulama tamamlanan satın almalarda yüzde 3,4 artış sağladı ve krediler Affirm’in önceki makine öğrenmesi modelleri altındaki benzer bir genişlemeye göre daha iyi performans gösterdi.
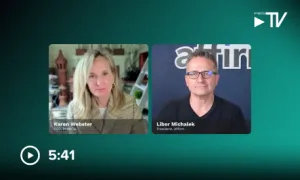
“Kredi geçmişini daha net gördüğümüzde daha fazla insana sorumlu şekilde evet diyebiliyoruz” diyen Affirm Başkanı Libor Michalek, duyuruda bu değerlendirmeyi yaptı.
Model Aynı Veriden Daha Fazla Sinyal Buluyor
Kredi puanı bir tüketicinin kaydını tek bir sayıya indirger. Uzun bir geçmiş söz konusu olduğunda bu yöntem işler. Kısa geçmişi olan başvurular puan tabanlı modele daha az malzeme sunar ve güvenli varsayılan uzun süredir ret olmuştur.
Affirm’in modelleri uzun süredir kredi bürosu ölçütlerini kullanıyor; bakiyeler, kullanım oranı, hesap sayısı ve ödeme geçmişi gibi veriler. Bu ölçütler hâlâ önemli, ancak transformer aynı veriyi farklı okuyor. Tüketicinin kredi hesapları içinde ve arasında, her bir desen için ayrı bir ölçüt tasarlanmasına gerek kalmadan zaman içinde nasıl değiştiğini de kapsayan desenleri belirliyor.
Michalek, “Kredi değerlendirme modellerimizin her yeni neslini eğitmek için kullandığımız veri miktarını istikrarlı şekilde artırdık” dedi. “Transformer model mimarisinde heyecan verici olan şey, elimizdeki verinin içinde yeni bilgiler bulabilmemiz.”
Daha Fazla Onay Sadece ‘Hayır’ Daha İyi Olursa İşe Yarar
Michalek, amacın standartları gevşetmek olmadığını açıkça belirtti.
“Kredi değerlendirmesi yaptığımız işin kalbidir” dedi. “Amaç her işlemi onaylamak değil, her biri için doğru kararı vermektir. Geri ödenemeyecek kredi vermekten fayda sağlamıyoruz, bu da daha fazla insana evet demek, hayır demede daha da iyi olmamızla mümkün oluyor.”
Bu satın alma bazlı disiplin, Affirm CEO’su Max Levchin’in bu yıl LinkedIn’de paylaştığı gönderide tarif ettiği “her işlemin her kişi için her seferinde değerlendirilmesi” yaklaşımıdır. Transformer bu karara bir girdi olarak ekleniyor.
Daha iyi bir model kurmak işin sadece bir parçasıydı. Affirm ayrıca transformer’ın kasa noktasında çalışacak kadar hızlı kalmasını sağlarken geleneksel makine öğrenmesi modelleriyle aynı düzeyde açıklanabilirlik üreten tescilli bir algoritma da geliştirdi. Doğrulama ve sürekli izleme, bu açıklamaların doğru ve güvenilir kalmasını kontrol ediyor. Affirm, modeli nasıl kurup test ettiğini teknik bir blog yazısında paylaştı.
Tüketiciler Affirm’i Daha Küçük ve Daha Sık Alışverişler İçin Kullanıyor
Model, Affirm müşterilerinin sistemi daha sık kullanmaya yöneldiği bir dönemde geliyor. Affirm’in mali dördüncü çeyrek sonuçlarının ardından PYMNTS’in aktardığına göre şirket çeyrekte 53 milyon işlem gerçekleştirdi, yıllık bazda yüzde 41 artış gösterdi, brüt mal hacmi ise yüzde 36 artarak 14,1 milyar dolara ulaştı. Ortalama sipariş değeri yüzde 4 geriledi.
Aktif tüketici sayısı yüzde 21 artarak 27,8 milyona yükseldi ve aktif tüketici başına işlem sayısı son 12 ayda yüzde 20 artarak 7,0’a çıktı. Daha fazla işlem ve daha düşük ortalama tutar, tüketicilerin Affirm’i ara sıra büyük alışverişler için finansman olarak değil, önceden bilinen şartlarla günlük harcamalar için düzenli ödeme yolu olarak kullandığını gösteriyor. Bu tüketicileri daha net gören ve ödeyebilecek olanlara evet diyen bir model, bu seçeneğe erişimi genişletiyor.