
Kurumsal yapay zeka son iki yıldır belgeleri özetleyebildiğini, soruları yanıtlayabildiğini ve tekrarlayan işleri otomatikleştirebildiğini gösteriyor. Bankacılık sektörü ise aynı iki yılı farklı bir soru sorarak geçirdi: Yapay zeka, finansal, düzenleyici ve yasal sonuçları olan kararları almak için güvenilir olabilir mi?
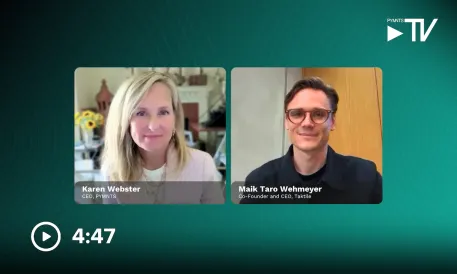
PYMNTS CEO'su Karen Webster'a konuşan Taktile kurucu ortağı ve CEO'su Maik Taro Wehmeyer, bu eşiğin artık aşılmaya başlandığını belirtti. 'Modeller, finansal hizmetler için kritik kararlar almaya henüz yeterince hazır değildi' diyen Wehmeyer, sözlerine şöyle devam etti: '2026, yapay zekanın finansal hizmetlere gerçek anlamda gireceği yıl olacak.'
Goldman Sachs Alternatives liderliğindeki 110 milyon dolarlık yatırım turunu yeni kapatan Taktile, otonom finansal karar alma pazarının birçok yöneticinin fark ettiğinden daha hızlı büyüdüğüne inanıyor. Şirketin platformu, özellikle düzenlemeye tabi finans kurumları için tasarlanmış yapay zeka ajanlarını devreye alarak bankaların en karmaşık operasyonel iş akışlarını otomatikleştirmelerine yardımcı olurken düzenleyici denetimi de sağlıyor.
Wehmeyer, finans sektörünün 'yapay zeka ajanı öncelikli' bir geleceğe doğru ilerlediğini düşünüyor. Ona göre bu gelecekte konuşmaya dayalı yapay zeka, hesap açma, kredi başvurusu ve finans kurumlarıyla etkileşim için birincil arayüz haline gelecek. Bu iddia, insanları işten çıkarmaktan ziyade kurumların yapay zeka ile etkileşim biçimini yeniden tanımlamakla ilgili.
Yapay Zekanın Gerçek Dönüm Noktası Daha İyi Modeller Değil, Daha İyi Risk Kararları
Tüm heyecana ve manşetlere rağmen, birçok kurumsal yönetici hâlâ yapay zeka ajanlarına temel kurumsal sistemlere erişim izni vermekte ve hatta yüksek riskli kararlar almalarına izin vermekte isteksiz davranıyor. Bu durum özellikle bankacılık gibi sıkı düzenlemelere tabi sektörlerde geçerli.
Webster tartışmayı, bugün kurumsal yapay zeka geliştiren şirketlerin karşı karşıya olduğu temel soruyu sorarak açtı: 'Bugün var olan bir pazara mı, yoksa gelişmekte olan ve hızlanan bir pazara mı oynuyorsunuz?'
Wehmeyer için cevap netti. Ona göre yapay zeka artık sadece çalışanlara yardımcı olmakla kalmıyor, daha önce deneyimli analistler gerektiren ticari kredilendirme, sigorta hasar yönetimi ve işletme sigortası gibi karmaşık finansal alanlardaki iş akışlarını otonom olarak tamamlayabiliyor.
'Var olacağına inandığımız bir pazara oynuyoruz' diyen Wehmeyer, binlerce bankanın temkinli davranmaya devam ettiğini ancak giderek büyüyen bir grubun deneme aşamasını geçip üretime geçtiğini kabul ediyor.
Yapay zeka çözümleri sayesinde, haftalarca süren manuel sigortalama gerektiren bir küçük işletme kredisi dakikalar içinde onaylanabilirken, geçmişte aylar süren sigorta talepleri drone görüntüleri ve yapay zeka destekli hasar değerlendirmeleri kullanılarak saatler içinde sonuçlandırılabiliyor.
Wehmeyer, 'Birçok kişi artık yapay zeka dönüşümünü maliyet tasarrufuyla karıştırıyor' dedi ve asıl rekabet avantajının yapay zekanın karar alma sürelerini önemli ölçüde kısaltma yeteneğinden geldiğini belirtti.
'Ben küçük bir işletme sahibiyim ve kredi istiyorum. Cevabı 14 gün içinde değil de 5 dakika içinde almak ne kadar harika olurdu?' diye ekledi.
Nakit akışı baskısı altında çalışan işletmeler için karar hızı çoğu zaman sermayenin kendisi kadar değerli hale geliyor. Sonuç olarak rekabet farklılaşması, finansal ürünleri kimin sunduğundan, finansal kesinliği en hızlı kimin sağladığına kayıyor. Bu ayrım, yapay zekayı bir üretkenlik yazılımından operasyonel altyapıya dönüştürüyor.
Yapay Zekaya Hazırlıkta Liderlik, Kurum Büyüklüğünden Daha Önemli
Taktile'in müşteri tabanından çıkan şaşırtıcı bir ders, yapay zekaya hazır olma durumunun kurum büyüklüğüyle neredeyse hiç ilgisi olmadığı. Sektörün en büyük bankalarından bazıları otonom yapay zekayı benimsemekte tereddüt ederken, bazı yerel bankalar ve kredi birlikleri daha geniş bulut modernizasyon çalışmalarını tamamladıktan sonra agresif bir şekilde benimseyenler haline geldi.
Bu durum dengeleyici bir etki yaratıyor. Yakın zamana kadar ticari bir krediyi sigortalayabilen veya bir KYB (Müşterini Tanı) kontrolünü yapabilen yapay zeka modelleri, bunları inşa edecek Ar-Ge bütçelerine ve teknik ekiplere sahip en büyük kurumların tekelindeydi. Taktile aynı karar verme gücünü daha küçük bankaların ve kredi birliklerinin eline veriyor.
Daha küçük bir finans kurumu için bu, büyük rakiplerin iki haftalık bir kredi kararını beş dakikaya indirmesini izlemekle bunu kendilerinin yapabilmesi arasındaki fark anlamına geliyor. Karar hızı, 2 milyar dolar varlığa sahip bir kredi birliğinin, 2 trilyon dolar varlığa sahip bir banka kadar kolaylıkla sunabileceği bir ürün haline geliyor.
Webster'ın belirttiği gibi, kuruluşların yalnızca iş modellerini değil, aynı zamanda çalışan davranışlarını da uyarlaması gerekiyor. 'Teknoloji harika, ancak asıl mesele değişim yönetimi, insanları bu güçlü teknolojiye alıştırmak' dedi.
Bu, kurumsal yapay zeka benimsenmesinin sıklıkla göz ardı edilen bir gerçeğini yansıtıyor. Otonom sistemleri devreye almak, yalnızca teknoloji yatırımı yapmayı değil, aynı zamanda kurumsal olarak karar alma süreçlerini yeniden tasarlamayı, çalışan sorumluluklarını yeniden tanımlamayı ve yeni iş modellerini kabul etme isteğini de zorunlu kılıyor.
Wehmeyer, 'Bu sadece neyin mümkün olduğuyla ilgili değil. Asıl soru, buna ne kadar hızlı erişebileceğiniz' dedi.
Benimseme engellerini azaltmak için Taktile, yapay zeka performansını finansal kullanım senaryolarında insan uzmanlara karşı kıyaslamaya adanmış kendi araştırma kuruluşu Taktile Labs'ı kurdu. Şirket ayrıca müşterilerini yapay zekayı 'gölge modda' çalıştırmaya teşvik ediyor. Bu sayede kurumlar, sistemlere operasyonel yetki vermeden önce yapay zeka önerilerini mevcut insan iş akışlarıyla karşılaştırabiliyor.
Bu kademeli geçiş, kurumsal yapay zeka genelinde meydana gelen daha geniş bir değişimi yansıtıyor. Kuruluşlar artık yapay zekanın çalışıp çalışmadığını sormuyor. Bunun yerine, denetimlere, düzenleyici incelemelere ve yönetici hesap verebilirliğine dayanacak kadar tutarlı bir performans gösterip göstermediğini sorguluyorlar.
Yapay Zeka Ajanı Öncelikli Banka Şimdiden Şekilleniyor
Daha ileriye baktığımızda, Webster çarpıcı bir soru yöneltti: Bankalar nihayetinde müşteri arayüzü olmaktan çıkıp yapay zeka ajanlarının arkasındaki altyapı haline gelebilir mi?
Wehmeyer, 'Bankaların çok, çok büyük ölçüde yapay zeka ajanı öncelikli ve API öncelikli olacağını düşünüyorum' dedi.
En büyük ve en önemli kararlarda, özellikle düzenleyicilerin denetim gerektirdiği durumlarda, insanlar muhtemelen sürece dahil olmaya devam edecek. Ancak rutin finansal etkileşimler giderek artan bir şekilde insanlar arasında değil, akıllı yazılım sistemleri arasında gerçekleşebilir.
'Teknoloji orada olacak. Asıl soru, düzenleyicinin buna ne zaman hazır olacağı' dedi Wehmeyer.
Bu gözlem, kurumsal yapay zekanın karşı karşıya olduğu daha geniş gerçeği yakalıyor. Teknoloji yarışı giderek yerini bir güven yarışına bırakıyor. Önümüzdeki on yılı tanımlayacak kuruluşlar, sadece en akıllı modelleri inşa edenler olmayabilir. Bu modellerin karar alma masasında bir yeri hak ettiğine kurumları ikna edenler olacaklar.