
Yıllar boyunca çekirdek bankacılık sistemleri, olmazsa olmaz ama büyük ölçüde görünmeyen bir altyapı olarak değerlendirildi. Hesaplardaki bakiyeleri takip ediyor, para yatırma ve çekme işlemlerini gerçekleştiriyor ve müşteri ilişkisinin arkasındaki kayıt sistemi olarak işlev görüyordu. Bugün ise aynı sistemler, bankacılığın en büyük stratejik sorularından birinin merkezinde yer alıyor: Finansal kurumlar, nadiren bekleyen bir dijital ekonominin şekillendirdiği müşteri beklentilerini karşılayabilecek mi?
Galileo Ürün Yönetimi Başkan Yardımcısı Prashant Shah, "Günümüz dünyası, gerçekten de müşteri yolculuğuna ve çözmek istediğimiz müşteri sorunlarına odaklanmış durumda," dedi.
Bu evrim, Shah'ın anlatımıyla anlıklığın norm haline geldiği bir ekonomiyi yansıtıyor. "Bu sadece ödemelerle ilgili değil," diyen Shah, "Her yerde geçerli. İnsanlar anlık tatmin istiyor." ifadelerini kullandı.
Tüketiciler nadiren bir ödeme, perakende alışverişi veya bankacılık işlemi arasında ayrım yapıyor. Sadece her deneyimin aynı hız ve basitlikle çalışmasını bekliyorlar. Bu durum, birçok kurumda gerçek zamanlı ödemeler, dijital cüzdanlar ve her an açık bankacılık günlük beklentiler haline gelmeden onlarca yıl önce tasarlanmış çekirdek bankacılık platformlarına yeni talepler getiriyor.
Modern Finans Kurumunu Yeniden Tanımlamak
Tarihsel olarak çekirdek bankacılık platformu, öncelikle bir defter olarak işlev görüyordu. Bakiyeleri takip ediyor, işlemleri sonuçlandırıyor ve bireysel bankacılık ürünlerini destekliyordu. Günümüz kurumları ise daha kapsamlı bir şeye ihtiyaç duyuyor. Çekirdek, ödemeleri, kredilendirmeyi, dolandırıcılık kontrollerini ve hizmet sunumunu tek bir işletme ortamında birbirine bağlayan temel haline geliyor.
Shah, "Modern bir finans kurumu, bana göre, birden fazla müşteri ihtiyacını uyumlu, birleşik bir müşteri deneyimi içinde karşılayabilen esnek teknoloji ve altyapıya sahip olandır," dedi.
Bu deneyimi sunmak, kurumların teknolojiyi perde arkasında organize etme biçimini yeniden düşünmesini gerektiriyor. Bankalar, mevduat, kart, kredi ve ödemeleri ayrı sistemlerle desteklenen ayrı iş birimleri olarak ele almak yerine, bu geleneksel sınırları aşan müşteri yolculukları etrafında yapılanmaya zorlanıyor.
Eski Sistemler Hala Müşteriyi Bölüyor
Bu dönüşüm zorlu olmaya devam ediyor çünkü birçok çekirdek bankacılık ortamı, onlarca yıllık kademeli gelişimin izlerini taşıyor.
Shah, "Tüm eski sistemler birbirinden kopuk," diye konuştu.
Bu kopukluk sadece teknolojiyle sınırlı değil. Mevduat, kredilendirme, dolandırıcılık yönetimi, gerçek zamanlı ödemeler ve müşteri hizmetleri genellikle ayrı veri havuzları ve operasyonel iş akışlarına sahip. Kurumlar yeni ödeme kanalları, dijital kanallar ve gömülü finansal ürünler sundukça, bu bölünmeler daha da belirgin hale geliyor.
Parçalanmış veri, müşterilerin tam olarak anlaşılmasını, operasyonel kararların otomatikleştirilmesini veya çalışanlara her bir ilişkinin bütünsel bir görünümünü sunmayı zorlaştırıyor. Müşteri hizmetleri temsilcileri, hesap geçmişinin yalnızca bir kısmını görebiliyor. Dolandırıcılık ekipleri, işlemleri daha geniş müşteri bağlamı olmadan değerlendirebiliyor. Kredi kararları, yıllara dayanan ilişkilere rağmen eksik bilgilere dayanabiliyor.
Birçok kurum bu eksiklikleri gidermek için mevcut sistemlerin üzerine yeni teknolojiler ekliyor. Shah, bu yaklaşımın sınırlı bir yeteneği tanıtmak veya pazar talebini test etmek için yararlı olabileceğini söyledi. Asıl zorluk, geçici çözümlerin kalıcı mimari haline gelmesiyle ortaya çıkıyor. Bireysel iyileştirmeler, karmaşıklığı azaltmak yerine artıran, birbirinden kopuk noktasal çözümler yığınına dönüşebiliyor.
Yeni Çekirdek, Bağlantılı Veriye Dayanıyor
Shah, modernizasyonun nihayetinde teknolojiyi değiştirmekten çok çekirdeğin rolünü dönüştürmekle ilgili olduğunu belirtti. Çekirdek, izole ürünleri desteklemek yerine bilgiyi, iş akışlarını ve karar alma mekanizmalarını kurum genelinde birbirine bağlamalı.
Shah, "Hedef, ölçeklenebilir, yeniden kullanılabilir yetenekler olmalı, bireysel izole ürünler değil," dedi.
Bu felsefe, yapay zekaya bakışını da şekillendiriyor. Yapay zeka bankacılık stratejisinin bir parçası haline gelirken, etkinliği altta yatan verilerin kalitesine ve erişilebilirliğine bağlı. Shah, yapay zekanın operasyonel darboğazları tespit edebileceğini, müşteri sürtüşmelerini ortaya çıkarabileceğini ve iyileştirme fırsatlarına işaret edebileceğini söylüyor. Ancak birbirinden kopuk sistemleri veya parçalanmış bilgiyi telafi edemez.
Shah, "Sizin için modernize etmeyecek, sadece doğru yönü gösterecek," ifadelerini kullandı.
Birleşik veri, giderek daha değerli bir varlık haline geliyor. Müşterinin bağlantılı bir görünümü, kredilendirme, dolandırıcılık, hizmet sunumu ve ödemeler alanlarında karar almayı iyileştirebilirken, yapay zekaya izole öneriler yerine anlamlı içgörüler üretmesi için ihtiyaç duyduğu bağlamı sağlıyor.
Shah, ortaklıkların bireysel uygulamalardan ziyade uzun vadeli yetenekler etrafında inşa edildiğinde süreci hızlandırabileceğini belirtti. Kurumlar müşteri ilişkilerini, düzenleyici uzmanlığı ve risk yönetimini getirirken, teknoloji ortakları modern altyapı ve bağlantı sağlıyor. Başarı, bu ilişkilerin tek bir operasyonel sorunu çözmek yerine gelecekteki büyüme göz önünde bulundurularak tasarlanmasına bağlı.
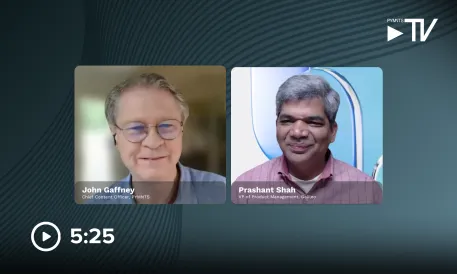
Prashant Shah ile röportajın tamamını izleyerek şunları öğrenebilirsiniz:
- Kurumların neden sadece küçük bir yüzdesi büyük ölçekli çekirdek modernizasyon çalışmalarını tamamlıyor?
- Eski bir çekirdeğe yeni teknoloji eklemek ne zaman inovasyonu hızlandırır, ne zaman sadece teknik borcu artırır?
- Mevduat, kredi ve ödeme verilerini birbirine bağlamak; dolandırıcılık tespitini, hizmet sunumunu ve kredi kararlarını nasıl iyileştirebilir?
Prashant Shah, Galileo'da ürün yönetimi başkan yardımcısı olarak görev yapmakta ve çekirdek bankacılık altyapısı, ödeme teknolojisi ve dijital finansal hizmetler alanlarında ürün stratejisini yönetmektedir.