
Kart ihraç eden kuruluşların yüzde 17'si yüksek müşteri yaşam boyu değeri (CLTV) seviyesine ulaştı. Onları diğerlerinden ayıran şey, kullandıkları yeteneklerin sayısı değil, bu yetenekleri inşa etme sıraları.
Kart ihraç edenler için müşteri yaşam boyu değeri geleneksel olarak nihai hedef olarak görülüyordu. Amaç, yeterli sayıda kart sahibi edinmek, yeterli harcamayı teşvik etmek ve ekonomik dengenin sağlanması için onları yeterince uzun süre elde tutmaktı.
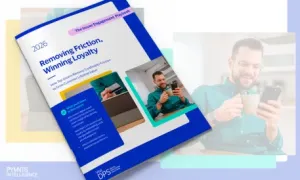
Ancak PYMNTS Intelligence'ın Visa DPS iş birliğiyle hazırladığı ve yaklaşık 1.000 banka, FinTech ve kredi birliğinden alınan iki yıllık verilere dayanan yeni bir araştırmaya göre, müşteriyi elde tutmayı neyin sağladığı anlaşılmadan eklenen yetenekler nadiren kalıcı değere dönüşüyor.
Rapor, yüksek CLTV'nin ihraççılar tarafından bilinçli bir şekilde, her seferinde bir müşteri davranışı değiştirilerek inşa edildiğini vurguluyor. Müşteriler bir kartı güvenmeden önce kullanabilmeli, alışkanlık haline getirmeden önce güvenmeli ve agresif para kazanma stratejileri sürdürülebilir değer üretmeden önce ilişki alışkanlık haline gelmelidir.
Rapora göre, işlem altyapısı artık sadece işlemleri gerçekleştiren bir sistem değil. Doğru bir şekilde düzenlendiğinde, ihraççıların hem müşteri davranışını aşamalı olarak değiştirmesini hem de bu davranışı uzun vadeli ekonomik değere dönüştürmesini sağlayan bir mekanizma haline geliyor.
Yüksek CLTV'ye Giden 4 Aşamalı Yol: Sıralama Stratejinin Kendisi
İhraççılar CLTV'yi mevcut her yeteneği ekleyerek inşa etmez. Bunu, müşteri davranışını doğru sırayla değiştirerek yaparlar.
- Sürtünmeyi ortadan kaldırın: Kartı anında aktif hale getirin ve müşterinin cüzdanına hemen ekleyin. Anında ihraç, kolay kayıt ve cüzdan sağlama, ilk kullanım ve erken alışkanlık oluşumu şansını artırır. Amaç, müşterilerin kartı denemesini ve finansal rutinlerine dahil etmesini engelleyen pratik engelleri kaldırmaktır.
- Güven inşa edin: Ürünü güvenli, adil ve güvenilir hissettirin. Gerçek zamanlı dolandırıcılık kontrolleri, hızlı itiraz çözümü, şeffaf fiyatlandırma ve güvenilir işlem süreçleri, müşterilere kartı daha sık kullanma konusunda güven verir. Rapor, güveni sonraki tüm CLTV yatırımlarının temeli olarak konumlandırıyor. Müşteriler, güvenilir olarak görmedikleri bir kurumda harcamalarını birleştirmek, maaş bağlantısı kurmak veya ek ürünler kabul etmek konusunda isteksiz olacaktır.
Raporu okuyun: Müşteri Yaşam Boyu Değerini Artırmak İçin Pratik Bir Rehber: Yüksek CLTV İhraççı Çerçevesi
- Alışkanlık yaratın: Kartı günlük finansal yaşamın bir parçası haline getirin. Maaş bağlantıları, tekrarlayan ödemeler, ödüller ve günlük harcama kullanım senaryoları, kartı yedek seçenekten müşterinin birincil kartına dönüştürebilir. Raporun çerçevesi, bu tür "yapısal bağlılığın" teşvik odaklı sadakatten daha dayanıklı olduğunu savunuyor. Ayrıca elde tutma ekonomisini de değiştiriyor.
- Akıllıca para kazanın: Etkileşim sağlandıktan sonra ilişkiyi derinleştirin. Kısa vadeli müşterileri çeken maliyetli teşviklere güvenmeden, ilgili ürünleri çapraz satmak için veri, segmentasyon ve zamanlamayı kullanın. Yüksek CLTV'li ihraççılar, kart türleri arasında 2.500 doların üzerinde, doğrudan ve gömülü programlarda ise 3.000 doların üzerinde yaşam boyu değer üretiyor. Avantajları, gelir, harcama, ödüller, dijital deneyim ve risk yönetimini ayrı ürünler olarak işletmek yerine tek bir sistemde birleştirmekten geliyor.
Dört aşama evrensel bir ürün kontrol listesi değildir. Farklı ihraççılar, müşteri tabanlarına, altyapılarına ve iş modellerine bağlı olarak farklı yetenekler kullanacaktır. En güçlü performans gösteren ihraççılar, yatırım sırasının yatırımın kendisi kadar önemli olduğunu gösteriyor.