
Kredi birlikleri alışılmadık bir dijital varlık ikilemiyle karşı karşıya. Çoğu üye, kurumlarının kripto para borsasına dönüşmesini istemiyor. Ancak genç üyelerin önemli bir kısmı, finansal kurumlarının kripto para, stablecoin ve dijital cüzdanları içeren bir finansal sisteme erişim sağlamasını bekliyor.
PYMNTS Intelligence'ın Velera iş birliğiyle hazırladığı "Cüzdan Etkisi: Kredi Birlikleri Dijital Para Erişim Açığını Nasıl Kapatabilir" raporuna göre, kredi birliği üyelerinin yalnızca yüzde 7'si kurumlarının kripto para işlemlerini desteklediğini söyledi. Yüzde 67'si ise bu özelliğin olup olmadığını bilmiyordu. Stablecoin'lerde belirsizlik daha da fazlaydı; üyelerin yüzde 70'i kredi birliklerinin bu dijital varlıkları destekleyip desteklemediğinden emin değildi.
Rapora göre, Y kuşağının yüzde 54'ü dijital para birimlerine en azından orta düzeyde ilgi gösteriyor. Y kuşağı ve Z kuşağı üyelerinin yüzde 27'si ise kredi birliklerinin kripto hizmeti sunduğunu bildiğini belirtti.
Bu nedenle kredi birlikleri için sorun, bugünkü işlem hacimlerinin ötesine geçiyor. Genç tüketiciler, halihazırda kullandıkları kurumlar ve uygulamalar aracılığıyla hangi finansal hizmetlerin sunulması gerektiği konusunda beklentiler oluşturuyor.
Velera'nın CU Growth Outlook araştırması bir başka önemli noktayı daha ortaya koydu. Z kuşağının küresel harcamalarının 2030 yılına kadar 12,6 trilyon dolara ulaşması bekleniyor. Bu, dünya genelindeki tüketici harcamalarının neredeyse beşte birine denk geliyor. Eğer bu tüketiciler yatırım, ödeme ve dijital varlık ilişkilerini başka yerlerde kurarsa, kredi birliklerinin finansal faaliyetlerinin büyük bir kısmını üye ilişkisi içinde tutması zorlaşabilir.
Ancak bu durum, doğrudan kripto ticaretine hızlı bir giriş yapmayı mantıklı kılmıyor. Araştırma, tüketicilerin gerçekte ne anladığı ve ne istediği konusunda belirsizlik olduğunu gösterdi.
Önce Erişim Katmanını Oluşturun
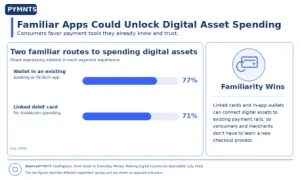
Pratik bir strateji dijital cüzdanla başlıyor. Rapora göre, Y kuşağının kripto paraya olan güçlü ilgisi, erişim bir dijital cüzdan aracılığıyla sağlandığında yüzde 31'den yüzde 35'e yükseldi. Bu etki, kredi birliği üyeleri arasında stablecoin'ler için daha belirgin. Doğrudan ödemelerde yüzde 5 olan güçlü ilgi, stablecoin'ler bir cüzdan aracılığıyla erişilebilir olduğunda yüzde 12'ye çıkıyor.
Cüzdan altyapısı, bir kurumun bugün hangi dijital varlıkların üye talebini çekeceğini tam olarak belirlemesini gerektirmeden, zamanla ek hizmetleri destekleyebilecek bir erişim noktası oluşturabilir.
Bu esneklik, "kendin mi yapacaksın yoksa satın mı alacaksın" hesabını da değiştirebilir. Saklama, işlem işleme, güvenlik kontrolleri, uyum prosedürleri ve özel dijital varlık teknolojisini dahili olarak geliştirmek, birçok kredi birliğinin kaldıramayacağı yükler getirebilir. FinTech ortaklıkları, kurumların seçili yetenekleri elde etmesine ve üye yüzünü mevcut dijital kanallarında tutmasına olanak tanıyabilir. Rapor, operasyonel ve uyum yüklerini azaltabilecek FinTech ortaklıklarının değerlendirilmesini özellikle öneriyor.
Dış kaynak kullanımının sınırları var. Bir teknoloji sağlayıcısı, kredi birliğinin satıcı denetimi, risk yönetimi veya bir ürünün üyeleri için uygun olup olmadığını belirleme sorumluluğunu ortadan kaldırmaz. Ortaklıklar, bir kurumun kendi başına inşa etmesi gereken özel altyapı miktarını azaltabilir, ancak hizmeti sunmanın getirdiği her yükümlülüğü devretmez.
Bu nedenle eğitim, stratejinin bir parçası haline geliyor, sadece eşlik eden bir iletişim çalışması olarak kalmıyor. Üyeler kripto para ile stablecoin arasındaki farkı ayırt etmekte zorlanıyorsa, kredi birliklerinin ilgi ifadelerini ürün talebi olarak yorumlamadan önce amaç, risk ve işlevsellik farklarını açıklaması gerekiyor.
Bu yaklaşım aynı zamanda kredi birliklerine değerli bilgiler de sağlıyor. Cüzdan kullanımı, üye sorgulamaları ve eğitime katılım, bir kurum doğrudan ürünlere önemli kaynaklar ayırmadan önce talebin nerede geliştiğine dair kanıt sunabilir.