
Küçük işletmeler, paranın ne zaman hareket edeceği, harcamaların nasıl takip edileceği ve bir ödeme işlemi ters gittiğinde ne olacağı konusunda kendilerine daha fazla kontrol sağlayacak araçlar istiyor.
PYMNTS Intelligence'ın Mastercard iş birliğiyle hazırladığı “Ready for Change: Why Nearly Half of SMBs Want to Ditch Cash and Checks” başlıklı raporu, KOBİ'lerin ticari kredi kartlarını en çok pratik operasyonel sorunları çözdüklerinde değerli bulduğunu ortaya koydu. Amerika Birleşik Devletleri'nde 412 KOBİ ile yapılan anket sonuçlarına göre, dijital erişim, esnek ödeme zamanlaması, dolandırıcılık koruması ve hızlı onay gibi özellikler, geleneksel ödül programlarının önüne geçiyor.
Veriler, birçok KOBİ sahibinin kredi kartını artık bir plastik parçasından çok bir finansal kontrol paneli olarak gördüğünü gösteriyor. İşletme sahipleri, neler olup bittiğini görmek, ödemelerin vadesini ayarlamak ve bir işlem ters gittiğinde işletmeyi korumak istiyor.
Öne çıkan bulgular şöyle:
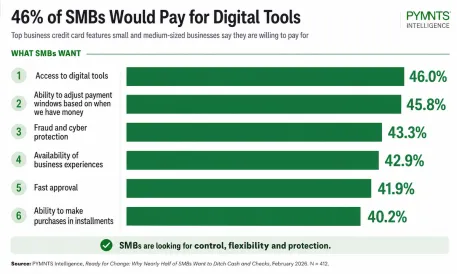
- KOBİ'lerin %46'sı dijital araçlara erişim için ödeme yapmaya hazır. Bu, ankette en çok talep edilen ücretli kart özelliği oldu.
- İşletmelerin %45,8'i, ödeme pencerelerini işletmenin nakit akışına göre ayarlayabilmek için ödeme yapmaya istekli.
- KOBİ'lerin %63,1'i, bir işleme itiraz etmek ve parayı geri almak için en uygun ödeme yönteminin kredi kartları olduğunu belirtti.
Dolandırıcılık ve siber koruma da yüksek sıralarda yer aldı. KOBİ'lerin %43,3'ü bu hizmet için ödeme yapmaya razı. İşletmelerin %42,9'u ise networking, eğitim ve tedarikçi ya da ortak bağlantılarını içerebilen iş deneyimleri için ödeme yapabileceğini söyledi. Hızlı onay %41,9 ile dördüncü sırada gelirken, satın almaları taksitlere bölme imkanı %40,2 ile beşinci sırada yer aldı.
Öncelikler sektöre ve şirket büyüklüğüne göre değişiklik gösteriyor. İnşaat firmaları esnek kredi ve hıza daha fazla önem verirken, perakende işletmeleri entegre araçlar ve iş deneyimlerine daha fazla ilgi gösteriyor. Profesyonel hizmet firmaları ise güvenlik ve verimliliğe daha çok vurgu yapıyor. Büyük KOBİ'ler genellikle daha fazla kontrol ve görünürlük isterken, daha küçük firmalar hâlâ daha kolay erişime ve daha fazla rehberliğe ihtiyaç duyuyor.
Hizmet deneyimi de önemli bir rol oynuyor. Kendi kendine hizmet veren dijital başvurular genel sıralamada ilk sırada yer alsa da, birçok küçük, kırsal ve nakde dayalı işletme hâlâ canlı sohbet, telefon desteği veya şube çalışanından yardım almayı tercih ediyor. Bu nedenle en güçlü modelin, basit bir dijital süreç ile bir kişiye hazır erişimi birleştiren model olduğu belirtiliyor.
Bankalar, kart ihraççıları ve FinTech sağlayıcıları için bu durum olumlu ve pratik bir fırsat sunuyor. KOBİ'ler yenilik peşinde değil; nakit akışını yönetmelerine, riski azaltmalarına ve işletmeyi daha büyük bir güvenle yürütmelerine yardımcı olacak ürünler istiyor.