

Brüksel, kripto kredilendirmesinin MiCA kapsamında olup olmayacağını inceliyor, ancak DeFi kredi kasaları tam olarak kimin düzenlenmesi gerektiğinin belirlenmesini zorlaştırıyor.
MiCA kripto kredilendirmeyi orijinal düzenlemesinin dışında bıraktı, ancak şimdi Brüksel bunu kapsam içine almayı değerlendiriyor.
20 Mayıs 2026’da Avrupa Komisyonu, paydaşlardan orijinal Piyasalar ve Kripto Varlıklar MiCA çerçevesinin dışında kalan konular hakkında görüş bildirmelerini istedi. Bunlar merkeziyetsiz finans DeFi ve kripto para ödünç verme ve borçlanma konularını içeriyor.
Tartışmalı alanlardan biri, geleneksel kredilendirmeye benzemeden milyarlarca doları zincir üstü kredi piyasalarına yönlendirebilen kredi kasaları. Yasal statüleri şu anda MiCA ve AB fon kurallarının dışında kaldıklarına dair bağlayıcı olmayan yorumlara bağlı.
AB dijital varlıklar avukatı ve Digital & Analogue Partners ortağı Yuriy Brisov, dergiye kasalara ilişkin mevcut hukukun belirsiz olduğunu söylüyor:
“AB hukukunda ‘kasa’ diye bir kategori yok. Bir avukat bu yüzden onu bir düzenleyicinin nitelendireceği şekilde tanımlar: etiketle değil, işleviyle.”
Bu, kasaların kredi işlevini yerine getirirken diğer işlevleri akıllı sözleşmeler ve tek bir şirket yerine birden fazla katılımcı üzerinden dağıtabilmesi nedeniyle sayısız düzenleme sorunundan sadece biri.
Brüksel kredilendirmenin düzenleme çevresi içine alınması gerektiğine karar verirse bu DeFi için ne anlama geliyor ve bu kasaların arkasındaki kişiler ve protokoller nerede kalıyor?
Morpho sorunu pratiğe koyuyor
Merkeziyetsiz kredi protokolü Morpho’nun kredi altyapısı bu sorunun neden bu kadar zor yanıtlanacağına dair bazı ipuçları veriyor. Kasalarının kurulma ve yönetilme biçimi mevcut hiçbir düzenleme modeline tam olarak uymuyor.
MiCA düzenlemesinin gözden geçirilmesine yönelik hedefli danışma. Kaynak: Avrupa Komisyonu
Vault V2 mimarisi sorumlulukları sahip, küratör, tahsisatçı ve nöbetçi arasında bölüyor. Küratör strateji ve risk parametrelerini yapılandırırken, tahsisatçı tahsisleri gerçekleştiriyor ve nöbetçinin riski azaltmaya yönelik yetkileri bulunuyor.
Bunların hiçbiri bu katılımcılardan hiçbirini MiCA kapsamında düzenlenmiş bir kredi hizmeti sunan olarak tanımlamasa da, ilgili sağlayıcıyı belirlemenin geleneksel bir kredi verenle kıyaslandığında neden daha az doğrudan olduğunu gösteriyor.
Cahill Gordon & Reindel ortağı Jonathan Galea, kredi kasaları ve AB finans düzenlemesi altındaki konumları hakkında yakın tarihli bir müşteri güncellemesinde konuyu ele aldı. Analizi, kasa yapılarının MiCA, stablecoin kuralları ve Avrupa fon hukuku arasında nasıl yer alabildiğine bakıyor.
Galea, politika yapıcıların kredi kasalarını tek bir kategori olarak ele alırken dikkatli olması gerektiğini söylüyor, dergiye “kredi kasaları yarattıklarından daha fazla pratik sorunu çözüyor” diyor.
Kredi kasalarının parçalanmış likiditenin kredi piyasalarına yönlendirilmesine yardımcı olduğunu, diğer kasaların ise kripto varlıkları alıp satabileceğini ve farklı muamele görmesi gerektiğini söylüyor:
“DeFi kredilendirmesi’ni tek bir etiket olarak çevreye dahil edin ve zıt yanıtları hak eden yapılar birlikte yakalanma riskiyle karşı karşıya kalır.”
Bu, Brüksel kredilendirmeyi düzenlemeye karar verirse önemli olur, çünkü DeFi kredilendirmesi’ni kapsayan geniş bir kategori çok farklı ekonomik işlevlere sahip yapıları ve onlar üzerinde kontrol kullanan kişileri yakalayabilir.
Aslında kim düzenlenmeli?
MiCA şu anda tamamen merkeziyetsiz şekilde sağlanan kripto varlık hizmetlerini dışlıyor, ancak faaliyetin sadece bir kısmı merkeziyetsiz şekilde gerçekleştirildiğinde uygulanabiliyor.
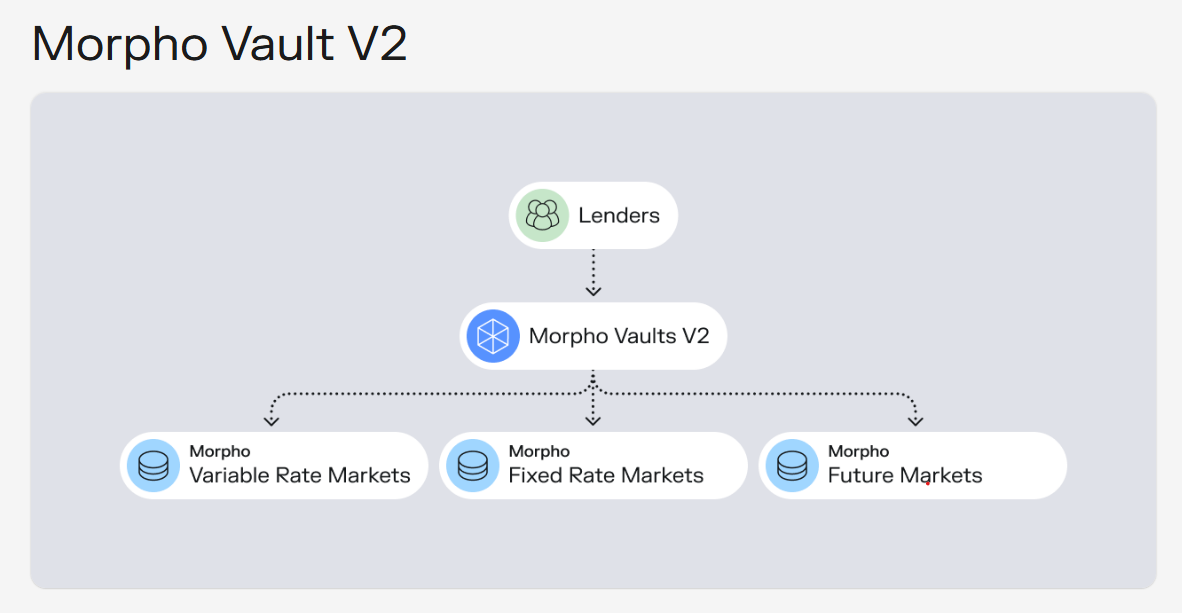
Morpho’nun Vault V2 mimarisi. Kaynak: Morpho
Olası bir çözüm merkeziyetsizliği ayırıcı çizgi yapmak olurdu, ancak Galea bunun yeni protokolleri dezavantajlı duruma düşürebileceğini savunuyor. Diyor ki:
“Merkeziyetsizlik bir spektrumdur ve zamanın bir fonksiyonudur: bunun üzerine kurulu bir test, kontrolü dağıtmak için yılları olan olgun tekelcileri güçlendirirken daha yeni ve yenilikçi protokolleri cezalandırır.”
Brisov, odaklanmanın bunun yerine kasanın yapısı ve insanların üzerinde sahip olduğu kontrol üzerinde olması gerektiğini söylüyor:
“Daha güvenli zemin yapısal olandır: bir teşebbüs yok, atanmış bir yönetici yok, elde edene havuz üzerinde doğrudan kodlanmış bir talep hakkı var ve kullanıcı herhangi bir parametre değişikliği yürürlüğe girmeden önce çıkabiliyor.”
Brüksel ödünç verme ve borçlanmanın düzenlemeyi hak ettiğine karar verirse, kripto varlık hizmet sağlayıcısı tanımını genişletmek yerine açıkça düzenlenmiş kripto varlık hizmetleri listesine eklenmeleri gerektiğini söylüyor.
Curve Finance kurucusu Michael Egorov, kuralların merkeziyetsiz kredilendirme ile geleneksel finans arasındaki farkları da dikkate alması gerektiğini savunuyor. Diyor ki:
“DeFi kredilendirmesi bir gün düzenleme kapsamına alınırsa tamamen farklı muamele görmeli. DeFi, geleneksel kredilendirmenin gerektirdiği bazı güvencelere ihtiyaç duymaz, ama aynı zamanda bazılarına ihtiyaç duyabilir.”
Egorov, düzenlemenin gerçekten dikkatli ele alınması gerektiğini söylüyor ve özel bir çerçevenin güvenliği artırabileceğini ve DeFi kredilendirmesini yeni kullanıcılara açabileceğini, ancak bazı protokollerin yapıları nedeniyle uymakta zorlanacağı kurallardan kaçınılabileceğini belirtiyor.
Komisyon’un danışması 30 Eylül’de kapanıyor ve sonrasında gelenler kredi kasalarının MiCA dışında kalıp kalmayacağını ya da yeni bir düzenleme çerçevesine tabi olup olmayacağını belirleyebilir.
Brüksel için zorluk sadece DeFi kredilendirmesini düzenleyip düzenlememek değil; zincir üstü kredilendirmenin çok farklı biçimleri ile bu krediler üzerinde fiilen kontrol kullanan kişiler varsa onlar arasında ayrım yapan kurallar yazmak.



