
Agentic commerce altyapı yarışı haline geliyor. Bugünün en büyük agentic kısıtı, yapay zekânın alışveriş yapıp yapamayacağı değil; etrafındaki sistemlerin bir ajanın ne yapmaya yetkili olduğunu belirleyebilmesi, bir şeyler ters gittiğinde sorumluluğun kime ait olduğunun netleşmesi ve makine tarafından başlatılan bir işlemin tüccarlar, bankalar ve ödeme ağları arasında güvenli şekilde ilerleyebilmesidir.
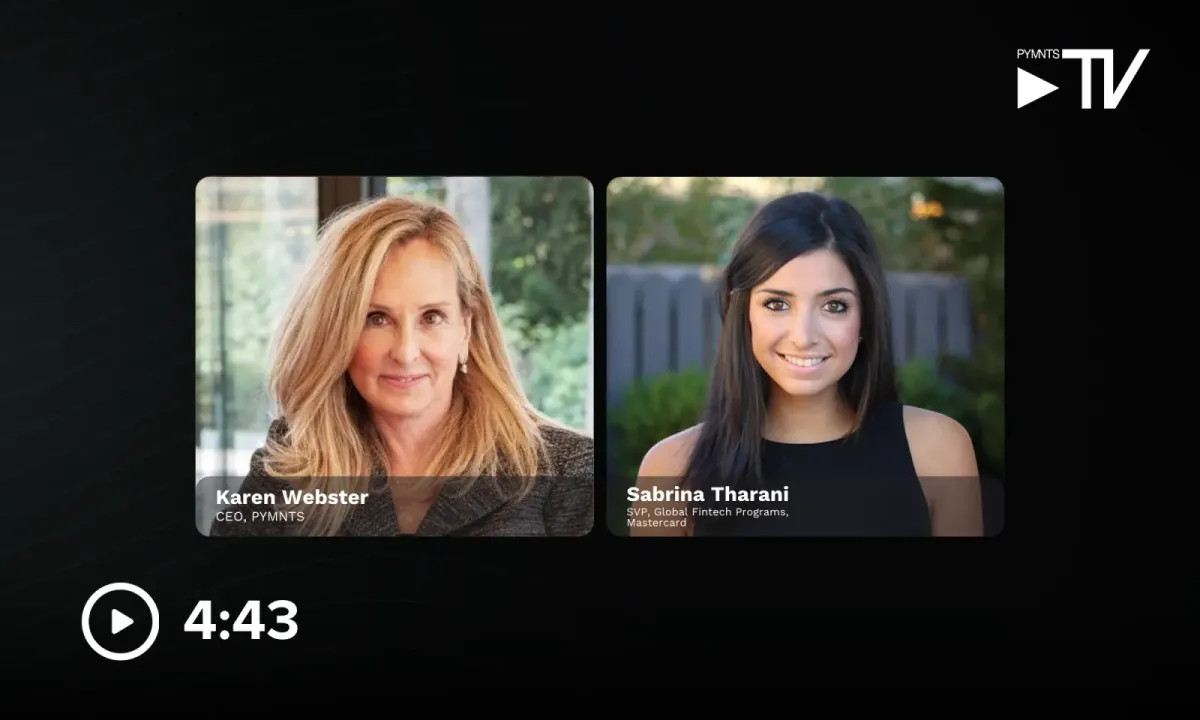
“Bunu çok da yeni bir kanal olarak değil, ticaretle etkileşim kurmak ve ticaretle ilgilenmek için yeni bir arayüz olarak görüyoruz,” dedi Mastercard’da Küresel Fintech Programları Kıdemli Başkan Yardımcısı Sabrina Tharani, PYMNTS CEO’su Karen Webster’ın ev sahipliği yaptığı bir sohbette.
Bu durum rekabet alanını chatbot’un altına kaydırıyor.
“Agentic işlemlerin ilk gerçek yaygın benimsenmesi, tüketicilerin hız ve kolaylığı her şeyin üzerinde önceliklendirdiği düşük değerli ancak yüksek frekanslı satın almalar olacak,” diyen Tharani, Mastercard’ın girişimcilik programı Start Path aracılığıyla 22 şirketlik bir agentic commerce ve hizmetler kohortu duyurduğunu da ekledi.
İlk Agentic İşlemler Sıkıcı Görünecek
Agentic commerce tartışmasının büyük bölümü son noktaya odaklandı: tüketiciler adına arama yapabilen, karşılaştırabilen, pazarlık edebilen ve satın alabilen otonom yazılım. Daha faydalı soru, tüketicilerin ilk olarak neyi devredeceğidir.
Tharani, agentic’in tekrarlayan ödemeler, ev ihtiyaçları ve nihayetinde okul dönüşü ve tatil alışverişi gibi mevsimsel satın alma anları gibi alanlara getirebileceği faydaları yineledi. Bunlar kötü bir kararın maliyeti nispeten düşük ve zaman tasarrufunun değeri nispeten yüksek olan kategoriler. Aynı zamanda tüketicilerin abonelikler, kaydedilmiş sepetler ve tekrarlayan siparişler yoluyla kısmen otomatikleştirdiği davranışlardır.
“Benim için, gezinme ve öneriler, fiyat karşılaştırması ve ajanların bana önerdiği yeni alanlar hakkında bilgi edinme söz konusu olduğunda dizginleri teslim etmekten çok mutluyum,” diyen Tharani, satın alma yetkisinin daha yüksek bir eşik olduğunu da ekledi.
Agentic commerce sonuçta aramadan otonom satın almaya doğrudan atlamaya gerek duymuyor. Yetkilendirme işlem hunisi boyunca kademeli olarak ilerleyebilir.
Zorluk, özerkliğin her ek derecesi etrafındaki ajanı çevreleyen altyapının önemini artırmasıdır. Webster, arzu edilen son durumu, tüketicilerin arayüzler arasında geçiş yapmaya zorlanmadan tüm işlemin gerçekleşebileceği bir deneyim olarak tanımladı.
“Keşfettim, sıraladım, karşılaştırdım. Şimdi ödeyebilirim, teslim alabilirim ve bir sorun olursa nasıl çözeceğimi biliyorum,” dedi.
Son madde kritik. Agentic commerce, bir yapay zekâ “satın al” düğmesine başarıyla bastığında çözülmez. Daha geniş ticaret sisteminin sonrasında gelen her şeyi yönetebildiğinde çözülür.
Yapay Zeka Ajanı Artık En Zor Kısım Değil. Kontrol ve Sorumluluk Önemli.
Agentic bir işlemin tutarlı şekilde çalışması için tüccarların ajanları tanıması gerekiyor. Finansal kurumlar bu ajanların hangi izinlere sahip olduğunu bilmeli. Ödeme sistemleri kimlik bilgilerini doğrulamalı ve limitleri uygulamalı, sadakat programları ise avantajların hâlâ geçerli olup olmadığına karar vermeli. En önemlisi, tüketiciler otonom bir karar yanlış sonuç ürettiğinde başvuru hakkına sahip olmalı.
Bunlar öncelikle yapay zeka sorunları değil. Ticaret altyapısı sorunlarıdır.
“Sadece ajanların kendisiyle ilgili değil. Bu ekonomilerin nasıl görüneceğini belirleyen altyapıyla ilgili,” dedi Tharani.
Temel ağlar, tüccarlar, banka hesapları ve kimlik bilgileri tanıdık kalabilir. Değişen, onlarla etkileşime giren katmandır. Bu çerçeve agentic commerce’i arayüz değişikliklerinin daha uzun bir dizisine yerleştiriyor. İnternet tüketicilerin nerede alışveriş yaptığını değiştirdi. Akıllı telefonlar ödemelere ve ticarete erişim biçimlerini değiştirdi. Yapay zeka ajanları tüketicinin niyetini işleme taşıyanın kim olduğunu veya ne olduğunu değiştirebilir.
Mastercard için bu, etkileyici teknoloji gösterilerinin ötesine bakmak anlamına geliyor; girişimlerin ağ ölçeğinde çalışıp çalışamayacağına odaklanmak. Tharani, şirketin kurucu ekiplerini, finansmanı, teknolojiyi ve küresel genişleme potansiyelini değerlendirdiğini söyledi; bu, bir pazarda faaliyet gösteren bir girişimin Mastercard ekosistemi aracılığıyla diğer pazarlara ölçeklenip ölçeklenemeyeceğini de içeriyor.
Diğer bir deyişle, agentic commerce’deki ortaya çıkan rekabet daha çok zekâdan çok altyapı hakkında olabilir.
Agentic commerce neden muhtemelen önce sıkıcı satın almalar yoluyla ana akıma geçecek. Tharani, düşük değerli, yüksek frekanslı işlemlerin; ev ihtiyaçları, tekrarlayan ödemeler ve mevsimsel alışverişin tüketicilere otomasyondan yetkilendirmeye daha kolay bir yol sunduğunu söylüyor.
Keşif neden satın alma özerkliğinden daha hızlı ilerliyor. Tharani, tüketicilerin yapay zekâya gezinme, öneriler ve fiyat karşılaştırması konusunda yetki vermeye zaten rahat olduğunu, ancak çoğu kişinin ajanlara tam satın alma yetkisi vermekten hâlâ geri durduğunu söylüyor.
Ajan neden agentic commerce’in en zor kısmı olmayabilir. Tharani ve Webster, yapay zekânın ölçekte işlemleri güvenilir şekilde tamamlayabilmesi için güven, kimlik, ödemeler, tüccar etkinleştirme ve satın alma sonrası çözümün birlikte çalışması gereken altyapıya işaret ediyor.
PYMNTS CEO’su Karen Webster, ödemeler inovasyonu ve dijital ekonomi alanında dünyanın önde gelen uzmanlarından biri; çok uluslu şirketlere danışmanlık yapıyor ve yeni yapay zeka, healthtech ve gerçek zamanlı ödemeler firmalarının yönetim kurullarında yer alıyor. 2009’da ödemeler, ticaret ve dijital ekonomi alanındaki inovasyonu kapsayan önde gelen medya platformu PYMNTS.com’u kurdu. Webster aynı zamanda NEXT bülteninin yazarı ve sektörler genelinde inovasyonun yönlendirilmesi ve paraya çevrilmesi konusunda uzmanlaşmış Market Platform Dynamics’in de kurucu ortağı.
Sabrina Tharani, Mastercard’da Küresel Fintech Programları Kıdemli Başkan Yardımcısıdır.