Tesla üçüncü çeyrek 2026 finansal sonuçlarını yarın, 21 Ekim'de piyasa kapanışının ardından açıklayacak. Kazanç konferansı 17.30 ET'de yapılacak.
Wall Street gelirin yatay kalmasını ve hisse başına kazancın bir yıl öncesine göre yüzde 10 düşmesini bekliyor. Tesla bu arada 24 bin 000'den fazla araçla kendi teslimat konsensüsünü aşmayı başardı.
Tesla 2026 üçüncü çeyrek teslimatları ve enerji dağıtımı
Zaten hacim rakamları belli. Tesla üçüncü çeyrekte 486.532 araç teslim etti. Bu rakam 2025 üçüncü çeyrekteki 497.099'luk rekorun yüzde 2,1 altında, ancak Tesla'nın 24 analistten derlediği 461.974'lük konsensüsün oldukça üzerinde.
Çeyrekte sadece 464.391 araç üretti. Böylece Tesla ürettiğinden 22.141 araç daha fazla teslimat yaptı; bu, birinci çeyrekte yaklaşık 50.000 fazla araç üretmenin ardından stok eritmenin ikinci çeyreği oldu.
Hâlâ iki model üzerine kurulu bir şirket. Model 3 ve Model Y teslimatların 478.237'sini oluşturdu. "Diğer modeller" yani Cybertruck, Semi ve kalan Model S ve X ise yıllık bazda yüzde 48 düşüşle 8.295 adede geriledi.
Enerji depolama zayıf nokta oldu. Tesla 13,7 GWh dağıtım yaptı; bu bir yıl önceki 12,5 GWh'ye göre yüzde 9,6 artış anlamına geliyor ancak analistlerin beklediği yaklaşık 15,9 GWh'nin altında kaldı ve 2025 dördüncü çeyrekteki 14,2 GWh'lik rekorun da gerisinde kaldı.
Tesla 2026 üçüncü çeyrek geliri
Wall Street konsensüsü 28,06 milyar dolar gelir öngörüyor, Estimize ise biraz daha iyimser 28,36 milyar dolar diyor. Her iki tahmin de Tesla'nın 2025 üçüncü çeyrekte açıkladığı 28,1 milyar dolarla yatay. Wall Street tahminleri 25,1 milyar dolardan 30,6 milyar dolara kadar değişiyor.
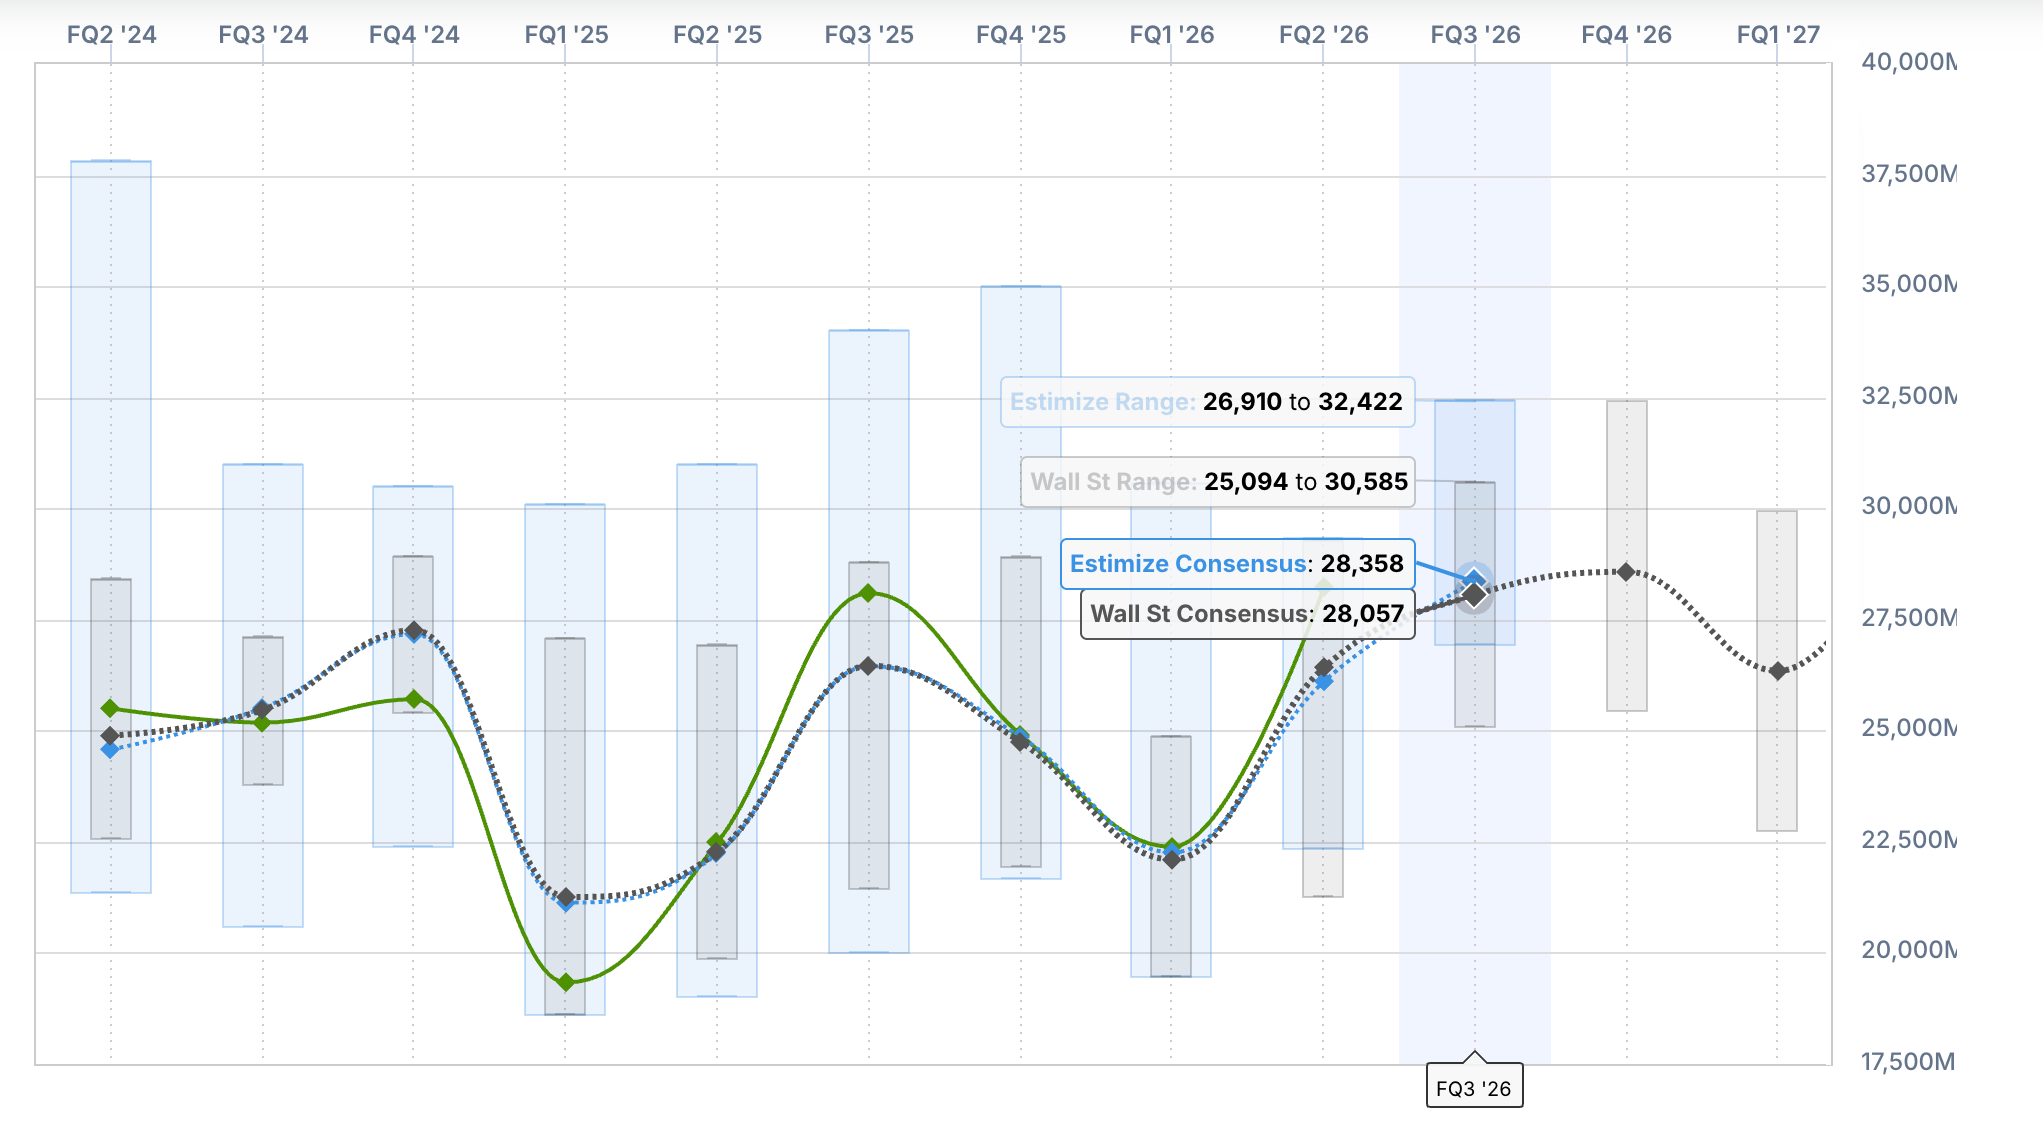
Yatay görünmek kötü değil. 2025 üçüncü çeyrek, ABD alıcılarının 30 Eylül 2025'te sona eren 7.500 dolarlık federal vergi kredisini kullanma telaşıyla şişmişti; kredisiz aynı seviyeyi yakalamak makul bir sonuç olur.
Sekansiyel tabloya bakıldığında ise durum farklı. Tesla 2026 ikinci çeyrekte 480.126 teslimat ve 13,5 GWh depolama ile 28,24 milyar dolar gelir elde etti. Üçüncü çeyrekte her iki kalemde de artış var, ancak Wall Street biraz daha düşük gelir modellemesi yapıyor, Estimize ise sadece yaklaşık 120 milyon dolar daha fazla öngörüyor. Bu, her iki tarafın da ortalama satış fiyatlarında düşüş varsaydığını gösteriyor.
Tesla 2026 üçüncü çeyrek kazancı
Analistler GAAP dışı hisse başına kazançta 0,45 dolar bekliyor; bu 2025 üçüncü çeyrekteki 0,50 dolardan yüzde 10 düşüş demek. Estimize konsensüsü biraz daha yüksek 0,48 dolar ve Wall Street tahminleri 0,30 dolardan 0,70 dolara yayılıyor.
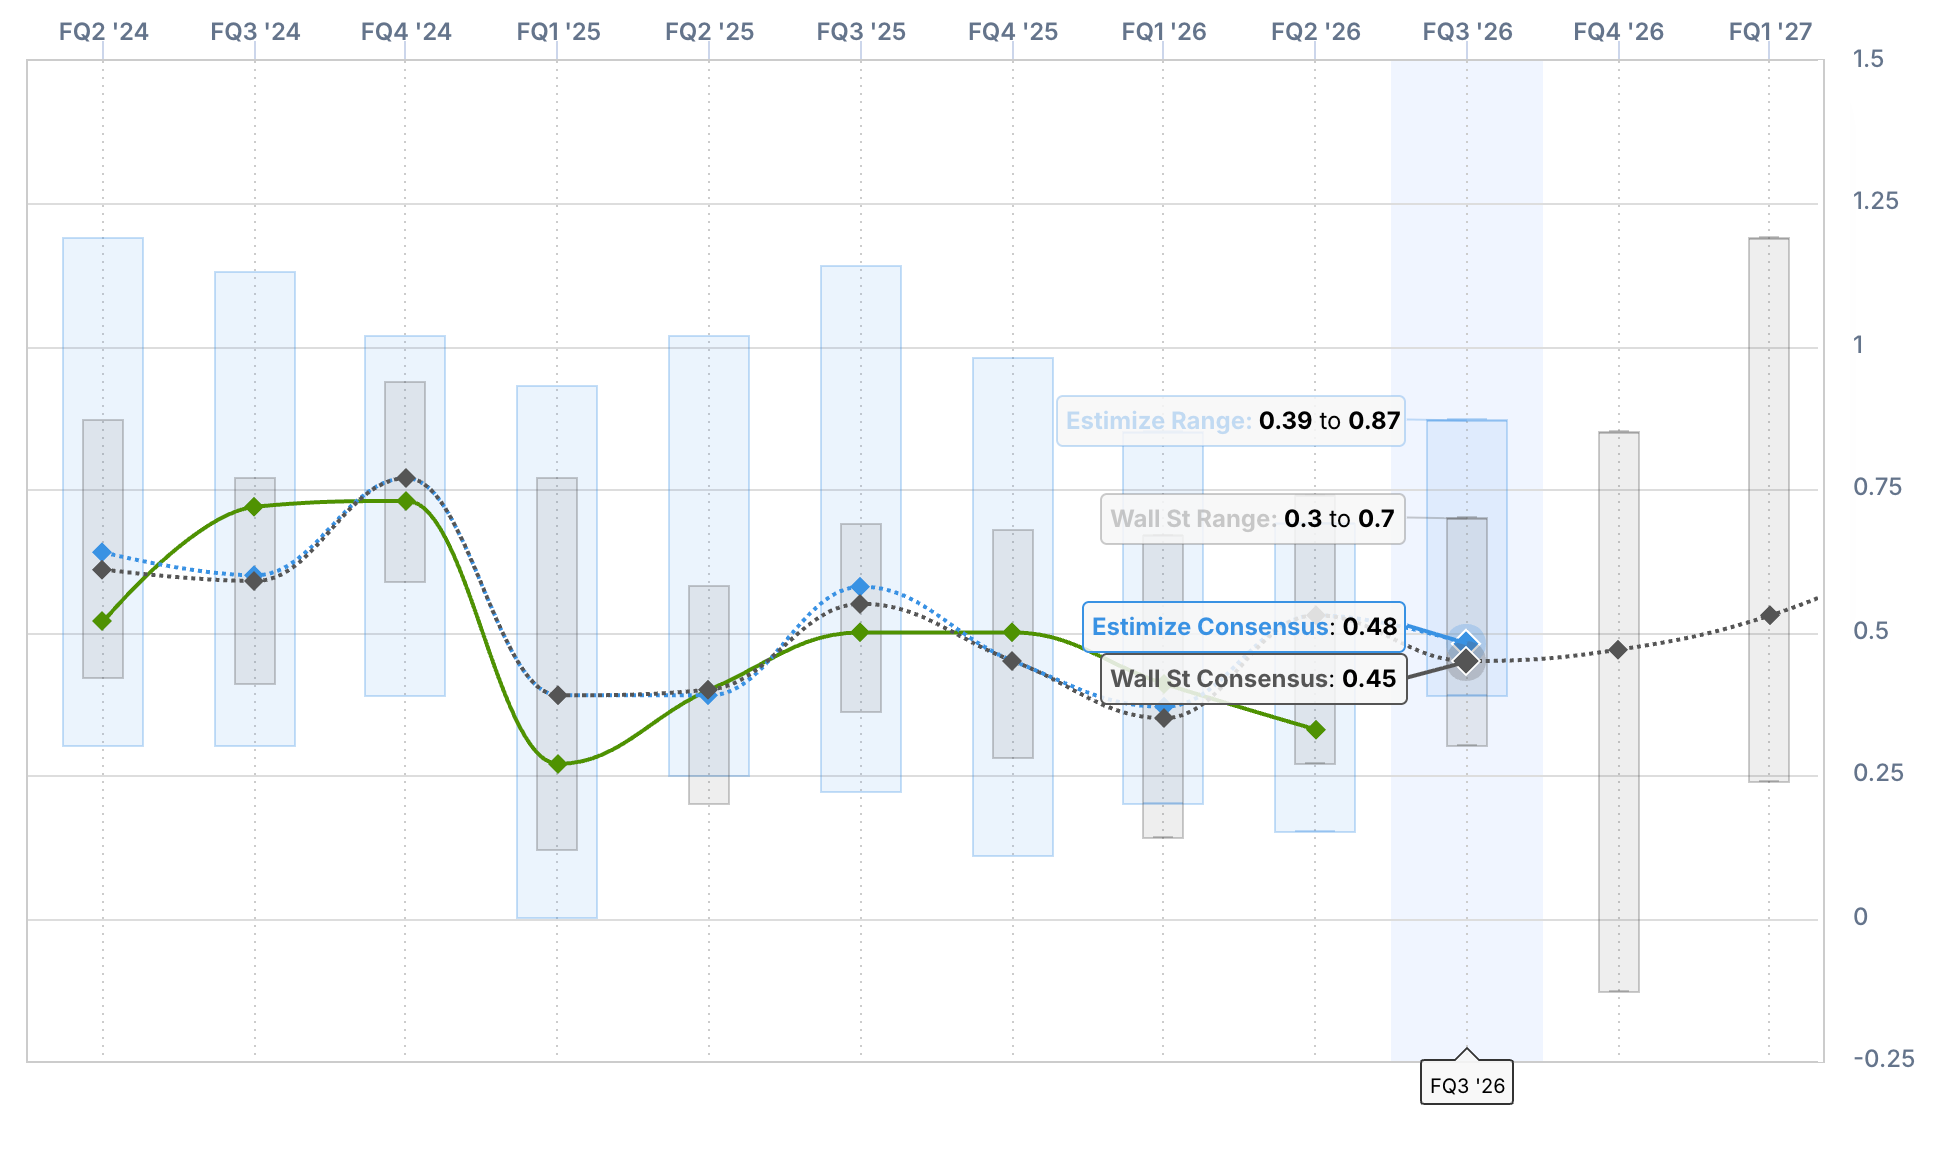
Bu rakama temkinli yaklaşmak gerekiyor. İkinci çeyrekte Tesla 0,53 dolarlık konsensüse karşılık 0,33 dolar gelmişti; faaliyet marjı 1,4%'e çökmüştü. Faaliyet geliri yüzde 57 düşüşle 398 milyon dolara gerilerken faaliyet giderleri yüzde 47 artışla 4,35 milyar dolara çıktı.
Tesla son dört çeyreğin ikisinde piyasa EPS tahminini kaçırdı. EPS son yedi çeyreğin beşinde yıllık bazda geriledi.
İlk izlenecek rakam düzenleyici krediler hariç otomotiv brüt marjı olacak. Bu oran ikinci çeyrekte birinci çeyrekteki yüzde 19,2'den yüzde 16,3'e düştü. Tesla düşüşü 230 milyon dolarlık garanti düzeltmesi ve birinci çeyreği destekleyip tekrarlamayan tarife rahatlamasına bağladı.
Düzenleyici krediler de kurtarmayacak. Krediler ikinci çeyrekte sadece 146 milyon dolar gelir getirdi; bu bir yıl öncesine göre yüzde 67 düşüş. Otomobil üreticilerinin federal CAFE cezalarıyla karşılaşmaması nedeniyle bu saf kâr kalemi sürekli küçülüyor.
Nakit tarafı da var. Tesla ikinci çeyrekte sermaye harcamalarının 5,8 milyar dolara ikiye katlanmasıyla 1,09 milyar dolar serbest nakit yakıp; yönetim 2026 için 25 milyar dolardan fazla sermaye harcaması öngörüyor ve harcamanın ikinci yarıya ağırlık vereceğini belirtti. Bir diğer negatif serbest nakit çeyreği sürpriz olmaz.
Enerji de incelenmeye değer. Depolama işi ikinci çeyrekte yüzde 20,4 brüt marjla çalıştı ve Tesla uzun vadede düşük-orta yüzde 20 aralığını beklediğini söylüyor. Üçüncü çeyrek dağıtımlarının tahminlerin 2 GWh'den fazla altında kalmasıyla enerji pek telafi edemeyecek.
En çok oy alan Tesla hissedar soruları 2026 üçüncü çeyrek
Tesla'nın Say Technologies üzerinden yaptığı Q&A oturumu için çağrı bugün 16.00 ET'de kapanıyor. Yaklaşık 2.860 katılımcıdan 832 soru geldi ve bu sorular 3,85 milyon hisseyi temsil ediyor.
Katılımcı sayısı geçen çeyreğe göre arttı, yaklaşık 1.710 kişiydi, ancak temsil edilen hisse sayısı yarıdan az; ikinci çeyrekte 8,6 milyon hisse vardı.
Temsil edilen hisse sayısına göre en üstteki sorular şöyle:
"Cybercab filosu Austin'in dışına nasıl ölçeklenecek ve NHTSA'nın açık güvenlik incelemesi ışığında Teksas dışında düzenleyici yol haritası ne olacak?" 980 oy, 1,2 milyon hisse
"Müşteri araçlarında FSD denetimsiz ne zaman bekleniyor?" 1.200 oy, 1,1 milyon hisse
"CyberCab ne zaman müşteri satın alma/sahiplik için sunulacak?" 1.100 oy, 952.900 hisse
"Ücretli robotaksi başına birim ekonomi ne kadar ve otuz sentlik hedefle nasıl karşılaştırılıyor?" 435 oy, 694.900 hisse
HW3 sahiplerinin denetimsiz FSD için ücretsiz donanım yükseltmesi alıp almayacaklarını ne zaman öğrenecekleri 557 oy, 652.900 hisse
"Optimus birimi başına maliyet ne ve ilk ücretli müşteri neye benziyor?" 699 oy, 643.600 hisse
Electrek'in yorumu
Otomotiv işi yatay. Teslimatlar yılbaşından bu yana yüzde 8,8 artışla 1.324.681'e ulaştı; bu iki yıllık düşüşün ardından gerçek bir toparlanma, ancak üçüncü çeyrek geçen yılın altında kaldı ve Tesla hâlâ neredeyse hiç satış yapmıyor Model 3 ve Model Y dışında.
Nutmac'ın en çok beğenilen yorumu
2 kişi beğendi
Model 3 ve Model Y için hâlâ güçlü talep var. Tesla kaynaklarını Cybercab platformunu 30 bin doların altında uygun fiyatlı elektrikli araçlar başlatmak için kullanmaya odaklamalı; Cybercab ve Cybertruck ile geri takla yapabilen gösterişli bir Roadster üzerinde zaman ve para harcamamalı.
Çeyrek marjlar ve harcama üzerinden özetleniyor. Düzenleyici krediler hariç otomotiv marjları yüzde 16 civarında kalır ve faaliyet giderleri yıllık yüzde 40'ın üzerinde artmaya devam etmezse ikinci çeyrekteki kaçırma tek seferlik olur. Değilse Tesla bu yıl yapay zekâ, Optimus, Cybercab ve çipler için 25 milyar dolardan fazla harcarken çekirdek işi faaliyet bazında zar zor kârlı kalıyor. Bu, bir otomobil şirketinin küçülen kâr havuzundan çok pahalı bir bahse fon sağlaması demek.
Ve hissedarlar çoğunlukla umursamıyor. Sorulara bakın: Cybercab, FSD, Optimus, HW3. Tesla'nın tüketici ürün yelpazesiyle ilgili en üstteki soru bir minibüs talebiydi.