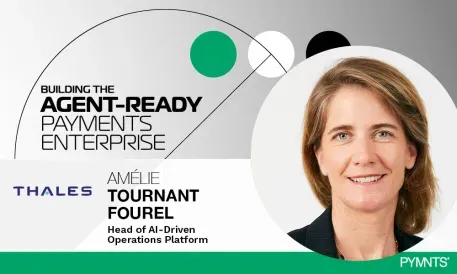
Thales'te Yapay Zeka Destekli Operasyon Platformu Başkanı Amélie Tournant Fourel, 14 Ağustos 2026 tarihinde PYMNTS'nin yayımladığı "Ajan Odaklı Ödeme İşletmesini İnşa Etmek" başlıklı yeni e-kitapta, otonom yapay zeka sistemlerinde başarının bankaların operasyonel temellerini ne kadar iyi yeniden tasarladıklarına bağlı olduğunu vurguluyor.
Yapay zeka yardımcı pilotlardan otonom ajanlara evrilirken, odak noktası yardımlaşmadan icraya kayıyor. Asıl mesele artık yapay zekanın çalışanlara nasıl destek olacağı değil, sistemlerin hangi noktalarda gerçek işleri devralabileceğine güvenilip güvenilemeyeceği.
İlerleme, mevcut sistemlerin üzerine zeka eklenmesiyle gelmeyecek. İlerleme, doğru iş akışlarını seçmek ve yapay zekanın geniş ölçekte performans göstermesini sağlayacak operasyonel koşulları oluşturmakla gelecek. Bu aynı zamanda güveni ve kontrolü sağlamak için net sınırların belirlenmesini de gerektiriyor.
Peki bankalar nereden başlamalı?
Operasyonlarını modernleştirmek, yanıt verme hızını artırmak ve manuel iş yükünü azaltmak için baskı altında olan kart çıkaran bankalar için en acil fırsat operasyonel alanda yatıyor. Kart talebi ve yaşam döngüsü yönetimi gibi kart çıkarma süreçleri, müşteri hizmetlerinin tam kalbinde yer alıyor. Bu süreçler yüksek hacimli, yapılandırılmış ve müşteri deneyimi ile marka algısı için temel nitelikte. Ancak hala sistemler arasında dağınık durumdalar ve manuel devir teslimatlara dayanıyorlar.
Kart yenileme işlemini bir örnek olarak ele alalım. Tek bir talep; fiziksel ve sanal kart basımı, adres doğrulama, PIN yönetimi, token güncellemeleri ve kişiselleştirme büroları gibi dış paydaşlarla etkileşimi içerebiliyor. Günümüzde bu adımlar genellikle birbiriyle bağlantısız ilerliyor, bu da yürütmeyi yavaşlatıyor ve karmaşıklığı artırıyor. Uçtan uca koordine edildiklerinde, daha hızlı çözüm ve daha sorunsuz bir müşteri deneyimi sunabilirler.
Kart çıkarma operasyonlarının bir diğer önemli özelliği de yerleşik veriye dayalı iş akışlarına dayanmaları. Bankalar, müşteri talebinden teslimata kadar sistemler arası eylemleri koordine edebildiği sürece, bu süreçler ajan destekli yürütme için güçlü adaylar haline geliyor. Ancak buradaki engel yapay zekanın kendisi değil, içinde çalıştığı ortam.
Pek çok kart çıkarıcı kurum, hala gerçek zamanlı koordinasyon için tasarlanmamış mimarilere güveniyor: toplu işlem, sınırlı birlikte çalışabilirlik ve katı iş akışları. Sonuç olarak, eylemleri dinamik olarak tetiklemede veya yürütmeyi sistemler arasında bağlamada zorlanıyorlar. Mevcut "yapay zeka destekli" yeteneklerin sınırlı kalmasının nedeni de tam olarak bu; eski sistemlerin üzerine orkestrasyon katmanı ekliyorlar, ancak yürütmeyi gerçekten dönüştüremiyorlar.
Otonom ajanlara sahip bir işletme inşa etmek farklı bir temel gerektiriyor. Otonomiden önce gerçek zamanlı görünürlük ve kontrol gelir: Veriler ve operasyonlar arasında neler olup bittiğini anlamak ve sistemlerin buna tutarlı bir şekilde hareket etmesini sağlamak gerekiyor.
Bankalar için bu durum net bir önceliği ortaya koyuyor: Operasyonları birbirine bağlı, API odaklı süreçlere dönüştürmek. API'ler sistemler arasında gerçek zamanlı etkileşimi mümkün kılıyor, verileri erişilebilir hale getiriyor ve eylemlerin ortamlar arasında tutarlı bir şekilde yürütülmesine olanak tanıyor. Statik iş akışlarını, ajanların etkili bir şekilde çalışabileceği dinamik yürütme katmanlarına dönüştürüyorlar.
Kontrolün nasıl tasarlandığı da en az bunun kadar önemli. Yürütme; net kurallara, üst makamlara aktarım yollarına ve tam izlenebilirliğe uymalı. Rutin işlemler sistemler tarafından halledilebilirken, insanlar daha yüksek riskli durumlar üzerinde yetkiyi elinde tutuyor. Amaç denetimi ortadan kaldırmak değil, onu daha hedefe yönelik ve etkili hale getirmek. Sürdürülebilir bir güven ve güvenlik için tüm bu koruma hatlarının en başından itibaren yerinde olması gerekiyor.
Ortaya çıkan sonuç çok net: Otonom yapay zekada başarı, modelin ne kadar sofistike olduğundan ziyade, bankaların sadece kendi sistemlerinde değil, aynı zamanda tedarikçi ekosistemlerinde de operasyonel temellerini ne kadar iyi yeniden tasarladıklarına; kesintisiz bağlantıyı, gerçek zamanlı veri akışlarını ve iyi yönetişimli karar almayı sağlayıp sağlayamadıklarına bağlı olacak.
İleriye giden yol, mevcut sistemlerin üzerine zeka eklemekten geçmiyor. Yol, zekanın üzerinde çalışabileceği operasyonları inşa etmekten geçiyor.