Bir bankanın her risk sorununu çözmek için eklediği her yapay zeka aracı, aslında ona denetlemesi gereken yeni bir satıcı, izlemesi gereken yeni bir platform ve düzenleyicilere açıklaması gereken yeni bir dizi karar daha kazandırıyor. Finansal hizmetlerde yapay zekanın bir sonraki aşamasının merkezinde işte bu paradoks yatıyor. Riski basitleştirmesi gereken teknoloji, kurumu bir bütün olarak yönetilebilir olmaktan çıkarabiliyor.
Finansal kurumlar geleneksel olarak yapay zekayı her seferinde tek bir görev için uyguladı. Yaptırım listelerini taramak, şüpheli işlemleri tespit etmek, kimlik belgelerini incelemek ve dolandırıcılığı işaretlemek için ayrı araçlar kullandılar. Bu uygulamalar, işin kurum içinde nasıl ilerlediğini temelden değiştirmeden, bireysel görevleri iyileştirdi. Şimdi ise bankalara, işin her bir parçası için genellikle yeni nesil satıcılar tarafından sunulan yeni bir yapay zeka aracı dalgası pazarlanıyor.
Bretton AI CEO'su Will Lawrence, PYMNTS CEO'su Karen Webster'a yaptığı açıklamada, "Bankalardan duyduğumuz şey, sürekli olarak 'Şu yeni yapay zeka aletime bakın' diyen insanlar tarafından bombardımana tutuldukları. Bizce daha büyük risk, düzinelerce yeni satıcı ve yeni platformu sisteme dahil etmek," dedi.
Başka bir deyişle, daha büyük risk bankaların yeterince yapay zeka uygulaması bulamaması değil, onu nasıl yöneteceklerine karar vermeden önce parçalanmış bir yapay zeka yapısı oluşturmaları. Lawrence, bankalara düzinelerce özel araç satmak yerine, birden fazla risk bazlı iş akışını yönetebilen ve üçüncü taraf denetimini basitleştiren ortak bir platformda daha fazla değer görüyor.
Nokta Çözümlerden Ortak Risk Platformuna
Eski adı Greenlite AI olan Bretton AI, işini finansal suç soruşturmalarını otomatikleştirerek kurdu. 75 milyon dolar topladıktan sonra kredi, dolandırıcılık, müşteri kabulü ve daha geniş operasyonel iş akışlarına genişledi. Lawrence, hem şirketin yeniden markalaşmasını hem de genişleyen stratejisini açıklarken, "Görev genişledi," dedi. Müşteriler, aynı yapay zeka yeteneklerinin kara para aklamayı önleme ve müşterini tanı (KYC) incelemelerinin ötesinde, kurumların operasyonel riski değerlendirmesi gereken diğer alanlarda da uygulanmasını istedi.
Lawrence, finansal suçun ideal bir deneme alanı olduğunu savundu çünkü bankacılığın en sıkı düzenlenmiş ortamlarından birinde yüksek hacimli karar alma süreci gerektiriyor. Bretton AI platformu şu ana kadar 1,2 milyon soruşturmayı destekledi; şirket bu deneyimin doğal olarak kredi yazma, dolandırıcılık operasyonları ve karmaşık müşteri kabulüne de aktarılabileceğine inanıyor.
Lawrence, analistlerin bir günlerini mülkiyet yapılarını, belgeleri ve yargı kayıtlarını incelemekle geçirebildiği kurumsal müşteri kabul süreçlerine işaret ederek, "Ajanların bu uzun ve karmaşık soruşturmaları yapmakta gerçekten iyi olduğunu gördük. Giderek artan bir şekilde insanların bizi hiç hayal etmediğimiz kullanım senaryoları için kullandığını görüyoruz," dedi.
Lawrence'a göre bu genişleme, Bretton'un hikayesini bir yapay zeka aracı hikayesinden bir platform hikayesine dönüştürüyor. Ajanlar, tek bir soruyu yanıtlamak veya tek bir görevi otomatikleştirmek yerine; daha önce birden fazla çalışan ve yazılım sistemi gerektiren bir iş akışında belgeleri toplayabiliyor, araştırma yapabiliyor, riski analiz edebiliyor ve öneriler hazırlayabiliyor. Ortak bir platform, bankanın her görev için yeni bir satıcı ve yeni bir devir teslim noktası eklemesini gerektirmeden, işi aynı yönetişim çerçevesi altında bir adımdan diğerine taşıyabiliyor.
Platform Neden Önemli?
Üçüncü taraf denetimi argümanı gözden kaçırılması kolay bir konu, ancak bankaların yapay zeka nokta çözümlerini biriktirmekten kaçınmasının en pratik nedeni olabilir. Her yeni satıcı, bankanın savunması gereken bir durum tespiti, entegrasyon çalışması, veri izinleri, performans izleme ve bir denetim izi getiriyor. Birden fazla iş akışını ortak bir platformda birleştirmek bu sorumluluğu ortadan kaldırmıyor, ancak kurumun yönetmesi gereken ayrı ilişkilerin ve kontrol sistemlerinin sayısını azaltabiliyor.
Bu durum aynı zamanda Bretton AI gibi bir platform için riskleri de artırıyor. Tek bir soruyu yanıtlayan bir sohbet robotunun aksine, bir ajan birkaç saat boyunca düzinelerce sıralı görevi yerine getirebiliyor. Her ara karar, başka bir hata olasılığı yaratıyor ve yanlış bir sonuç, sonraki her şeyi etkileyebiliyor. Lawrence, "Sürecin bir bölümünü berbat ederseniz, geri kalanı da yanlış olacaktır," diyor.
Webster konuyu doğrudan sordu: "Bir ajana, işi başından sonuna kadar halletmesi, bir karar vermesi ve bunu uygulaması için gerçekten güvenebilir miyim?" Bu nedenle rekabetçi soru, bir bankanın ne kadar yapay zeka kullanabileceğinden çok, kurum genelinde giderek daha önemli hale gelen işleri yürüten bir platformu yönetip yönetemeyeceği haline geliyor.
İşin Özerkliği, Kararın Değil
Lawrence, özerkliği iki kategoriye ayırıyor: Yapay zekanın bir sonuca ulaşmak için gereken işi yapmasına izin vermek ve yapay zekanın nihai kararı kendisinin vermesine izin vermek. Bu ayrım, bankalara ortak bir platformun değerini, ona sınırsız yetki vermeden yakalamanın pratik bir yolunu sunuyor. Lawrence, "Bir cevaba ulaşma aşamasında özerkliği kullanmanın büyük hayranıyız. Ancak bir ajanın nadiren karar vermesini istersiniz," diyor.
En büyük verimlilik artışı, sekiz saatlik bir soruşturmayı bir saatlik bir incelemeye indirgemekten gelebilir. Deneyimli bir çalışan, her şeyi sıfırdan üretmek yerine ajanın çalışmasını doğrular. Lawrence, "Sekiz saatten sıfır dakikaya inmek istemezsiniz. Yedi saatlik bir tasarruf harika bir şeydir," diyor. İnsan, önemli kararın sorumluluğunu taşırken, ajan günün büyük bölümünü alan toplama, araştırma ve analiz işini üstleniyor.
Bu, sadece "bir insanın sürecin içinde olacağını" ilan etmekten çok daha hassas bir yaklaşım. Önemli sorular şunlar: Devir teslim noktası nerede oluyor? İnsan hangi kanıtları alıyor? Ajanın muhakemesine itiraz edilebiliyor mu? Ve daha önceki bir adım iş akışını yanlış yöne saptırdığında kim sorumlu oluyor? Birden fazla iş akışını kapsayan bir platform, bu sınırları daha da netleştirmeli, bulanıklaştırmamalı.
Yönetişim Ürün Haline Geliyor
Bankalar daha yetenekli ajanları benimsedikçe, yönetişim giderek sınırlayıcı faktör ve potansiyel olarak platformun en değerli özelliği haline geliyor. Lawrence, kurumların mevcut model risk yönetimi, denetim kontrolleri ve düzenleyici gözetim yoluyla gerekli çerçevenin çoğuna zaten sahip olduğunu savunuyor. Asıl zorluk, bu disiplinleri, izole çıktılar üretmek yerine sürekli olarak çok adımlı iş akışlarını yürüten sistemlere uyarlamak.
Lawrence, "Bankalardan aldığımız ana soru, yapay zekayı kullanıma sunmanın güvenli olduğunu nasıl bileceğim?" diyor. Webster ise tereddüdü özüne indirgiyor: "Yanlış olduğunda riskler çok yüksek." Bu, özellikle bir platform daha fazla iş akışına dokunduğunda ve bir hata bunların arasında yayılabildiğinde daha da doğru.
Ortak platform argümanı, yönetişim endişelerini daha da önemli hale getiriyor. Bankalar müşteri kabulü, kredi, dolandırıcılık, uyum ve diğer risk işlerini ortak bir altyapıya taşıyacaksa, tüm süreç boyunca performansı izleyebilmeli, her ara karar için bir denetim izi tutabilmeli ve insan hesap verebilirliğinin tam olarak nerede başladığını tanımlayabilmelidir.
Bu nedenle bankacılıkta yapay zekanın bir sonraki aşaması, en çok özel aracı biriktiren kurum tarafından değil, daha az sayıda, daha iyi yönetilen platformda daha fazla risk iş akışını yürütebilen kurum tarafından kazanılabilir.
Bretton, bu iddiayı ortaya koymak için 75 milyon dolar topladı. Şimdi, satıcı yığınını basitleştirmenin işi de basitleştirebileceğini, ancak düzenleyicilerin, kurumların ve müşterilerin hala ihtiyaç duyduğu insan muhakemesini ortadan kaldırmayacağını gösterme fırsatına sahip.
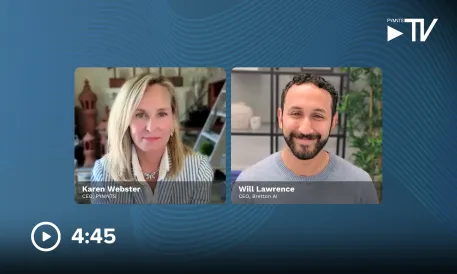
Bretton AI CEO'su Will Lawrence ve PYMNTS CEO'su Karen Webster arasındaki tam röportajı izleyerek şunları öğrenin:
- Yapay zeka nokta çözümleri yeni bir satıcı sorunu yaratabilir. Bankalar bireysel görevleri iyileştirirken, denetlemeleri gereken sağlayıcı, platform ve kontrol sayısını katlayabilir.
- Daha büyük fırsat ortak bir risk platformudur. Uzun vadeli ajanlar, müşteri kabulü, kredi, dolandırıcılık ve uyum gibi alanlarda çok saatli iş akışlarını ortak bir yönetişim çerçevesi altında yürütebilir.
- Kazanan model, insanı önemli kararlarda tutar. Yapay zeka saatler süren soruşturmayı dakikalara sıkıştırabilirken, deneyimli çalışanlar nihai kararın sorumluluğunu üstlenir.