
Kredi birlikleri, yapay zeka çağına önemli bir avantajla giriyor: Ticari müşterileri, ilk olarak neyi inşa etmeleri gerektiğini açıkça söylüyor.
PYMNTS Intelligence'ın Velera iş birliğiyle hazırladığı “Pratik Yapay Zeka Fırsatı: KOBİ'ler Neden Otomasyondan Önce Rehberlik İstiyor” başlıklı rapor, küçük ve orta ölçekli işletmelerin kredi birliklerinden bilim kurgu tarzı otomasyonlar değil, pratik finansal yardım beklediğini ortaya koyuyor.
Rapor, net bir yol haritası çiziyor. Kredi birlikleri, pahalı yapay zeka dönüşümlerinin peşinden koşmak yerine, danışmanlık araçlarıyla küçük adımlar atarak ve zamanla genişleyerek başarılı olabilir. Bu, yemek yapmayı öğrenmeye benziyor: Yedi çeşit tadım menüsüne geçmeden önce birkaç güvenilir yemeği ustalaştırıyorsunuz. Sohbet odaklı yapay zeka ve günlük para yönetimi araçlarıyla başlayan kurumlar, hem şimdi değer yaratabilir hem de daha büyük yeteneklere doğru ilerleyebilir.
Veriler bu ölçülü yaklaşımı destekliyor:
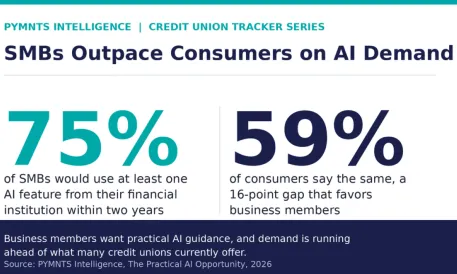
- KOBİ'lerin %75'i, önümüzdeki iki yıl içinde finansal kurumlarından en az bir yapay zeka özelliğini kullanacaklarını söylüyor. Bu oran, tüketicilerde %59 seviyesinde.
- Kredi birliklerinin %49'u, yapay zeka ve sohbet asistanlarını üye kazanma stratejisi olarak görüyor. Ancak yapay zeka ajanları, 13 yenilik önceliği arasında yalnızca 9. sırada yer alıyor.
- Cornerstone Advisors'a göre, kredi birliklerinin %46'sı artık sohbet robotu kullanıyor. Bu oran 2019'da sadece %3'tü.
Rapor, talebin en çok başarılı işletmeler arasında yüksek olduğunu gösteriyor. Yıllık geliri 1 milyon doların üzerinde olan KOBİ'lerin %83'ü, yapay zeka destekli finansal hizmetlere ilgi duyuyor. İşletme sahipleri, gider takibi, nakit akışı yönetimi ve finansal ürünleri karşılaştırma konusunda yardım istiyor. Kredi birliklerinin operasyonlarını devralmasını beklemiyorlar.
Velera'dan Cody Banks, akıllı yaklaşımı “balyoz yerine keski kullanmak” olarak tanımlıyor. Yani mevcut sistemleri söküp atmadan hizmeti iyileştiren seçici yükseltmeler yapmak.
Ortaklıklar da süreci hızlandırabilir ve çok yıllık zaman çizelgelerini aylara indirebilir. Kredi birliklerinin çıkaracağı mesaj cesaret verici: Üyeleri onlara net bir başlangıç noktası verdi ve ilk adımlar, tam bir dönüşümden çok daha az maliyetli.