
Dijital banka müşterileri mobil cüzdanı bir kolaylık olmaktan çıkarıp varsayılan ödeme yöntemi haline getiriyor.
Bu değişim, Trustly iş birliğiyle hazırlanan ve 2.071 ABD'li banka müşterisiyle gerçekleştirilen 'Pay by Bank Deep Dive: Digital Bank Users Are Ready to Switch' başlıklı PYMNTS Intelligence raporunda göze çarpıyor. Araştırmaya göre, dijital banka kullanıcıları daha genç, mobil odaklı ve diğer tüketicilere kıyasla dijital cüzdanları tercih etme olasılıkları çok daha yüksek. Bu aşinalık, alışveriş yapanların ödemeleri doğrudan banka hesaplarından dijital bir akışla onaylamasına olanak tanıyan Pay by Bank'ı benimsemelerini kolaylaştırabilir.
Öne Çıkan Noktalar:
- Dijital banka müşterilerinin %44.6'sı dijital cüzdanları tercih ediyor; bu oran genel tüketicilerde %22.7.
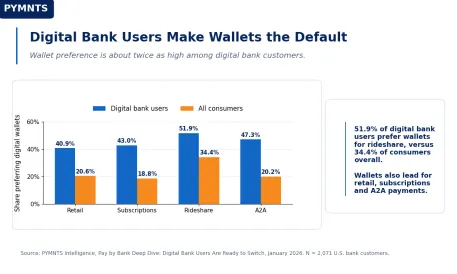
- Dijital banka kullanıcılarının %40.9'u perakende alışverişlerinde cüzdanları tercih ederken, %29.5'i banka kartlarını, %18.9'u ise kredi kartlarını tercih ediyor.
- %51.9'u araç paylaşım ödemelerinde cüzdan kullanırken, %43'ü aboneliklerde, %37.7'si market alışverişlerinde cüzdanları tercih ediyor.
Bulgular, dijital banka müşterileri arasında dijital cüzdan kullanımının bir veya iki mobil öncelikli kategorinin çok ötesine geçtiğini gösteriyor. Cüzdanlar; perakende, abonelikler, araç paylaşımı, kumar ve hesaptan hesaba ödemelerde başı çekiyor. Banka kartları market alışverişleri ve faturalarda hâlâ avantajlı olsa da cüzdanlar her iki kategoride de önemli bir tercih olmaya devam ediyor.
Bu geniş kullanım, bankalara, satıcılara ve ödeme sağlayıcılarına yeni ödeme seçenekleri sunmak için daha net bir yol sağlıyor. Dijital banka kullanıcıları halihazırda giriş tabanlı ödeme ve tokenize edilmiş kimlik bilgilerini anlıyor. Onları Pay by Bank'a yönlendirmek, birine yeni bir dil öğretmekten ziyade sohbete tanıdık bir kelime eklemek gibi hissedilebilir.
Rapor ayrıca teşviklerin benimsemeyi hızlandırabileceğini ortaya koydu. Dijital banka kullanıcıları, indirimler ve alıcı koruması dahil edildiğinde hesaptan hesaba işlemlerinin %35.4'üne kadarını Pay by Bank'a kaydıracaklarını söyledi. Ayrıca fatura ödemelerinin %32'sini, kumar işlemlerinin %28.8'ini ve araç paylaşımı satın alımlarının %27.3'ünü taşıyabilirler.
Anında nakit faydaları, dijital banka kullanıcılarının %43.1'i arasında önde gelen teşvik olarak sıralanırken, %16.9'u alıcı korumasını belirtti. Daha genel olarak, dijital banka müşterilerinin %69'u Pay by Bank'ı zaten bir banka kartı alternatifi olarak görüyor veya ödüller, alıcı koruması veya her ikisiyle birlikte böyle görecek.
Bankalar ve satıcılar için fırsat cesaret verici. Finansal hayatlarının çoğunu telefonlar aracılığıyla organize eden tüketiciler, deneyim basit kaldığı, korumalar net olduğu ve finansal değerin görülmesi kolay olduğu sürece başka bir dijital ödeme seçeneğine açık görünüyor. Cüzdan, tanıdık kart ödemeleri ile daha geniş bir doğrudan banka işlemleri yelpazesi arasında köprü görevi görebilir.