
Kredi birlikleri için yapay zeka yeteneklerini güçlendirme yarışı, tamamen yeni yenilikler geliştirmekten ziyade halihazırda var olan planları hayata geçirmekle kazanılabilir.
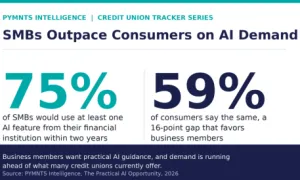
Bu, PYMNTS Intelligence ve Velera iş birliğiyle hazırlanan “AI at the FI: Inside Credit Unions’ Demand-Execution Gap” raporunun ana mesajı. Rapor, kredi birliklerinin yapay zeka destekli finansal hizmetlere yönelik artan talebe nasıl yanıt verdiğini inceliyor. Tüketiciler ve küçük işletmeler, finanslarını yönetmelerine yardımcı olacak yapay zeka araçlarını şimdiden isterken, birçok kurum bu hizmetleri henüz yaygın olarak sunmuyor. Rapora göre sektörün fırsatı artık uygulamada yatıyor. Kredi birlikleri, geliştirme aşamasındaki yetenekleri devreye alarak yapay zekaya hazır olma açığını önemli ölçüde daraltabilir.
Önemli Bulgular:
- En büyük kredi birliklerinin %57'si, 2032 yılına kadar yapay zeka destekli ödeme hizmeti sunmayı bekliyor. Bugün bu oran yalnızca %20. Bu, yapay zeka yetenekleri arasındaki en büyük planlı genişlemelerden biri.
- En büyük kredi birliklerinin %67'si, 2032 yılına kadar yapay zeka destekli finansal danışmanlık sunmayı planlıyor. Bugün bu oran %22. Bu, kişiselleştirilmiş finansal rehberliğe doğru büyük bir değişime işaret ediyor.
- En büyük kredi birliklerinin %78'i, 2032 yılına kadar yapay zeka sohbet desteği sunmayı bekliyor. Bu, şu anda %22 olan oranın iki katından fazla. Böylece üyeler yapay zeka destekli bankacılığa daha geniş erişim sağlayacak.
Tahminler, birçok kredi birliğinin yapay zekanın en büyük değeri nerede yaratabileceğini şimdiden belirlediğini gösteriyor. Deneysel uygulamalar yerine, planlanan yatırımlar üyelerin günlük olarak kullanma olasılığı yüksek olan hizmetlere odaklanıyor: ödemeler, finansal rehberlik ve dijital destek. Başarı artık bu girişimleri strateji belgelerinden canlı ürünlere dönüştürmeye bağlı.
Bu durum rekabet ortamını yeniden şekillendirebilir. Rapor, tüketici talebi ile mevcut yapay zeka hizmetleri arasındaki açığın bugün önemli olduğunu ancak kalıcı olmadığını ortaya koyuyor. Yol haritalarını uygulayan kredi birlikleri, üyelerin beklentileri ile kurumların sunabilecekleri arasındaki mesafeyi hızla daraltabilir.
Bulgular ayrıca, bu çabanın birkaç büyük kurumun izole yatırımı olmadığını, sektör çapında bir çaba olduğunu gösteriyor. Gelişmekte olan kredi birliklerinin 2029 yılına kadar en büyük ilerlemeyi kaydetmesi ve daha gelişmiş rakiplerinin mevcut yapay zeka yeteneklerine yaklaşması bekleniyor. Bu da kredi birliği sektörü genelinde üyeler için daha tutarlı bir dijital deneyim yaratacak.
Rapor ayrıca tüketicilerin pratik çözümler aradığını da vurguluyor. Üyeler en çok bütçe yapmalarına, harcamalarını izlemelerine, faturalarını yönetmelerine ve finansal ürünleri daha iyi anlamalarına yardımcı olan yapay zeka araçlarına ilgi gösteriyor. Bu tercihler, kredi birliklerine teknoloji yatırımlarını önceliklendirirken net bir hedef veriyor.
Bu nedenle sektörün bir sonraki aşaması keşiften çok teslimatla tanımlanabilir. Kredi birlikleri şimdiden iddialı yapay zeka planları çizdi. Bu taahhütleri günlük üye deneyimlerine dönüştürmek, yapay zekaya hazır olma açığını önemli ölçüde azaltabilir ve giderek dijitalleşen finansal hizmetler pazarında konumlarını güçlendirebilir.