
Dijital cüzdanlar artık sadece kasa önündeki ödeme alışkanlıklarımızı değiştirmekle kalmıyor, paranın kaynağını da kökten değiştiriyor.
Bu dönüşüm, PYMNTS Intelligence'ın 3.339 ABD'li tüketiciyle gerçekleştirdiği ankere dayanan "Apple Pay @11: Kullanım Artıyor, Ancak Rakipler de Pay Ediniyor" raporunda tüm detaylarıyla gözler önüne seriliyor.
Araştırma sonuçları, hem mağazalarda hem de internette mobil cüzdan kullanımının hızla arttığını ve Apple Pay'in rakiplerinin de pazardan daha fazla pay aldığını gösteriyor. Tüketicilerin 10'undan 3'ünden fazlası, geçtiğimiz hafta bir mağazada mobil cüzdan kullandı. Bu oran, 2024'teki oranın tam iki katından fazla. Rapor ayrıca, tüketicilerin cüzdan harcamalarını giderek daha fazla doğrudan dijital platformlarda tuttukları bakiyelerle finanse ettiğini de ortaya koyuyor.
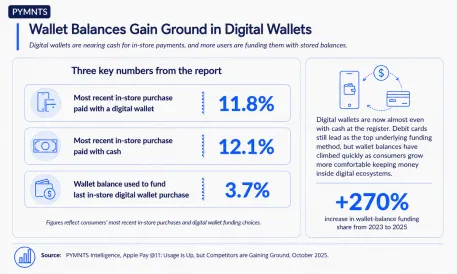
Ödeme alışkanlıklarındaki bu hızlı değişimi gözler önüne seren üç çarpıcı rakam dikkat çekiyor:
• Tüketicilerin %11,8'i 2025 yılında gerçekleştirdikleri en son mağaza içi alışverişte dijital cüzdan kullandı. Bu oran, 2022 yılında sadece %0,9 seviyesindeydi.
• En son mağaza alışverişinde nakit kullananların oranı %12,1 olarak kaydedildi. Bu, üç yıl öncesinin %17,6'lık oranından ciddi bir düşüşe işaret ediyor. Dijital cüzdanlar artık nakit kullanımının sadece 0,3 puan gerisinde bulunuyor.
• Mağaza içi en son cüzdan harcamasını, dijital cüzdanında biriktirdiği bakiyeyi kullanarak ödeyenlerin oranı %3,7'ye ulaştı. Bu rakam, 2023'teki %1'lik orana kıyasla tam %270'lik devasa bir artışı temsil ediyor.
Bakiyelerin dijital cüzdanlarda depolanması, bu platformlara ödeme sürecinde çok daha geniş bir rol biçiyor. Eskiden sadece fiziksel kartları taşıyan dijital birer kılıf görevi gören cüzdanlar, artık kendi başlarına küçük birer banka hesabı gibi işlev görmeye başladı. Bu değişim, ödeme sağlayıcılarına çok daha akıcı bir kasa deneyimi sunma imkanı verirken, tüketicilere de bütçelerini yönetmeleri ve alışveriş yapmaları için yepyeni bir alternatif sağlıyor.
Tüm bu gelişmelere rağmen geleneksel kartlar hala sistemin merkezinde yer alıyor. Tüketicilerin en son mağaza içi cüzdan işlemlerinde en büyük temel finansman kaynağı %4,1 ile banka kartları oldu. Onu %3,7 ile cüzdan bakiyeleri takip etti. Kredi kartları işlemlerin %2,5'ini oluştururken, banka havalesi ve diğer ödeme yöntemleri %1'in altında kaldı.
Raporun geneline bakıldığında ise dijital cüzdanların, mevcut ödeme yöntemlerinin yerini tamamen almak yerine onlarla birlikte büyüyüp geliştiği görülüyor. 2025 yılında banka kartları tüketicilerin en son mağaza içi işlemlerinin %46,3'ünü, kredi kartları ise %31,7'sini oluşturdu. Nakit veya depolanan bakiyeler ise %15,9'luk bir paya sahipti. Bu tablo, dijital cüzdanların bankaları ve kart sağlayıcılarını alışveriş sürecine sıkı sıkıya bağlı tutarken, pazarda nasıl sağlam adımlarla ilerleyebileceğini net bir şekilde ortaya koyuyor.