Faturaları artan Amerikalılar maaşlarını yönetmek için üç farklı yaklaşım benimsiyor ve en büyük grup harcamalarını sabit tutuyor ya da artırıyor. Bu bulgu, işletmelerin her sıkışmış haneyi alışverişi bırakmaya hazırlanan bir tüketici gibi görmesini engelliyor.
PYMNTS Intelligence’ın The American Paycheck 2026 Annual Edition kapsamında yer alan “The Fragmented Paycheck: Why Rising Spending No Longer Means Stronger Demand” başlıklı çalışması, hanelerin nasıl gelir elde ettiğini, harcadığını ve finansal baskıyı nasıl yönettiğini inceliyor. Araştırma, finansal yaşam tarzları, kuşaklar arası davranış, kredi kullanımı ve tüketici beklentilerini kapsayan dört araştırma programına dayanıyor.
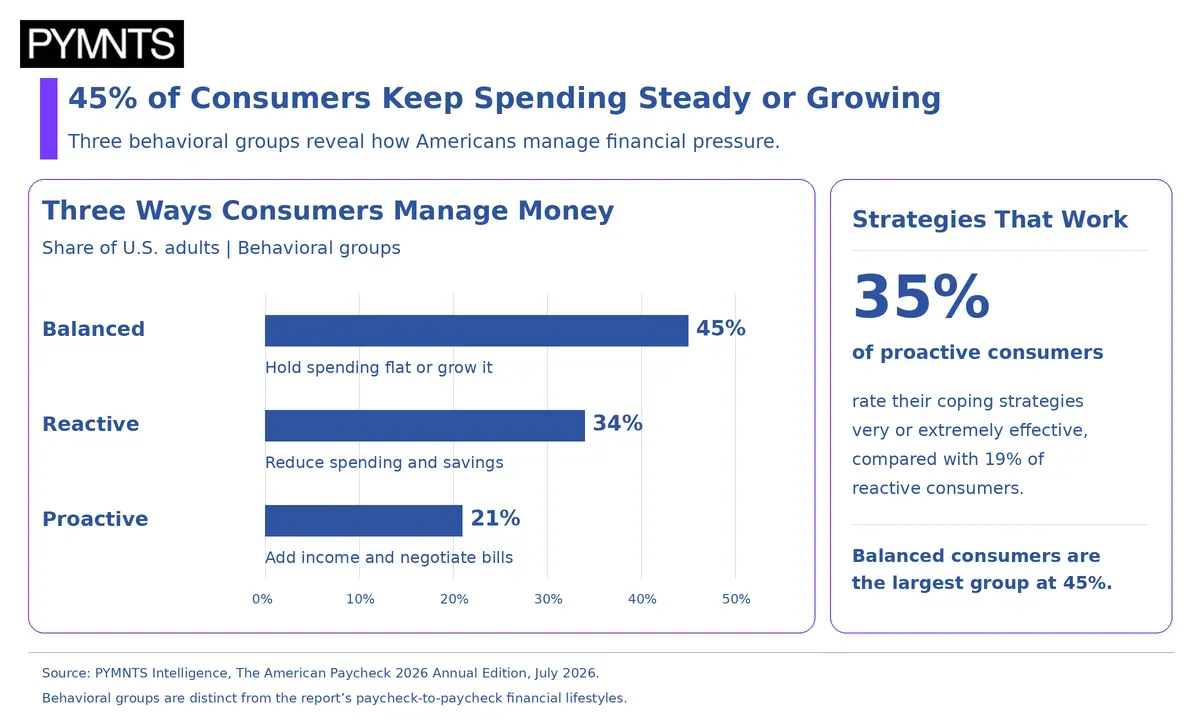
Rapor, harcamalardaki artışın fiyat yükselişini yansıtabileceğini, hanelerin ise daha az tasarruf ettiğini ortaya koyuyor. Tüketicilerin tepkileri ise farklılık gösteriyor. Raporun reaktif, proaktif ve dengeli olmak üzere üç davranış grubu, insanların parayı nasıl yönettiğini yaşlarına ya da ne kadar kazandıklarına göre değil, davranışlarına göre tanımlıyor. Hane bütçesini bir gösterge paneli gibi düşünebilirsiniz: gelir hızı gösterirken, tasarruf ve ödeme yükümlülükleri kalan yakıtı gösteriyor.
Dengeli tüketiciler yetişkinlerin 45%’ini oluşturuyor. Harcamalarını sabit tutuyor ya da artırıyor ve diğer iki gruba kıyasla daha fazla tasarruf ediyor. Bu konum perakendeciler için yapıcı bir sinyal sağlıyor: en büyük kesim satın almayı sürdürürken tasarruf davranışını da güçlendiriyor. Yine de baskıdan etkilenmiyor değiller. Rapor, bu gruptaki tasarruf davranışındaki değişimin daha fazla hanenin harcama kısmasına başlayıp başlamayacağının erken göstergesi olduğunu belirtiyor.
Reaktif tüketiciler yetişkinlerin 34%’ünü temsil ediyor. Hem harcama hem de tasarrufu azaltıyor, günlük giderleri kesmeye ve alışverişten kaçınmaya ağırlık veriyor. Kendi baş etme stratejilerini çok ya da son derece etkili bulanların oranı yalnızca %19. Yaşananlar, düşük harcamanın tek başına finansal güvenliği iyileştirmediğini gösteriyor. Baby boomer’lar arasında reaktif tüketicilerin %69’u günlük yaşam baskısı yaşadığını belirtirken, dengeli tüketicilerde bu oran %38; aynı kuşak içinde 31 puanlık bir fark oluşuyor.
Proaktif tüketiciler yetişkinlerin 21%’ini oluşturuyor. Üç grup arasında en ağır finansal zorlukları yaşamasına rağmen geliri tamamlıyor, faturaları pazarlık ediyor ve harcamaları yönetmek için taksitli ödemeler kullanıyor. Baş etme stratejilerini çok ya da son derece etkili bulanların oranı %35; reaktif tüketicilerde bu oran %19. Baş etme aracı olarak şimdi al sonra öde kullanım oranı proaktif tüketicilerde %48’e ulaşırken, reaktif tüketicilerde %8’de kalıyor.
Genel bulgular, bankaların ve perakendecilerin hanelerin daha etkin planlama yapmasına yardımcı olma alanı olduğunu gösteriyor. Tüketicilerin %66’sı günlük harcamaları kısıyor ve %51’i büyük alışverişlerden kaçınıyor; yalnızca %21’i fatura pazarlığı yapıyor. Gelir de birden fazla kaynaktan geliyor: çalışanların %37,6’sı son altı ay içinde ek iş yaptı. Net ödeme planları, öngörülebilir fiyatlar ve düzensiz kazançları takip etmeye yarayan araçlar bu pratik ihtiyaçlara yanıt verebilir.
Tüketiciler finansal baskıya aynı şekilde yanıt vermedi ve işletmeler farklılıkları tanıyarak onlara daha etkin hizmet verebilir.