Yapay zekâ, kurucu ekiplerin ekibi büyütmeden ve bir sonraki tur için fon aramadan önce ürün-pazar uyumunu sağlamaları için daha fazla zaman tanıyor.
FGV Capital eş kurucusu Marcos Fernandez, milyarlarca dolarlık fonların ekonomisinin daha büyük çekler ve değerlemelerin tohum aşamasına girmesine yardımcı olduğunu Karen Webster'a anlatıyor.
Müşteri çekişi, odaklı bir pazar girişi ve sağlıklı sermaye tabloları, genç bir şirketin bir sonraki aşamasını finanse edip edemeyeceğini hâlâ belirliyor.
İlk kurumsal çek, bir fikri şirkete dönüştürmek için gereken makinenin büyük kısmını finanse etmek için kullanılıyordu. Kurucu ekipler, hangi ürün versiyonunun ölçeklenmesi gerektiğini müşterilerle yeterince zaman geçirmeden önce mühendislere, ürün ekiplerine ve diğer çalışanlara erken ihtiyaç duyuyordu.
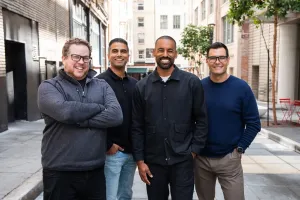
FGV Capital eş kurucusu ve yönetici ortağı Marcos Fernandez'e göre yapay zekâ olayların sırasını değiştiriyor.
Fernandez, PYMNTS CEO'su Karen Webster'a, “Özellikle nakit ömrü ya da ek sermaye ihtiyacı duymadan önceki süre söz konusu olduğunda daha fazla zamanınız var” dedi. Kurucu ekipler, “o kilidi, o ürünü geliştirmeye, gireceğiniz dikey sektörü anlamaya” odaklanmak için bir miktar serbestlik kazanıyor.
Risk sermayesi tarafında bazı tohum turları, erken ürün kilometre taşlarına ulaşma maliyeti düşerken bile daha ileri aşama finansmanlarına benzemeyecek kadar büyüdü.
Fernandez, açıklamanın bir kısmını fon ekonomisinde görüyor. Milyarlarca dolarlık platform fonları daha erken turlardan itibaren hareket ederken, yönetilen sermaye miktarı fon getirisini etkileyebilecek kadar büyük yatırımlar gerektiriyor. Milyarlarca doları denetleyen bir yönetici, portföyünü 5 milyon dolarlık ya da 10 milyon dolarlık çekler dizisiyle kuramaz, dedi. Bu nedenle tohum aşamasındaki rekabet 20 milyon dolar, 30 milyon dolar ya da 40 milyon dolarlık finansman turları ve daha yüksek değerlemeler üretebiliyor.
Fernandez, Webster'a deneyimli kurucu ekiplerin büyük bir ilk turun şirketin finansman stratejisini belirlemesine karşı direnmek için nedenleri olduğunu belirtti. Sağlam bir sermaye tablosu ve makul bir fon toplama temposu hâlâ önemli, özellikle erken değerlemeyi destekleyen yatırımcı sonraki turlarda yer almıyorsa. Müşteri çekişi daha dayanıklı para birimi olmaya devam ediyor.
“En önemli olan şey birincil olarak tur dinamiği değil” dedi Fernandez. “Müşterilerden gelen çekiş. İnsanların bu aracı kullandığını göstermek ve ölçek için kendinizi hazırlamak.”
Fernandez kurucu ekiplerin rock yıldızları, risk sermayedarlarının ise yol teknisyenleri olduğunu söylüyor. Yapay zekâ ekonomisinde benzetme denklemin ikinci yarısına daha fazla ağırlık veriyor. Yatırımcılar, üzerinde çalışan bir ürüne, ilk müşterilere ve birkaç finansman seçeneğine sahip olabilecek bir kurucu için neler yapabileceklerini göstermelidir.
Fernandez'e göre yazılım haftalar içinde, bazen bir hafta sonu boyunca inşa edilebildiğinde dağıtım, veri ve şirketin ilk kilidi daha fazla önem kazanıyor.
Hız aynı zamanda bir ürün ile taklitçileri arasındaki mesafeyi de kısaltıyor. Büyük potansiyel müşteriler denklemi daha da karmaşık hale getiriyor. AI ürünleri satın alırken aynı zamanda daha fazla yazılım inşa etme yeteneğini de geliştiriyorlar.
Böyle bir ortama satış yapan bir girişim yetenekli bir demodan fazlasına ihtiyaç duyuyor. Kendi bakış açısından Fernandez, FGV'nin mevcut bir sürece kıyasla 20 ila 30 kat iyileşme sağlayabilen uygulamalar aradığını söyledi.
Bu arka planda belirleyici ölçüt bir müşterinin AI ürününü isteyip istemediği değil. Ürünün daha önce pratik olmayan bir ekonomik sonuç üretebilip üretemeyeceği.
Bu kazanımların görülebildiği alanlar olarak siber güvenlik ve dolandırıcılık, sigorta primlendirme ve sağlık hizmetlerini gösterdi. Fernandez ekonomiyi “ya tasarruf edilen dolar ya da üretilen gelir” olarak özetliyor, en güçlü örnekler her ikisini de başarıyor.
Yapay Zekâ Risk Sermayesi Firmalarını İşlerini Tanımlamaya Zorluyor
Fernandez aynı standardı şirketlerin kendisine de uyguluyor. “Her şirket yapay zekâ yerlisi olmalı” dedi, kod yazmak, ürünleri test etmek, pazarlama programları geliştirmek ve daha az kaynakla çalışmak için yapay zekâ kullanımına atıfta bulunarak. Bu yetenekleri ayırt edici görmüyor. “Bu artık temel şart.”
Yatırım kararları daha aşağıya, iş sorunuyla ve onu çözmenin ekonomisiyle başlıyor.
FGV'nin FinTech'e bakışı, sektörün geleneksel sınırlarından ziyade finansal faaliyetin nereye gittiğinden başlıyor. Fernandez özellikle verimsiz fiat koridorlarının daha istikrarlı para birimlerine erişim talebi yarattığı gelişmekte olan piyasalarda sınır ötesi finans ve stablecoin'lerden söz etti. Ayrıca seyahat ve ticarette erken kullanım görülen ajan tabanlı ticarete ve işi ve geliri birkaç faaliyete yayılan insanlara hizmet eden finansal araçlara işaret etti.
Finans, kendini finansal kurum olarak adlandıran şirketlerin çok ötesine geçti. Fernandez, ödül programları, havayolu kredi kartları ve dijital cüzdanları, birincil faaliyeti başka yerde olan işletmelerin parçası haline gelen finansal ürünler örnekleri olarak gösterdi. FGV ayrıca “tozlu endüstriler” dediği, daha eski süreçlerin teknolojik iyileştirmeye açık kaldığı yerleşik finansal kategorilere de bakıyor.
Tüketiciler daha fazla görevi yazılıma devretmeye alıştıkça ajan tabanlı yapay zekâ alanı yeniden genişletebilir. Webster'ın belirttiği gibi, “AI ile bir şekilde denemekle ilgilenmeyen birini bulmak zor.”
Fernandez, paranın her yapay zekâ uygulamasına uymayan düzenleyici gereklilikler ve güven soruları taşıması nedeniyle finansal hizmetlerde benimsenmenin eşit olmayan şekilde ilerlemesini bekliyor.
Bazı faaliyetler sonunda ajanlara devredilebilir. Varlık yönetiminde ve diğer ilişki odaklı işlerde yapay zekâ bunun yerine insan ilişkisi merkezi kalırken insanların karar vermesine yardımcı olabilir. Sınır ötesi ödemeler, varlık yönetimi ve küçük işletme finansal yönetimi, pratik benimsenmenin hâlâ erken olduğu alanlar arasında.
Risk sermayesi aynı baskıların birçoğuna tabi. Fernandez bir uçta milyarlarca dolarlık platform fonlarını, diğer uçta uzmanlaşmış operasyonel modellere sahip yeni yöneticileri görüyor. İkisi arasında kalan firmalar, sermayelerine eşlik eden somut bir yetenek tanımlayamazlarsa kurucu ekipler için rekabet etmekte zorlanabilir.
“Risk sermayesinde de bir değişimin ön saflarında yer alıyoruz” dedi Fernandez. Önümüzdeki beş yıl içinde yatırımcıların bir pazara, bir hizmete ya da şirket kurma sorununa bağlı, “önemli” ve spesifik bir şeye ihtiyacı olacağını bekliyor.
FGV, 25 milyon dolarlık orijinal hedefin üzerinde, abone edilen 35 milyon dolarlık Fund II'yi kapatırken ve yönetilen toplam varlıkları 60 milyon doların üzerinde varlık çıkarırken argümanını ortaya koyuyor. FGV Capital, fonları ve birlikte yatırım araçları aracılığıyla FinTech, healthtech ve yapay zekâ alanlarına yayılan 40'tan fazla şirkete yatırım yaptı.
Firmanın risk sermayesi işi, dağıtım, stratejik finans, işe alım ve diğer operasyonel fonksiyonlar üzerinde çalışan bir danışmanlıkla birlikte büyüdü. Fernandez, bir risk sermayesi ilişkisinin ilgili ölçütünün finansman akışlarının ötesine uzandığını savunuyor.
“Sermaye mallar haline geldi” dedi Webster'a. “Yapılan yatırımın kendisiyle ilgili değil. Yatırımdan önce ve sonra masaya ne getirdiğimizle ilgili.” Yol teknisyenleri için çek artık değerlerinin yeterli kanıtı değil. Yapay zekâ rock yıldızlarına, sahne arkasındaki insanlardan ne beklediklerine karar vermede daha fazla kaldıraç veriyor.
PYMNTS CEO'su Karen Webster, çok uluslu şirketlere danışmanlık yapan ve yeni yapay zekâ, healthtech ve gerçek zamanlı ödemeler firmalarının yönetim kurullarında yer alan dünyanın önde gelen ödemeler inovasyonu ve dijital ekonomi uzmanlarından biri. 2009'da ödemeler, ticaret ve dijital ekonomi alanındaki inovasyonu kapsayan önde gelen medya platformu PYMNTS.com'u kurdu. Webster aynı zamanda NEXT bülteninin yazarı ve sektörler genelinde inovasyonu yönlendirme ve paraya çevirme konusunda uzmanlaşmış Market Platform Dynamics'in eş kurucusu.
Marcos Fernandez, FGV Capital'de eş kurucu ve yönetici ortak ve SoFi ve Ripple deneyimi de dahil olmak üzere eski bir FinTech operatörü.