Kredi birliklerinde yapay zeka stratejik gündemde üst sıralara tırmanıyor olsa da, ortadaki en kritik boşluk artık bir farkındalık eksikliği değil. Asıl mesele, işletme üyelerinin talep ettiği şeyler ile finansal kurumların sunmaya hazır olduğu hizmetler arasındaki giderek açılan makas.
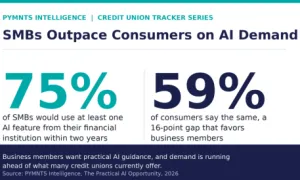
PYMNTS Intelligence ve Velera iş birliğiyle hazırlanan Kredi Birliği Takip Serisi'nin Haziran-Temmuz 2026 sayısının bulguları, küçük ve orta ölçekli işletmelerin (KOBİ) yüzde 75'inin önümüzdeki iki yıl içinde finansal kurumlarının sunduğu en az bir yapay zeka özelliğini kullanacağını gösteriyor. Yıllık geliri 1 milyon doların üzerinde olan işletmelerde bu oran yüzde 83'e kadar çıkıyor.
Rapora göre, KOBİ'lerin yapay zekaya yönelik talebi öncelikle insan müdahalesi olmadan para transferi yapan, finansal ürünler seçen veya kritik kararlar alan otonom ajanlar üzerine değil. İşletme sahipleri çok daha acil ve somut araçlar arıyor: Finansal durumlarını anlamalarını sağlayacak, idari karmaşıklığı azaltacak ve daha iyi kararlar almalarına yardımcı olacak çözümler.
Bu ayrım, kredi birliklerine çok daha pratik bir yapay zeka stratejisi izleme imkanı tanıyor. Kurumlar, doğrudan otonom bankacılığa atlamak yerine, üyelerini önce daha yetkin hale getirecek danışmanlık araçlarıyla işe başlayabilir ve bankacılığı otomatikleştirme adımına daha sonra geçebilir.
KOBİ'lerin Finansal Yapay Zeka Talebi Fütüristik Değil, Tamamen Pratik
Küçük işletmeler için yapay zeka pazarı genellikle otomasyon etrafında şekilleniyor: Hesapları uzlaştıran, faturaları ödeyen, talebi tahmin eden veya daha önce çalışanların yaptığı işleri yürüten yazılımlar. Ancak KOBİ'lere finansal kurumlarından ne bekledikleri sorulduğunda, öncelikleri çok daha gerçekçi ve yere basan taleplerden oluşuyor.
İşletmelerin yüzde 31'i yapay zeka destekli gider takibiyle ilgileniyor. Yüzde 22'si ise bütçeleme, nakit akışı yönetimi, tedarikçi keşfi ve finansal ürün karşılaştırmaları konularında destek almak istiyor. Bunlar ulaşılmaz vizyonlar değil; işletme sahiplerinin halihazırda güvenilir bir bankacılık ilişkisinden beklediği finansal rehberliğin dijital uzantıları.
Bu tablo, KOBİ'lerin yapay zekaya nasıl bir değer atadığına dair de önemli bir ipucu veriyor. İşletme sahipleri, teknolojiyi kendilerini karar alma sürecinden tamamen çıkarmak yerine, kararın kalitesini ve hızını artırdığında kullanmaya çok daha istekli.
Küçük işletmelerin yüzde 76'sı yapay zekayı bir şekilde kullanıyor olsa da, sadece yüzde 14'ü bu teknolojinin operasyonlarına tam olarak entegre olduğunu belirtiyor. Aradaki bu fark, benimsemenin yaygın olmakla birlikte hala büyük ölçüde kademeli ilerlediğini gösteriyor. Gider içgörüleri, nakit akışı uyarıları veya sohbet tabanlı finansal rehberlik gibi uygulamalarla başlamak, bir kurumun otonom yürütmeyle ilişkeli operasyonel, uyum ve güven zorluklarıyla hemen yüzleşmeden değerini kanıtlamasını sağlıyor. Bu durum, birçok KOBİ'nin yapay zekayı şirket çapında bir dönüşüm yerine hedefe yönelik uygulamalarla bünyesine katma biçimini de yansıtıyor.
Raporun detayları: Pratik Yapay Zeka Fırsatı: KOBİ'ler Neden Otomasyondan Önce Rehberlik İstiyor?
Bu durum bir benimseme hiyerarşisi de yaratıyor. En altta bilgiyi düzenleyen, kalıpları tespit eden veya soruları yanıtlayan düşük riskli uygulamalar yer alıyor. Bir üst sırada eylemler öneren sistemler bulunurken, en tepede bir şirket adına işlem yürüten veya kararlar alan otonom araçlar var. Kredi birliklerinin işe en üst kademeden başlamasına gerek yok.
Kredi birlikleri arasında sohbet botu kullanımı 2019'daki yüzde 3'ten 2026'da yüzde 46'ya yükselerek ciddi bir hızlanma gösterdi. PYMNTS Intelligence, 2029 yılına kadar en üst kademedeki kredi birliklerinin neredeyse yarısının yapay zeka destekli sohbet ve finansal tavsiye yetenekleri sunacağını, orta kademedeki kurumların da bu farkı kapatacağını tahmin ediyor.
Kısa vadedeki en güçlü fırsat, sıradan bir sohbet botundan ziyade bir finansal arayüz gibi çalışan konuşma tabanlı yapay zeka. Geleneksel bir bankacılık sohbet botu genellikle kullanıcıların bilgi bulmasına yardımcı olur: Yönlendirme numarası, şube konumu veya işlem kaydı. Ancak bir danışmanlık sistemi bilgiyi yorumlayabilir. Nakit bakiyelerinin neden düştüğünü açıklayabilir, olağandışı bir gider kalıbını tespit edebilir veya yaklaşan bir ödemenin kısa vadeli likiditeyi nasıl etkileyeceğini gösterebilir.
Buradaki fark sadece daha iyi bir müşteri hizmetleri sunmaktan ibaret değil. Bu, finansal veriyi sadece erişilebilir kılmaktan, o veriyi anlaşılır hale getirmeye doğru bir geçiş anlamına geliyor. Aynı zamanda yapay zekayı her şeye kadir bir dönüşüm aracı olarak sunmaktan çok daha güvenilir bir başlangıç noktası.
KOBİ üyeleri için bu ilerleme muhtemelen sıralı bir şekilde gelişecek: Önce bana görmemde yardım et, sonra karar vermeme yardım et ve ancak en son aşamada harekete geçmeme yardım et. Bu sıralamayı takip eden kredi birlikleri, mevcut yapay zeka dağıtım boşluğunu pratik bir yol haritasına dönüştürebilir.