Sınır ötesi para transferi, tıpkı bir mesaj göndermek kadar anlık ve sorunsuz olmalı. Ancak Birleşik Krallık veya AB gibi yerleşik finans merkezleri ile hızla büyüyen gelişmekte olan pazarlar arasında iş yapan şirketler için gerçeklik çok daha karmaşık. Bu farklı ekosistemleri birbirine bağlayacak altyapıyı kurmak, uyumsuz teknolojiler, farklı düzenleme hızları ve karmaşık ödeme ağlarından oluşan bir bulmacayı çözmeyi gerektiriyor.
Bu dünyaları birleştirmek için modern sınır ötesi sistemlerin işleyişine ve bunları bir araya getirmenin gerçekte neler gerektirdiğine yakından bakmamız gerekiyor.
Altyapı
Uluslararası ticaretin kalbinde, düzinelerce yerel banka hesabı tutmadan birden çok para birimini tutabilme, alma ve gönderebilme yeteneği yatıyor. Bu noktada çoklu para birimli IBAN'lar hayati önem taşıyor. Euro, İngiliz Sterlini ve yerel gelişmekte olan pazar para birimlerini işleyebilen tek bir IBAN, kullanıcı deneyimini yüzeyde basitleştiriyor ancak arka plandaki altyapı oldukça karmaşık.
Gelişmekte olan bir pazarın ana bankası, API motorumuzla sorunsuz bir şekilde iletişim kurmalı; bu motor daha sonra talimatları SEPA, SWIFT veya İngiltere Hızlı Ödeme Sistemi gibi ağlara yönlendiriyor.
Avrupa Birliği ile entegrasyonda standart, Tek Euro Ödeme Alanı (SEPA) oluyor. SEPA, Euro transferlerini ucuz ve hızlı hale getirerek kolaylaştırıyor. Birleşik Krallık için ise Hızlı Ödeme Sistemi (FPS), Sterlin için benzer anlık işlem yetenekleri sunuyor. Sorun, çoğunlukla yalnızca SWIFT ağına güvenen gelişmekte olan bir pazar bankasının bu yerelleşmiş, yüksek hızlı kanallarla etkileşime girmeye çalıştığında ortaya çıkıyor.
SWIFT güvenilir ve küresel çapta tanınan bir sistem ancak muhabir bankalar zincirine dayandığı için yavaş ve pahalı olabiliyor. Zincirdeki her banka bir ücret alıyor ve işlem süresine ekleme yapıyor. Sorunsuz bir köprü kurmak için finansal platformların tercüman gibi çalışması gerekiyor. Gelişmekte olan bir pazardan gelen SWIFT mesajını alıp finansal verileri SEPA veya FPS'nin gerektirdiği belirli formatlara dönüştürmeli ve işlemi gecikmeden gerçekleştirmeliyiz. Bu da işlemleri gerçek zamanlı olarak mutabık kılabilecek, likiditenin tam ihtiyaç duyulan anda doğru para biriminde hazır olmasını sağlayacak sağlam API motorları gerektiriyor.
Farklı düzenleyici ortamlarda yol bulmak
Teknik bağlantı savaşın sadece yarısı. Daha zorlu engel, farklı yargı bölgeleri arasındaki düzenleyici sürtüşmeyi yönetmek.
Birleşik Krallık ve AB, son derece gelişmiş, derin yapılandırılmış uyum çerçeveleri altında çalışıyor. AB'nin Kara Para Aklamayı Önleme Direktifleri (AMLD) ve sıkı Müşterini Tanı (KYC) gereklilikleri gibi kurallar, her işlemin derinlemesine incelenmesini zorunlu kılıyor.
Gelişmekte olan pazarlar da finansal suçla mücadeleye güçlü bir şekilde bağlı ancak düzenleyici çerçeveleri genellikle farklı bir hızda gelişiyor veya farklı belgeleme tarzlarına dayanıyor. Örneğin, merkezi ve dijital bir şirket sicili olmayan bir bölgede bir işletmenin nihai faydalanıcı sahibini doğrulamak, manuel ve zaman alıcı bir süreç.
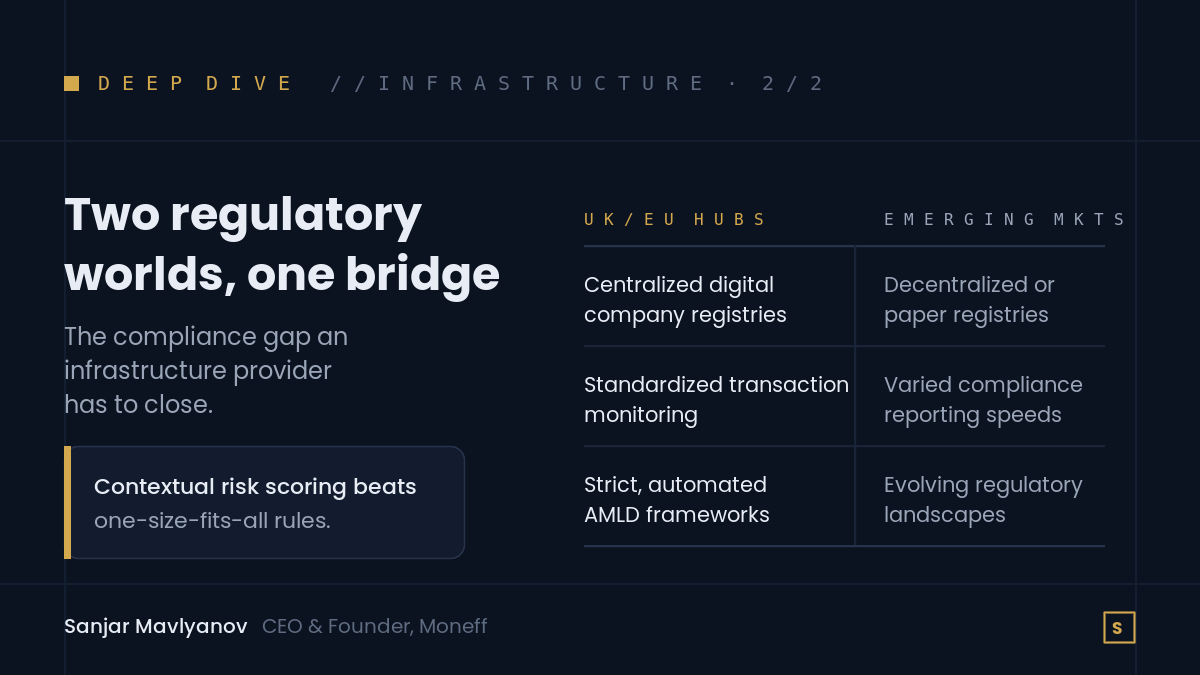 Başarılı bir sınır ötesi koridor oluşturmak, her iki tarafı da tatmin eden bir uyum motoru yaratmak anlamına geliyor. Bu, riski akıllıca değerlendirebilen işlem izleme sistemleri uygulamayı içeriyor. Gelişmekte olan bölgelerden gelen olağandışı ancak meşru işlemleri reddeden kaba, herkese uyan tek bir kural uygulamak yerine, altyapı sağlayıcıları fonları doğrulamak için bağlamsal veriler kullanmalı. Bu, kanalları güvende tutarken meşru işletmelerin küresel ticaretten dışlanmasını engelliyor.
Operasyonel engeller ve likidite risklerinin üstesinden gelmek
Farklı zaman dilimleri ve para birimi koridorlarında çalışmak, özellikle likidite yönetimi ve mutabakat süreleri açısından önemli operasyonel engeller ortaya çıkarıyor.
Gelişmekte olan bir pazardaki bir işletme, AB'deki bir tedarikçiye ödeme yapmak istediğinde döviz kuru dakikalar içinde çılgınca dalgalanabiliyor. Yerel bankacılık günü Avrupa piyasaları açılmadan önce sona ererse, sermaye transit halinde sıkışıp kalabiliyor. Bu da mutabakat riski yaratıyor.
Bunu azaltmak için finansal altyapı sağlayıcılarının kilit merkezlerde stratejik likidite havuzları bulundurması gerekiyor. Euro, Sterlin ve büyük gelişmekte olan pazar para birimlerinden rezerv tutarak işlemleri önceden finanse edebiliyoruz. Bu, son müşterinin anlık bir transfer deneyimi yaşamasını sağlarken, kurumlar arasındaki gerçek arka uç mutabakatı eşzamansız olarak gerçekleşiyor. Bu havuzları yönetmek, sermayenin hiçbir zaman verimsiz bir şekilde tutulmamasını ancak ticaretin çarklarını yağlamak için her zaman hazır olmasını sağlayacak sofistike tahmin modelleri gerektiriyor.
Geleceğe giden yol
Gelişmekte olan pazarları büyük finans merkezlerine bağlamak, mevcut sistemleri değiştirmekten çok, aralarında daha akıllı köprüler kurmak meselesi. Yerel operasyonel gerçekliklere derin saygı duymayı ve uluslararası uyum standartlarına sıkı sıkıya bağlı kalmayı gerektiriyor.
Çoklu para birimli IBAN'ların mekaniğine hakim olarak, ödeme kanallarını uyumlu hale getirerek ve düzenleyici sürtüşmeyi akıllı teknolojiyle yöneterek gerçekten kapsayıcı bir küresel finansal ağ oluşturabiliriz. Gelişmekte olan ekonomilerde büyümeyi yönlendiren işletmeler, Avrupalı şirketlerin kanıksadığı hız, şeffaflık ve verimliliği hak ediyor. Bu yol haritasını oluşturmak, yeni nesil finansal platformların tanımlayıcı görevi.