Stablecoin'ler, gerçek zamanlı ödeme ağları ve yapay zekâ bir araya geldikçe finansal altyapı sağlayıcıları rekabet sorularının artık mimari sorulara dönüştüğünü görüyor.
Ama yazılımın sınırlar, para birimleri ve bankacılık ağları arasında işlem başlatmasını, bu işlemleri güvenilir kılan kontrollerden ödün vermeden sağlamak kolay söylenenden daha zor.
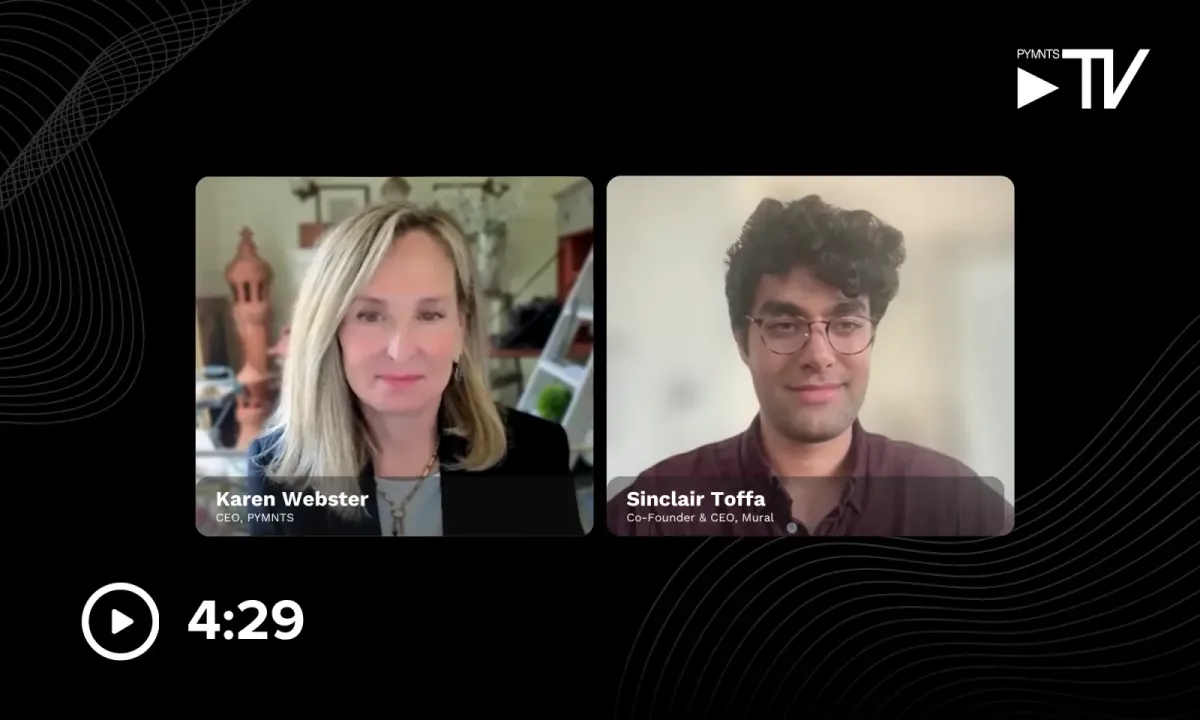
PYMNTS CEO'su Karen Webster, bu paradoksu yakın zamanda Mural'ın kurucu ortağı ve CEO'su Sinclair Toffa'ya doğrudan sordu.
“Yazılıma yetenek gömmek ve alıcılar ile satıcılar, işlemin karşı ucundaki tüccarlar arasında birlikte çalışabilirlik yaratmak, FinTech ekosisteminin ve hatta geleneksel oyuncuların on yıllardır ele aldığı bir konu. Peki yeni olan ne?” dedi Webster.
“Ajanlar yeni arayüz,” dedi Toffa, ortaya çıkışlarını masaüstü bilişimden mobil uygulamalara geçişle karşılaştırarak ve yapay zekâ ajanlarının önümüzdeki yıl içinde sınır ötesi ödeme işlemlerinin yüzde 5'ini başlatabileceğini öngördü.
“Ajan odaklı ve ajan yerel yeni sistemler geliştirmemiz gerekiyor,” dedi.
Global ödemeler sorunu artık sadece parayı taşımakla ilgili değil
Finansal hizmetlerde sorumlu şekilde ölçeklenmek için yapay zekâ ajanlarının mevcut bankacılık ilişkilerine sınırsız erişim yerine özel finansal hesaplara, ayrıntılı izinlere ve işlem düzeyinde denetim izlerine ihtiyacı olacak. Bu da Toffa'nın yüzde 5'lik tahminini özellikle yetkilendirme, sorumluluk ve denetim konusundaki çözülmemiş sorular göz önüne alındığında agresif kılıyor.
Eski bir Palantir mühendisi olan Toffa, mevcut ağları birbirine bağlayan yazılım nesnelerini standartlaştırmaya çalıştıklarını, böylece işletmelerin uyum kayıtlarını, izinleri ve denetim izlerini temel finansal yazılıma entegre eden bir mimariyle parçalı finansal sistemlerle ortak bir uygulama programlama arayüzü üzerinden etkileşime geçebileceğini söyledi.
Toffa, finansal işlevselliği müşteri deneyimine etkili şekilde entegre eden bir şirket örneği olarak Starbucks'ı gösterdi. Gömülü cüzdanlar, faiz getiren hesaplar, ödüller ve döviz değişim yetenekleri platformların müşteri ilişkilerini derinleştirirken ekonomik değer yakalamasını sağlayabilir.
Bir sonraki aşama, bu modeli tüketici platformlarının ötesine, birden fazla para birimi ve yargı alanında faaliyet gösteren işletmelere taşıyabilir. Toffa'ya göre ticari tez, finansal parçalanmanın artık sadece ödeme altyapısı eksikliği değil, bir yazılım ve yönetişim sorunu olduğu.
Bu yaklaşım aynı zamanda işletmelerin platformlarının ürettiği finansal faaliyeti kendilerinin tutmak istediği artan ticari gerçeği de yansıtıyor.
Stablecoin'leri dolar dağıtım stratejisine dönüştürmek
Bankalar, ödeme ağları, stablecoin ihraççıları ve altyapı sağlayıcıları aynı fırsata farklı finansal yığın konumlarından yaklaşarak giderek yakınsıyor. Mural'ın bahsi, bu sistemleri standartlaştırılmış bir uyum ve yetkilendirme katmanı üzerinden bağlamanın kurumların yerini almadan değer yaratabileceği.
Toffa bu vizyona “küresel finansal internet” adını verdi.
Latin Amerika'da işletmeler sıklıkla faaliyet gösterdikleri para birimleri ile uluslararası işlem yaptıkları para birimleri arasında uyuşmazlıkla karşılaşıyor.
Dolar kazanan, bunu yerel para birimine çeviren ve ardından yurtdışı bir tedarikçiye ödeme yapmak için tekrar dolara çeviren bir şirket tekrarlanan döviz maliyetlerine katlanır. Stablecoin destekli finansal ürünler bu sürtünmenin bir kısmını azaltmanın yolunu sunar, ancak dönüşüm, geri ödeme ve likidite riskleri devam eder.
“Birçok işletme ve birey dolar cinsinden tutmak istiyor,” dedi Toffa. “Birçoğunun ABD doları banka hesabı açmakta zorluğu var.”
Mural'ın küresel bordro sağlayıcısı Deel ile çalışması bu talebin bir iş modeline nasıl dönüştüğünü gösteriyor. Mural, Latin Amerika'daki çalışanlara stablecoin ödemelerini destekleyerek kurumsal ödeme faaliyetini dolar cinsinden fon arayan alıcılarla ve yerel dijital cüzdanlarla uyumlu hale getiriyor.
Bir sonraki ödemeler darboğazı mutabakat değil izin
Ama otonom ödemelerin geleceği, büyük ölçüde riskin kim tarafından kontrol edildiğine bağlı olabilir. Soru artık paranın anında hareket edip edemeyeceği değil, işletmelerin yazılımın bağımsız olarak hareket etmesine güvenip güvenemeyeceği ve yazılım yanlış yaptığında kimin ödeyeceğinin belirlenebilmesidir.
Webster'ın vurguladığı gibi, otonom ödemelerin ölçeklenebilmesi için güvenin kurulması ve sorumluluğun netleştirilmesi gerekiyor.
İşletmeler için küresel finansal internetin nihai değeri, paranın ne kadar hızlı hareket ettiğinden çok, şirketlerin onu hareket ettirme yetkisini devretme konusundaki güveninden ölçülüyor.
Önümüzdeki ödemeler atılımının hız değil izinlerle ilgili olabileceği neden. Toffa, parçalı bankaları, cüzdanları ve ödeme ağlarını birbirine bağlamanın her işlemde uyumu, yetkilendirmeyi ve denetlenebilirliği gömülü bir ortak altyapı katmanı gerektirdiğini açıklıyor.
Stablecoin'lerin dolar erişim sorununa çözüm haline gelmesinin nedeni. Toffa ve Webster, Latin Amerika'daki işletmelerin dijital dolarları döviz sürtünmesini azaltmak, küresel finansal hizmetlere erişmek ve geleneksel bankacılık altyapısına tek başına güvenmeden para hareket ettirmek için nasıl kullandığını tartışıyor.
Yapay zekâ ajanlarının bir yıl içinde sınır ötesi ödemelerin yüzde 5'ini başlatıp başlatamayacağı. Toffa otonom işlemlerde hızlı büyüme öngörürken, Webster güven, sorumluluk ve ajan-özel izinler konusundaki sorular çözülmeden işletmelerin finansal kontrolü bırakıp bırakmayacağını sorguluyor.
Sinclair Toffa, Mural'ın kurucu ortağı ve CEO'sudur.
PYMNTS CEO'su Karen Webster, ödemeler inovasyonu ve dijital ekonomideki dünyanın önde gelen uzmanlarından biri, çok uluslu şirketlere danışmanlık yapıyor ve gelişen yapay zekâ, sağlık teknolojisi ve gerçek zamanlı ödemeler firmalarının yönetim kurullarında yer alıyor. 2009'da ödemeler, ticaret ve dijital ekonomi inovasyonunu kapsayan önde gelen medya platformu PYMNTS.com'u kurdu. Webster aynı zamanda NEXT bülteninin yazarı ve sektörler genelinde inovasyonu yönlendiren ve paraya çeviren Market Platform Dynamics'in kurucu ortağı.