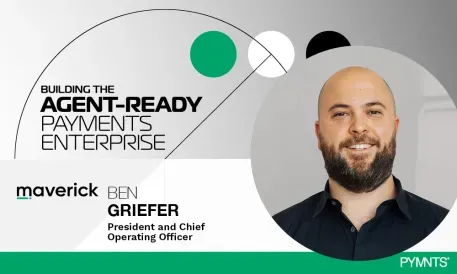

Şirketler, yapay zeka ajanlarının hangi kararları almasına izin verileceğini, hangilerinin hâlâ bir insan gerektirdiğini ve bunun nedenini bilmek zorunda. Maverick Payments Başkanı ve COO'su Ben Griefer, PYMNTS'in yeni e-Kitabı 'Building the Agent-Ready Payments Enterprise'da bu konuyu ele alıyor.
Yapay zeka yeni bir aşamaya giriyor. Çalışanlara yardımcı olan yardımcı pilotların yerini, kurumsal sistemler genelinde planlama, karar alma ve harekete geçme yeteneğine sahip ajanlar alıyor. Ödeme şirketleri için bu değişim artık teorik değil. Müşterilerin hizmeti nasıl deneyimlediğini, riskin nasıl fiyatlandırıldığını ve bir işletmenin maruziyetini artırmadan ne kadar hızlı büyüyebileceğini şimdiden yeniden şekillendiriyor.
Dolandırıcılık puanlamasını ele alalım. Şüpheli bir işlemi işaretleyip incelemeye yönlendiren bir ajan, risk eklemeden hız kazandırır. Ancak meşru bir müşteriyi otonom olarak reddeden veya sahte bir işlemi onaylayan bir ajan, farklı bir şey yapar: Şirket adına, gerçek zamanlı olarak, bir müşteri ilişkisinin kazanıldığı veya kaybedildiği anda bir iş kararı alır. Her ödeme yöneticisinin net bir şekilde anlaması gereken sınır işte budur. Her ajan yeteneği aynı sonucu taşımaz ve bunları birbirinin yerine koymak, yönetişimin çökmesine yol açar.
Aynı durum, chargeback çözümü ve ortak mutabakatında da görülür. Ajanlar, kanıtları derleme, işlem kayıtlarını eşleştirme ve tutarsızlıkları manuel incelemeden çok daha hızlı tespit etme konusunda başarılıdır. Ancak bizce yapmamaları gereken şey, yüksek değerli bir chargeback anlaşmazlığında nihai kararı vermek veya bir ortak bankayla mutabakat açığını bir kişinin onayı olmadan çözmektir. Binlerce işlem ölçeğinde yanılmanın maliyeti, tamamen devredilemeyecek kadar yüksektir.
Bu aynı zamanda sadece operasyonel değil, bir iş modeli sorunudur. Ajan yeteneği, bir şirketin müşterilere ve ortaklara güvenilir bir şekilde neler vaat edebileceğini değiştirir: daha hızlı katılım, daha hızlı anlaşmazlık çözümü ve daha hızlı sigortalama kararları. Maverick'te, yapay zekanın onayları hızlandırmasına, ekiplerimize doğru işlemci ve portföy verilerini sunmasına ve karar almayı iyileştirmesine yardımcı olduğu için bu değeri görüyoruz. Tam hizmetli bir ödeme sağlayıcısı olarak, bu yetenekleri, tüccarları en uygun çözüme daha hızlı bağlamak için kullanırken, karmaşık ödeme kararlarının gerektirdiği insan denetimini ve hesap verebilirliği koruyoruz. Ancak yapay zeka sayesinde mümkün kılınan vaatler, bir şeyler ters gittiğinde yine de bir kişiye karşı sorumlu olmak zorundadır. Müşteriler, kararı bir ajanın mı yoksa bir çalışanın mı verdiğini umursamaz. Sonucun sahibinin birileri olduğunu umursarlar. Teknoloji hızlandı diye bu beklenti değişmez.
Bu işi doğru yapan kuruluşlar, karar alma yetkilerini kolaylık etrafında değil, risk etrafında yeniden yapılandırıyor. Hangi iş akışlarının tam otomasyonu kaldırabileceğini, hangilerinin bir insan kontrol noktası gerektirdiğini ve hangilerinin, altta yatan model ne kadar sofistike olursa olsun, asla tamamen otonom olmaması gerektiğini sorguluyorlar. Ayrıca, üçüncü taraf modellerin ve ortak platformların bu iş akışlarının neresinde yer aldığı konusunda hem dahili hem de harici olarak şeffaf davranıyorlar; çünkü teknoloji lisanslanmış olsa bile hesap verebilirlik devredilmez.
Yönetişim en başından itibaren tasarlanırsa, bunların hiçbiri bir şirketi yavaşlatmaz. Ajan odaklı ödemelerde liderlik edecek şirketler, en çok ajanı devreye sokanlar değil. Ajanlarının hangi kararları almasına izin verildiğini, hangilerinin hâlâ bir insan gerektirdiğini ve nedenini tam olarak bilenlerdir.