4 Eylül 2026 tarihinde yayımlanan verilere göre, taksitli ödeme planları tüketicilerin ilk finansmanlı alışverişlerini kalıcı bir alışkanlığa dönüştürmelerini sağlayarak mağazalara, ilk satışın çok ötesine geçen sadık müşteriler kazanma fırsatı sunuyor.
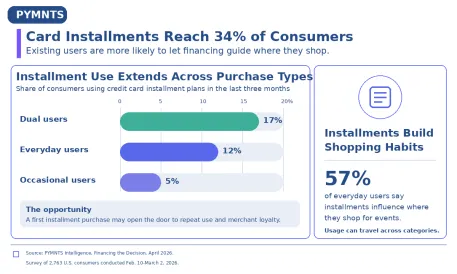
Bu eğilim, PYMNTS Intelligence'ın Nisan ayında yayımlanan "Financing the Decision" (Kararı Finanse Etmek) adlı raporunda açıkça görülüyor. 10 Şubat - 2 Mart tarihleri arasında 2.763 ABD'li tüketiciyle yapılan ankete dayanan araştırma, katılımcıların yüzde 34'ünün son üç ayda kredi kartı taksit planlarını kullandığını ortaya koydu.
Tüketicilerin geçmişteki kullanım alışkanlıkları, finansman seçeneklerinin alışveriş yapacakları mağazaları ne ölçüde etkilediğini doğrudan belirledi. Mağazalar için taksitli ödeme, müşterilerin aşina olduğu bir kasa sırası gibi işlev görüyor.
Müşteriler sistemin nasıl işlediğini öğrendikçe, bu yöntemi tekrar tercih etmeye daha yatkın hale geliyorlar. Kart sağlayıcıları ve mağazalar için bu durum, esnek ödeme yöntemlerini daha uzun vadeli bir müşteri ilişkisinin parçası haline getirmek adına somut bir fırsat yaratıyor.
Mevcut kullanıcılar bu tercihi farklı alışveriş türlerine yayıyor. Tüketicilerin yüzde 17'si, hem günlük harcamalar hem de ara sıra yapılan alışverişler için kredi kartı taksitlerini kullanan çift yönlü kullanıcılar oldu. Yüzde 12'si bu yöntemi yalnızca düzenli giderler için kullanırken, yüzde 5'i sadece isteğe bağlı alışverişler için sakladı. Bu geniş kullanım alanı, taksitli ödemelerin sadece yüksek meblağlı perakende satışlarla sınırlı olmadığını gösteriyor.
Günlük kullanımlar, tüketicileri isteğe bağlı harcama kategorilerine yönlendirebiliyor. Kredi kartı taksitlerini yalnızca günlük harcamalar için kullanan tüketicilerin yüzde 57'si, taksit seçeneğinin bilet veya etkinlik satın aldıkları yerleri etkilediğini belirtti. Seyahat sağlayıcısı seçerken aynı şeyi söyleyenlerin oranı ise yüzde 49 oldu. Düzenli faturaları yönetmek için kullanılan bir araç, zamanla daha geniş bir ödeme rutininin parçası haline gelebiliyor.
Taksit kullanmayanları ikna etmek ise oldukça zor. Tüketicilerin üçte ikisi, önceki üç ay içinde herhangi bir kredi kartı taksit planı kullanmamış. İncelenen kategoriler arasında, taksit kullanmayanların yalnızca yüzde 11'i ile yüzde 24'ü, taksit seçeneğinin mağaza tercihlerini etkilediğini ifade etti.
Sadece görünür olmak yeterli olmayabiliyor. Şartların net olması, kaydolmanın kolaylığı ve ilk deneyimin faydalı geçmesi, mağazaların bu ürünü kasa sürecini bir satış sunumuna çevirmeden tanıtmalarına yardımcı olabilir.
Rapor, sağlık hizmetlerinde dikkat çekici bir kuşaklar arası fark da ortaya koydu. Z kuşağı tüketicilerinin yüzde 55'i, mağazaların sunduğu taksitli ödeme planlarının tıbbi veya diş bakımı hizmeti aldıkları yeri etkilediğini belirtti; bu, söz konusu grup için en yüksek sırada yer alan kategori oldu. Daha geniş "sonra öde" ekosistemine bakıldığında ise finansman seçenekleri, tüketicilerin seyahat, yemek teslimatı ve etkinlikler gibi birkaç benzer sağlayıcıyı karşılaştırabildiği durumlarda en büyük etkiyi yarattı. Alışkanlıklar, konum ve acil ihtiyaçların kararı yönlendirdiği market ve restoran alışverişlerinde ise bu etkinin çok daha az olduğu görüldü.
Mağazalar ve hizmet sağlayıcılar için buradan çıkarılacak pratik ve cesaret verici sonuç şu: Karşılaştırma anında taksit seçeneklerini net bir şekilde sunmak, bir ödeme aracını müşterinin tekrar geri gelme sebebi haline getirebiliyor.