Aylık ödeme tutarı, evli ebeveynlerin yüzde 34’ü için taksitli ödeme seçeneklerini değerlendirirken belirleyici kriter.
Satın alma veya ödeme maliyeti ile faizsiz dönemler, her hane halkı grubunda aylık ödeme tutarıyla birlikte ilk üç öncelik arasında yer alıyor.
Geri ödeme planları, aynı faiz oranına sahip teklifler arasında ayrışma imkanı sağlıyor.
Aylık ödeme tutarı, toplam maliyet ve faizsiz dönemler üzerinden rekabet eden taksitli ödeme sağlayıcıları, çocuklu haneler arasında bile çekici teklif tanımında farklılıkla karşılaşıyor.
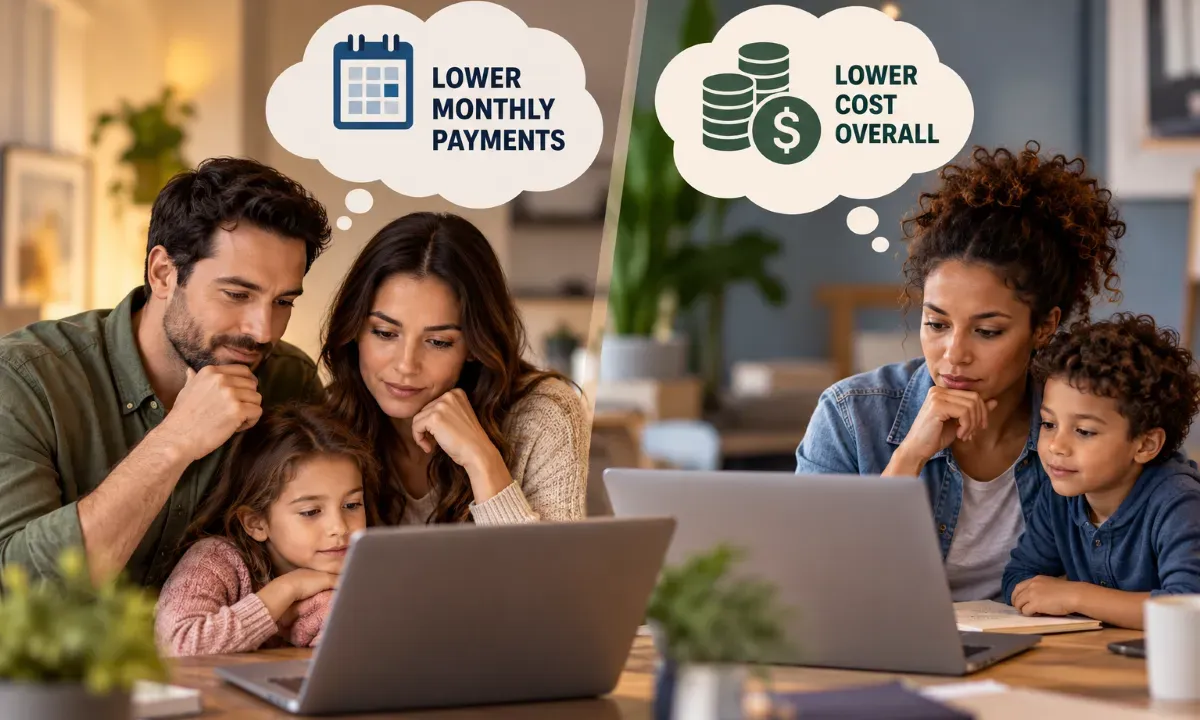
PYMNTS Intelligence’ın “The Family Factor: Where Pay Later Providers Can Compete” başlıklı ve daha geniş Pay Later Ecosystem Report’un bir analizi olan çalışmasına göre, evli ebeveynlerin yüzde 34’ü için en önemli kriter aylık ödeme tutarı. Bunu yüzde 26 ile satın alma veya ödeme maliyeti izliyor.
Tek ebeveynler bu önceliği tersine çeviriyor: Yüzde 29’u satın alma veya ödeme maliyetini ilk sıraya koyarken, yüzde 25’i aylık tutarı önceliklendiriyor.
Farklılıklar ailelere hizmette iki yaklaşımı işaret ediyor. Tekrarlayan ödemeyi öne çıkaran bir teklif, evli ebeveynlerin en güçlü beyan edilen önceliğine hitap ediyor. Maliyeti vurgulayan bir teklif ise tek ebeveynlerin başlıca endişesine daha doğrudan sesleniyor. Her iki grup da uygun fiyatlılığa değer veriyor; bu da sağlayıcılara tüketicilerin üstlendiği gider ile her ay ödemeyi taahhüt ettikleri tutar arasında ayrım yapma nedeni veriyor.
Aileler Finansmanda Farklı Öncelikler Getiriyor
Evli ebeveynlerde aylık ödeme tutarı ile maliyet arasındaki sekiz puanlık fark, bu grup için tekrarlayan yükümlülüğün özellikle ilgili olduğunu gösteriyor. Tek ebeveynlerde maliyet, aylık ödeme tutarını dört puan farkla geçiyor.
Tek bir aile odaklı teklifin her iki tercihi de karşılaması gerekiyor. Veriler, hane halkı yapısının finansman tekliflerinin nasıl tasarlanıp sunulacağında bir faktör olarak ele alınmasını destekliyor.
Evli ebeveynler çocuk sahibi olmayan tüketicilerden de ayrılıyor. Aylık ödeme tutarı, çocuk sahibi olmayan evli tüketicilerin yüzde 27’si ve çocuk sahibi olmayan tek tüketicilerin yüzde 28’i için önde geliyor; bu oran evli ebeveynlerdeki yüzde 34’ün altında.
Bulgular, incelenen gruplar arasında evli ebeveynlerin aylık ödeme büyüklüğüne en güçlü vurguyu yaptığını gösteriyor. Aynı zamanda aylık uygun fiyatlılığın çocuk yetiştiren ailelerin ötesinde de önem taşıdığını ortaya koyuyor.
Faizsiz dönemler ortak zemin sağlıyor. Aylık ödeme tutarı ve satın alma veya ödeme maliyetiyle birlikte dört hane halkı grubunun tamamında ilk üç değerlendirme arasında yer alıyor.
Sağlayıcılar böylece belirli hanelerin önceliklerine ekleyebilecekleri geniş kapsamlı bir finansman özelliğine sahip oluyor. Aynı faizsiz teklif, ödeme büyüklüğü vurgusuyla da sunulabiliyor, işlem gideri vurgusuyla da.
Avantajlar Daha Belirli Bir Kitleye Hitap Ediyor
Ödüller ve nakit iade, çocuklu ve çocuksuz haneler arasında farklı değer görüyor.
Bu unsurlar ilk beş değerlendirme arasına yalnızca çocuk sahibi olmayan tüketicilerde giriyor; bu gruplarda evli tüketicilerin yüzde 19’u ve tek tüketicilerin yüzde 14’ü tarafından belirtiliyor.
Bu konum, avantajların taksitli ödeme müşterileri için rekabetinde daha hedefli bir rol üstlendiğini gösteriyor. Çocuklu hanelerde taksit sayısı dördüncü sırada yer alıyor; bu da geri ödeme süresini en çok dikkat çeken finansal şartlar arasına ekliyor.
Raporun taksitli ödeme tanımı geniş; düzenli kredi kartı ödemeleri, kart taksitleri ve BNPL’yi kapsıyor. Bu seçenekler genelinde bulgular, hane halkı önceliklerinin şekillendirdiği bir rekabete işaret ediyor: aylık yükümlülükler evli ebeveynlerde özellikle öne çıkıyor, maliyet tek ebeveynlerde önde geliyor ve ödüller çocuk sahibi olmayan tüketicilerde önem kazanıyor.
Ödeme seçenekleri ailelerin sağlık hizmeti arayışını da etkiliyor. Çocuklu tek tüketicilerin yüzde 47’si tıbbi veya diş faturaları için bir sağlayıcı seçerken BNPL sunumunun çok veya son derece etkili olduğunu söylüyor; bu oran çocuklu evli tüketicilerde yüzde 35. Çocuk sahibi olmayan tek ve evli tüketicilerde karşılık gelen oranlar yüzde 12 ve yüzde 10. Bu senaryoda finansman, sağlık sağlayıcısının tercihini doğrudan etkiliyor ve ödeme kabulü tüketicilerin tıbbi hizmet alacağı yeriyle ilişkilendiriyor.