Bankalar, geçerli bir girişle gelen ya da müşterinin onayını taşıyan ödemelere daha yakından bakarak dolandırıcılık önlemini güçlendirme fırsatına sahip.
Bu durum, PYMNTS Intelligence’ın The Fraud Economy serisindeki “Scams Get Personal: Why Banks Pay More to Fight Fraud” raporundaki üçüncü temel bulgunun merkezi çıkarımı. Temmuz 2026’da ABD’deki bankalar, kredi birlikleri ve FinTech’lerdeki 90 yöneticinin katılımıyla yapılan ankete dayanan raporda, kurumların dolandırıcılık tespit araçlarını yaygın şekilde benimsediği, suçluların ise giderek müşteri güvenini ve çalınan kimlik bilgilerini istismar ettiği belirtildi.
Dolandırıcılıklar ve tehlikeye atılmış kimlik bilgileri birlikte dolandırıcılık kaynaklı kayıpların %50,6’sını oluşturuyor; bu oran iki yıl önce %27,6 idi. Bu durum, hırsızların anahtarı teslim etmesi için birini ikna ederken daha güçlü kilitler takmaya benzemekte. Bulgular, korumayı erişimi doğrulamanın ötesine taşıyarak bir ödemenin ardındaki koşulları anlamaya yönelik bir fırsatı işaret ediyor.
Üç bulgu kurumların odaklanabileceği alanları gösteriyor:
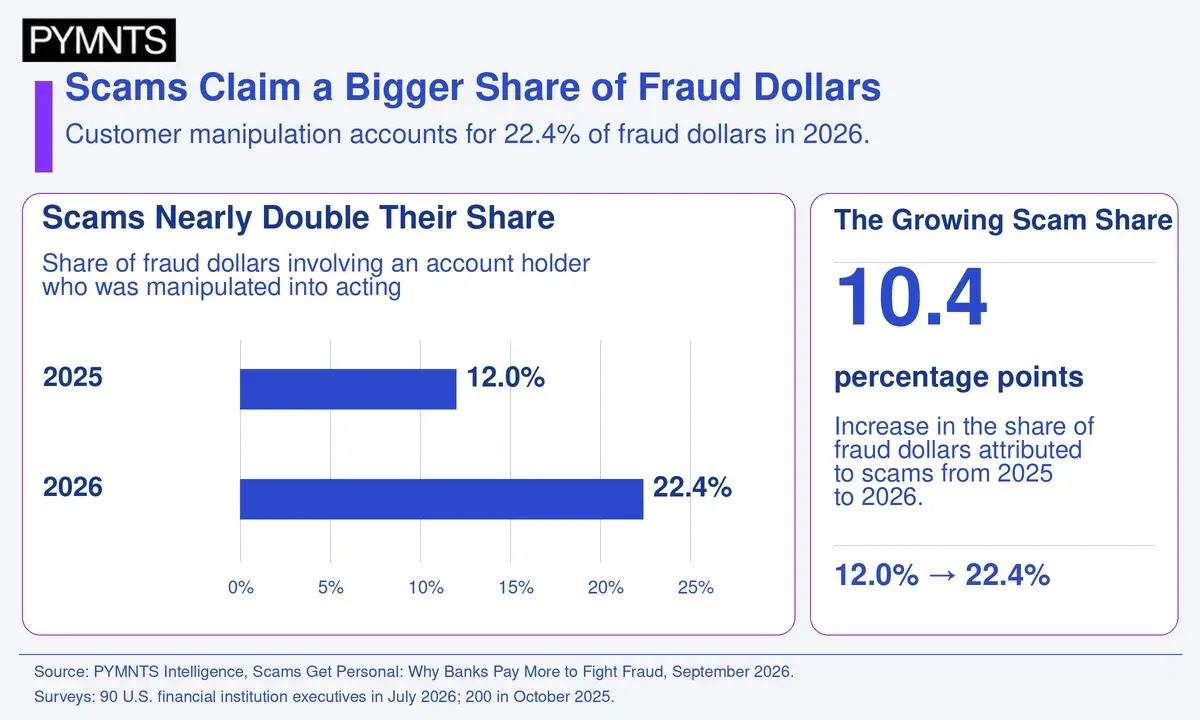
Dolandırıcılıklar dolandırıcılık kaynaklı kayıpların %22,4’ünü oluşturuyor; 2025’te bu oran %12 idi. Bu, hesap sahiplerinin manipüle edilerek harekete geçirilmesiyle ilgili payda 10,4 puanlık bir artış anlamına geliyor. Suçluların önce kurbanlarla kişisel bir ilişki kurduğu ilişki ya da güven dolandırıcılığının payı %6’dan %12,6’ya çıkarak ikiden fazla katlandı. Bu bulgular, müşteri onayının bir ödemenin güvenli olduğunun kanıtı olarak görülmesinin sınırlarını vurguluyor. Bir müşteri, paranın kime gideceğini anlamadan bir işlemi onaylayabiliyor.
Çalınan kimlik bilgileriyle gerçekleştirilen hesap ele geçirmeler dolandırıcılık kaynaklı kayıpların %28,2’sini oluşturuyor. Payı %82 artarak meşru hesap bilgilerini kullanan suçluların tespit edilmesinin zorluğunu ortaya koyuyor. Bu arada fiziksel sahtecilik ve taklit ürün dolandırıcılığı kayıpların %6,1’ine geriledi. Bankalar bu nedenle tehditlerin değişen bir karışımıyla karşı karşıya. Tanıdık bir girişin tanınması faydalı olsa da kurumların aynı zamanda etkinliğin müşterinin davranışına uyup uymadığını değerlendirmesi gerekiyor.
Dolandırıcılık tespit teknolojisi yaygınlaştı ve daha fazla iyileştirme için bir temel oluşturdu. Ankete katılan tüm kurumlar davranışları analiz eden, cihazları tanımlayan ve kişisel bilgilerle kimlik doğrulaması yapan araçları kullanıyor. Bir diğer %96’sı makine öğrenimi ve yapay zekayı kullanıyor. Bu sistemlerin entegrasyonu zor olmaya devam ediyor: Yenilik için en büyük engel olarak yeni teknoloji sistemlerinin karmaşıklığını %78’i gösteriyor; bu oran bir yıl önce %48 idi. Mevcut araçların birlikte çalışır hale getirilmesi, zaten kapsamlı yetkinliğe sahip kurumlar için pratik bir odak noktası sunuyor.
Diğer bulgular bankaların dolandırıcılığın insan boyutuna yanıt verdiğini gösteriyor. Önümüzdeki yıl planlanan yatırımların başında gelişmiş müşteri iletişimi geliyor; bunu %78’lik kurum bildiriyor, bir önceki yıl %41 idi. Makine öğrenimi kullanan kurumlar arasında %86’sı bunun sorunları proaktif olarak yakalamaya yardımcı olduğunu söylüyor; 2025’te bu oran %25 idi. Bu sonuçlar, bankaların paranın hesaplarından çıkmadan önce müşterileri korumak için üzerine inşa edebilecekleri faydalı yetkinliklere sahip olduğunu gösteriyor.