Fatura ödeme zorluğu yaşamayan maaşını ay sonuna kadar yetiştiren tüketicilerin yüzde 5'i en az 1.200 dolarlık beklenmedik bir harcama yaptı.
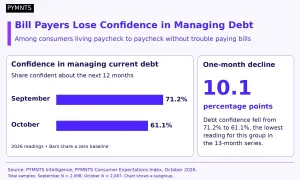
Bu gruptaki borç güveni ekimde 10,1 puan düşerek yüzde 61,1'e geriledi.
İş veya gelir kaygısı nedeniyle borcunu daha hızlı ödeyen ya da yeni borçlanmaktan kaçınanların oranı ağustostaki yüzde 15,2'den yüzde 2'ye çıktı.
Aylık faturaları ödemek, maaşını ay sonuna kadar yetiştiren tüketiciler için başka bir mali sınav bırakıyor: planlamadıkları harcamalar için yer açmak.
Ekimde fatura sorunu yaşamayan maaşını ay sonuna kadar yetiştiren tüketicilerin yüzde 32,5'i son 90 günde 1.200 dolar ve üzeri beklenmedik bir harcama yaptığını bildirdi. Bu oran ağustosta yüzde 27,1 idi. PYMNTS Intelligence'ın "Keeping Up Gets Harder: Debt Confidence Falls Among Bill Payers" araştırmasına göre artış, maaşını ay sonuna kadar yetiştirmeyen tüketicilerdeki puan artışının iki katından fazla oldu.
Grup tüketicilerin yaklaşık dörtte birini oluşturuyor. Üyeleri faturalarını rahatlıkla ödediklerini belirtiyor; bu durum bankalar ve kredi verenler için hane halklarının önemli bir kesimine hizmet ederken ek maliyetleri karşılama yeteneklerini endişe konusu yapıyor.
Büyük beklenmedik harcamalara maruz kalma, faturalarını ödemekte zorlanan tüketicilere daha da yaklaştı. Ağustosta iki grup arasında 6,5 puanlık fark vardı. Ekimde fark 1,7 puana indi: ödeme zorluğu olmayanlarda yüzde 32,5, olanlarda yüzde 34,2.
Maaşını ay sonuna kadar yetiştirmeyen tüketiciler daha az maruz kaldı. En az 1.200 dolarlık beklenmedik harcama bildirenlerin oranı aynı dönemde yüzde 23,0'dan yüzde 25,2'ye yükseldi.
Beklenmedik Maliyetler Artarken Borç Sınırlanıyor
Faturalarını yönetmeye devam eden hane halklarında beklenmedik harcama artışı, mevcut yükümlülükler konusundaki güvenin keskin düşüşüyle aynı döneme denk geldi.
Önümüzdeki 12 ayda mevcut borcunu yönetebileceğine güvenenlerin oranı eylülde yüzde 71,2 iken ekimde yüzde 61,1'e geriledi. Bu, serinin ekim 2025'te başlamasından bu yana grubun en düşük okuması oldu ve nisandaki önceki en düşük seviyenin dört puan altında kaldı.
Zayıflık tasarrufa da yansıdı. Grubun Tasarruf Kapasitesi skoru ekimde 2,9 puan düşerek 54,7'ye gerilerken, daha geniş Kişisel Finansal Dayanıklılık skoru 2,3 puan azalarak serinin en düşük seviyesi olan 57,8'e indi. Alt endeksin beş boyutu da geriledi.
Bu tüketicilerin daha fazlası borcu sınırlamak için adım atıyor. Ağustos-eylül döneminde iş veya gelir kaygısı nedeniyle borcunu daha hızlı ödeyen ya da yeni borçlanmaktan kaçınanların oranı yüzde 15,2'den yüzde 21,2'ye yükseldi. Bu gruptaki çalışan tüketicilerin yüzde 30,7'si ekimde iş kaybını en azından bir miktar olası gördüğünü belirtti; bu oran eylülde yüzde 20,7 idi.
Bu hane halkları büyük planlanmamış maliyetleri bildirirken borç maruziyetini azaltmaya çalışanların sayısı da artıyor. Kredi verenler için bu kombinasyon, ek bir ödemenin mevcut yükümlülükler ve nakit koruma çabalarıyla nasıl uyum sağlayacağına dikkat etmeyi gerektiriyor. Planlı faturaları ödemek bu tüketicilerin finansının bir kısmını anlatıyor; beklenmedik harcamaların artan görülme sıklığı bütçelerine yeni bir talep ekliyor.
Bir yıl öncesine göre bakiyelerini daha az sıklıkla tamamen ödeyen kart sahipleri arasında, yüzde 9,2'si başlıca neden olarak büyük beklenmedik bir harcamayı gösterdi. Rutin maliyetler daha sık belirtildi. Daha yüksek düzenli giderler yanıtların yüzde 29,6'sını oluşturdu ve bir diğer yüzde 27,5'i düzenli giderlerinin gelirini aştığını söyledi. Rakamlar, faturalarını ödemekte zorluk çekenleri de içeren, bakiyelerini daha az sıklıkla tamamen ödeyen finansal gruplardan kart sahiplerini kapsıyor.