Birkaç yapay zekâ destekli dolandırıcılık aracı kullanan şirketler, paranın hesaptan çıkmadan önce hırsızlık girişimini durdurma konusunda daha başarılı oluyor. Bu eğilim, ödeme savunmasını güçlendiren işletmeler için umut verici bir yön işaret ediyor.
Bu durum, PYMNTS Intelligence ile Bottomline iş birliğinde hazırlanan “Prevention First: Building a Smarter Defense Against Payments Fraud” raporunun temel bulgusu. Eylül ayında yayımlanan rapor, yıllık geliri en az 100 milyon dolar olan şirketlerdeki 150 ABD hazine ve finans yöneticisinin temmuzda katıldığı bir ankete dayanıyor. Rapor, daha güçlü dolandırıcılık korumasının teknolojiyi güvenilir tedarikçi doğrulaması ve ödeme kontrolleriyle birleştirdiğini ortaya koyuyor. Yapay zekâ şüpheli faaliyeti tespit etmeye yardımcı olabiliyor ancak şirketlerin kime ödeme yaptığını teyit etmesi gerekiyor. Bu kontrolleri aynı kapı üzerindeki birkaç kilide benzetmek mümkün; her biri saldırganı durdurmak için ek bir fırsat sunuyor.
Üç bulgu, şirketlerin nerede ilerleme kaydettiğini ve nerede iyileşme alanı bulunduğunu gösteriyor:
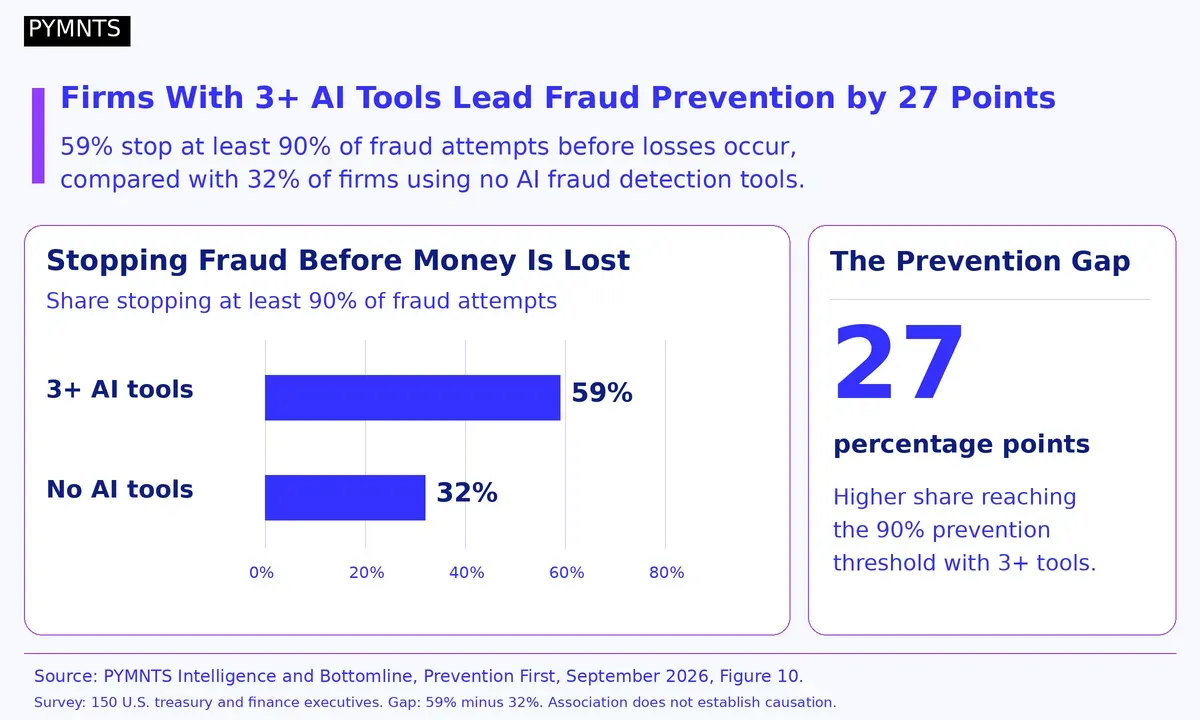
Daha geniş yapay zekâ kullanımı daha güçlü önleme ile birlikte geliyor. Üç ve daha fazla yapay zekâ aracı kullanan firmaların yüzde 59'u dolandırıcılık girişimlerinin en az yüzde 90'ını herhangi bir kayba yol açmadan durduruyor. Yapay zekâ aracı kullanmayan firmalarda bu oran yüzde 32'de kalıyor; aradaki fark 27 puan. Anket yapay zekânın tek başına farkı yarattığını kanıtlamıyor. Birden fazla aracı bir arada kullanan şirketlerin daha güçlü sonuç bildirdiği görülüyor. Yapay zekâ benimseyenler arasında yüzde 77 teknolojiyle önceki yöntemlere göre daha iyi performans elde ettiklerini söylüyor; rapor bu bulgunun küçük bir alt gruptan geldiğini hatırlatıyor.
Temel tedarikçi kontrolleri hâlâ merkezi önemde. Yeni bir satıcı eklemeden veya banka bilgilerini değiştirmeden önce firmaların yüzde 82'si birden fazla kişinin onayını şart koşuyor ve yüzde 80'i talepleri kayıtlı iletişim veya banka bilgileriyle karşılaştırıyor. Bu önlemler yaygın bir tehdide karşı. Yapay zekâ destekli bir dolandırıcılık taktiği bildiren katılımcıların yarısı en sık karşılaştığı taktiğin satıcı kimliğine bürünme e-postaları olduğunu belirtiyor. Bir ödeme talebini güvenilir kayıtlarla doğrulamak, çalışanlara ikna edici bir mesajı sorgulama konusunda pratik bir yol veriyor.
Yapay zekâ savunması olmayan şirketler bunları benimsemeye hazırlanıyor. Yapay zekâ kullanmayanların yüzde 58'i yapay zekâ destekli dolandırıcılık tespiti uyguluyor ya da önümüzdeki 12 ay içinde uygulamayı planlıyor. Kalan tereddüdü açıklayan endişeler var. Katılımcıların yüzde 89'u meşru ödemelerin yanlışlıkla işaretlenmesinden korkuyor ve yüzde 74'ü insan onayı olmadan otomasyona sıcak bakmıyor. Benimsenme, yeni araçların ödemeleri korurken rutin işlerin aksamadan sürmesini sağlayabileceğine duyulan güvenle mümkün olacak.
Rapor ayrıca önlemenin talepkar bir iş olmaya devam ettiğini gösteriyor. Finans liderlerinin yüzde 89'u tedarikçi doğrulamayı orta düzeyde veya büyük bir yük olarak tanımlıyor, yüzde 78'i de ödemelerin ve hesapların mutabakatı için aynı şeyi söylüyor. Şirketler bu ihtiyaçlara yatırım yapıyor: Yüzde 81'i kurulumda otomatik tedarikçi kontrollerini benimsemeyi veya iyileştirmeyi bekliyor ve yüzde 75'i ödeme öncesinde banka hesabı doğrulamasını güçlendirmeyi planlıyor. Bu öncelikler dolandırıcılık savunmasının merkezine pratik iyileştirmeleri yerleştiriyor.