
Kredi kartı taksit planları, şimdi al sonra öde yani BNPL modelinin en büyük vaadini kart sektörü için bir avantaja dönüştürüyor.
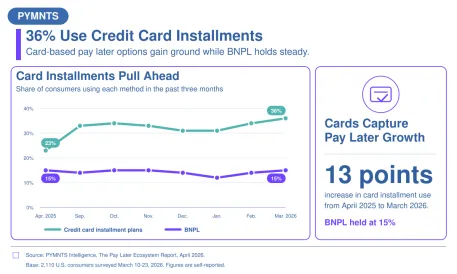
PYMNTS Intelligence raporu “The Pay Later Data Shift: Credit Card Installments Take the Lead”e göre tüketiciler Mart 2026’da kart taksit planlarını BNPL’den iki katından fazla oranda kullandı. Kart taksit kullanımı Nisan 2025’teki %23’ten Mart 2026’da %36’ya yükseldi. BNPL ise dönem başında olduğu gibi %15’te tamamladı. Sonuçlar, pay later pazarının tek bir kazanan ürün yerine dağıtım, mevcut hesaplar ve müşteri ilişkileri etrafında geliştiğini gösteriyor.
Key Findings:
Kart taksitleri 13 puan kazandı. Kullanım sekiz anket boyunca yükseldi ve Eylül 2025’te %33, Ekim’de %34’e ulaştıktan sonra Mart’ta serinin en yüksek seviyesi olan %36’da tamamlandı. BNPL %12 ile %15 arasında dar bir aralıkta kaldı. Kart verenler taksitli finansmanı tüketicilerin zaten kullandığı hesaplar içinde sunabiliyor. Bu durum müşteriden yeni bir hesap açmasını istemeden benimsenme için hazır bir yol sağlıyor. Müşterilerin zaten uğradığı bir mağazanın içindeki hızlı geçiş şeridi gibi çalışıyor.
Genç tüketiciler kart tabanlı seçenekleri tercih etti. Z kuşağında kredi kartı taksit kullanımı Nisan 2025’teki %31’den Mart 2026’da %47’ye yükseldi. Z kuşağında BNPL kullanımı %21’den %23’e çıktı. Millennials ve köprü kuşağı millennials benzer bir eğilim gösterdi ve anket serisi boyunca kart taksitlerini BNPL’nin yaklaşık 1,8 ila 2,5 katı oranda kullandı. Bulgular, genç tüketicilerin ödemeleri bölmeye ilgi duyduğunu ancak mutlaka bağımsız bir BNPL sağlayıcısını tercih etmediğini gösteriyor.
BNPL benimsemesinde yüksek gelirli tüketiciler önde gitti. Yıllık en az 150 bin dolar kazanan tüketiciler, 50 bin dolardan az kazananlara kıyasla serinin tamamında BNPL’yi yaklaşık iki kat daha fazla kullandı. Mart ayında paylar sırasıyla %20 ve %10 oldu. Bu eğilim BNPL’yi gelir skalası boyunca kullanılan bir bütçeleme ve nakit akışı aracı olarak gösteriyor; en güçlü benimseme daha fazla finansal kaynağa sahip tüketiciler arasında gerçekleşti.
Rapor, pay later hizmetinin daha geniş finansal ilişkilerin içinde bir özellik haline geldiği sonucuna varıyor. BNPL sağlayıcıları anlamlı bir pazara hizmet etmeye devam ederken, kart verenler erişim, hesap geçmişi ve yerleşik tüccar bağlantıları getiriyor. Bankalar, ağlar ve FinTech’ler için bu karışım görünürlük, kontroller ve müşteri seçimi iyileştirmek için alan yaratıyor.
Rapor, Nisan 2025’te başlatılan serinin ardından Eylül 2025’ten Mart 2026’ya kadar aylık olarak gerçekleştirilen yaklaşık 2 bin 500 ABD yetişkini kapsayan PYMNTS Intelligence anketlerine dayanıyor.