Kart veren kuruluşlar daha hızlı ve daha isabetli kredi kararlarına yatırım yapabilir, ancak bu iyileştirmeler tek başına müşterilerin ödeme şeklini değiştirmesi için yeterli olmayabilir. Kart sahipleri anlayabilecekleri ve güvenebilecekleri bir fayda görmek istiyor; bu, bir alışverişin nasıl ödeneceğini seçmek, kendi durumlarına uygun kredi koşulları almak ya da bir kredi kararının neden verildiğini anlamak anlamına gelebilir.
Future of AI Credit oyun kitabı serisinin son baskısı “Credit That Meets the Moment: What AI-Powered Credit Means for Customers”, kredi teknolojisindeki gelişmelerin kart sahipleri için nasıl faydaya dönüşebileceğini inceliyor. Gerçek zamanlı veri, tokenizasyon ve otomatik karar verme, veren kuruluşların bireysel işlemleri değerlendirmesine ve daha esnek kredi seçenekleri sunmasına yardımcı olabilir. Müşteriler açısından bu, alışveriş yaptıktan sonra taksit planı seçmek ya da finansal durumlarındaki değişimlere yanıt veren kredi koşulları kullanmak anlamına gelebilir.
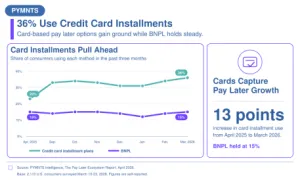
Araştırmalar daha fazla ödeme esnekliği talebine işaret ediyor. J.D. Power’ın 2026 ABD Buy Now Pay Later Memnuniyet Araştırması, kredi kartına bağlı sabit ödeme planı kullanan müşterilerin %52’sinin bu seçeneği alışveriş yaptıktan sonra tercih ettiğini, %48’inin ise kasada seçtiğini ortaya koydu. Araştırma ayrıca ABD tüketicilerinin %37’sinin önceki 90 gün içinde taksitli al-sat (BNPL) kullandığını buldu. Ayrıca Adobe, BNPL’nin 2025 tatillerinde çevrimiçi harcamaların 20 milyar dolarını oluşturduğunu, bunun yıllık bazda %9,8 artış anlamına geldiğini bildirdi.
Daha kapsamlı finansal veri, geleneksel kredi puanlamasının yeterince değerlendiremediği tüketicileri değerlendirmede kredi verenlere de yardımcı olabilir. Federal Reserve, yaklaşık 32 milyon ABD yetişkininin geleneksel kredi verileriyle puanlanamadığını bildiriyor. Experian, kira ve fatura ödemeleri ile nakit akışı verilerini geleneksel kredi geçmişiyle birlikte kullanan Lift Premium modelinin, yalnızca geleneksel veriyle %81 olan orana kıyasla ABD yetişkinlerinin %96’sı için puan üretebileceğini tahmin ediyor.
Daha geniş erişim, açık açıklamalarla birlikte gelmeli. ABD Tüketici Finansal Koruma Bürosu (CFPB) ve Birleşik Krallık Finansal Davranış Otoritesi, tüketicilerin yapay zeka destekli kredi kararlarını anlaması gerekliliğine değindi. FinTech dergisinde yayımlanan araştırma da açıklanabilirliği, adaletle ve tüketicilerin kararlara itiraz edebilme yeteneğiyle ilişkilendiriyor.
Bu yetenekler tüketicilerin hangi kartları kullanmayı seçeceğini etkileyebilir. PYMNTS Intelligence araştırması, milenyum kuşağının %40’ının ve Z kuşağının %48’inin, hesap açılışında belirlenen sabit yapıya güvenmek yerine satış noktasında ödeme planı seçebilmeleri halinde kartlarını daha fazla kullanacaklarını söylediğini buldu. Veren kuruluşlar için fırsat, yapay zeka destekli kredi yatırımlarını kart sahiplerinin anlayabileceği, kontrol edebileceği ve kullanabileceği seçeneklere dönüştürmek.
Oyun Kitabı Hakkında
Future of AI Credit oyun kitabı serisi, Thredd ile bir iş birliği, yapay zeka destekli krediye kart sahibinin bakış açısından bakıyor; burada getiri basit: İstediğin gibi öde, satın almaya uygun koşullarda, her kararın arkasında açık bir neden olsun. İşte bu, arka uç altyapısını insanların gerçekten uzandığı bir karta dönüştürüyor.