ABD'deki küçük işletmeler için en net büyüme fırsatları giderek dükkanların ötesinde, yani dijital dünyada yer alıyor.
PYMNTS Intelligence tarafından hazırlanan “Ana Caddenin Dijital Hayatta Kalanları Neden Öne Geçiyor: Küçük İşletmeler Verilerinde Dört Yıl” başlıklı rapor, Temmuz 2022'den Şubat 2026'ya kadar gerçekleştirilen 23 farklı ankaja dayanıyor. Yıllık geliri 10 milyon dolara kadar olan ABD'li işletmeleri kapsayan araştırma, bu sektörün giderek daha özgüvenli ve dijital bir yapıya büründüğünü ortaya koydu.
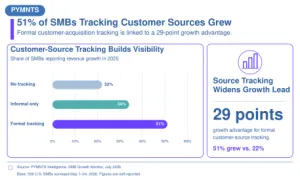
Şubat ayında, küçük ve orta ölçekli işletmelerin yüzde 51'i bir önceki yıla kıyasla daha yüksek gelir elde ettiğini bildirirken, geliri düştüğünü belirtenlerin oranı Temmuz 2022'deki yüzde 22'den yüzde 13'e geriledi. Ancak bu kazançlar homojen dağılmadı. Yıllık geliri 1 milyon doların üzerinde olan işletmeler 2020 seviyelerine kıyasla ortalama yüzde 13,7 büyüme kaydederken, 150 bin dolar veya daha az gelir elde edenlerde bu oran sadece yüzde 0,6 olarak gerçekleşti.
Raporun öne çıkan temel bulguları şunlar:
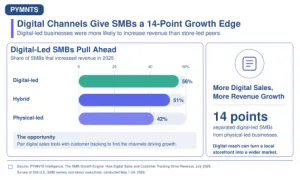
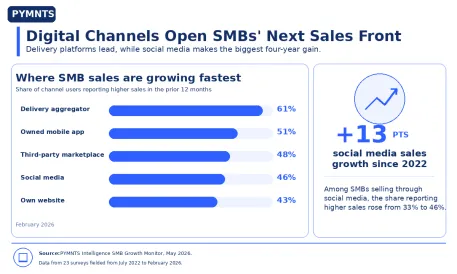
Büyümenin asıl motoru dijital kanallar: Her bir kanalı kullanan işletmeler arasında, teslimat platformu kullanıcılarının yüzde 61'i son 12 ayda bu kanallarda daha yüksek satış yaptığını belirtti (bu oran Ocak 2022'de yüzde 49'du). En büyük artışı ise yüzde 13 puanlık bir yükselişle yüzde 46'ya ulaşan sosyal medya satışları kaydetti. Kendi web sitelerine sahip işletmelerin oranı fiziksel mağazalara neredeyse eşit seviyede; yüzde 57'ye karşı yüzde 61. Küçük bir işletme için dijital bir mağaza, yeni bir şube açmanın masrafına katlanmadan ikinci bir giriş kapısı işlevi görebiliyor.
Ödeme altyapısındaki eksiklikler büyüme için yeni fırsatlar yaratıyor: Mağazalarda ve çevrimiçi ortamlarda kredi kartı kabul oranı yüzde 79 seviyesindeyken, yeni ödeme yöntemlerinde dengesizlikler devam ediyor. Apple Pay kabulü çevrimiçi olarak yüzde 32, mağazalarda yüzde 30 seviyesine ulaştı. Venmo çevrimiçi yüzde 41, mağazalarda yüzde 36 oranında kabul görürken, "şimdi al sonra öde" sistemleri çevrimiçi yüzde 13, mağazalarda yüzde 8 oranında kullanıldı. Nakit kabulü kademeli olarak azalırken, bu durum ödeme sağlayıcıları ve satıcılar için dijital seçenekleri kanallar arasında daha tutarlı hale getirme fırsatı sunuyor.
Finansman olanakları genişlemeyi destekliyor: Dış kaynaklı sermaye arayan küçük ve orta ölçekli işletmelerin yüzde 37'si borçlanmayı bir strateji olarak uygularken, yüzde 28'i hem strateji hem de zorunluluk nedeniyle borçlandığını belirtti. Finansman bulamamayı bir hayatta kalma riski olarak görenlerin oranı ise sadece yüzde 13. Bu rakamlar, sağlayıcıların faturalara veya satış faaliyetlerine bağlı iş sermayesi araçları ve daha hızlı karar mekanizmaları gibi faydalı ürünler sunarak rekabet edebileceğini gösteriyor.
Rapor aynı zamanda işletme sahiplerinin neyin işe yaradığına dair inançlarını da ortaya koydu. Finansal sağlıklarını iyileştiren faktörler arasında yüzde 40 ile daha güçlü müşteri talebi ilk sırada yer alırken, bunu yüzde 32 ile daha düşük işletme maliyetleri, yüzde 29 ile daha etkili pazarlama, yüzde 23 ile yeni ürün veya hizmetler ve yüzde 22 ile geliştirilmiş nakit akışı yönetimi izledi. Riskler tamamen ortadan kalkmış değil; işletmelerin yüzde 58'i kötü ekonomik koşulları, yüzde 38'i ise daha büyük zincir marketlerden gelen rekabeti risk olarak gösterdi. Yine de veriler, somut ve uygulanabilir bir fırsatı işaret ediyor.
Küçük işletmeler, daha büyük işletmeler arasında daha güçlü büyümeyle ilişkilendirilen kanal, ödeme ve finansman uygulamalarından daha fazlasını benimseyerek kendi paylarını artırabilir.